Hướng dẫn lập giấy nộp tiền thuế trên Cổng dịch vụ công Thuế chi tiết, mới nhất?
NÓNG: Chính thức thay đổi Lịch nghỉ lễ 2 9 và 24 11 năm 2026 để người lao động được nghỉ đến 09 ngày
ĐÃ CÓ: Lịch hoán đổi ngày nghỉ lễ 2/9/2026 kéo dài kỳ nghỉ lễ liên tiếp 05 ngày cho người lao động cả nước
Bài viết dưới đây hướng dẫn chi tiết các bước lập giấy nộp tiền thuế trên Cổng dịch vụ công Thuế mới nhất:
Bước 1: Người nộp thuế truy cập thành công vào Cổng thông tin điện tử
https://dichvucong.gdt.gov.vn
Bước 2: Chọn chức năng Đăng nhập, hệ thống hiển thị màn hình chọn loại tài khoản đăng nhập.
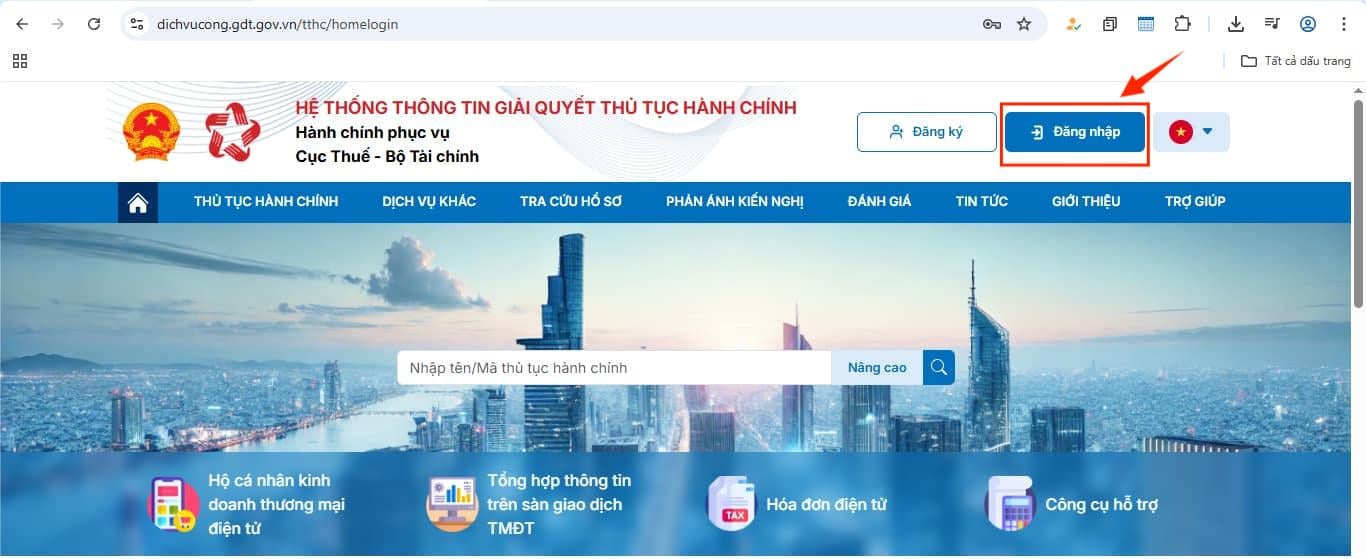
Bước 3: Người nộp thuế chọn Đăng nhập bằng tài khoản Định danh điện tử

Bước 4: Người nộp thuế chọn đối tượng đăng nhập là Cá nhân
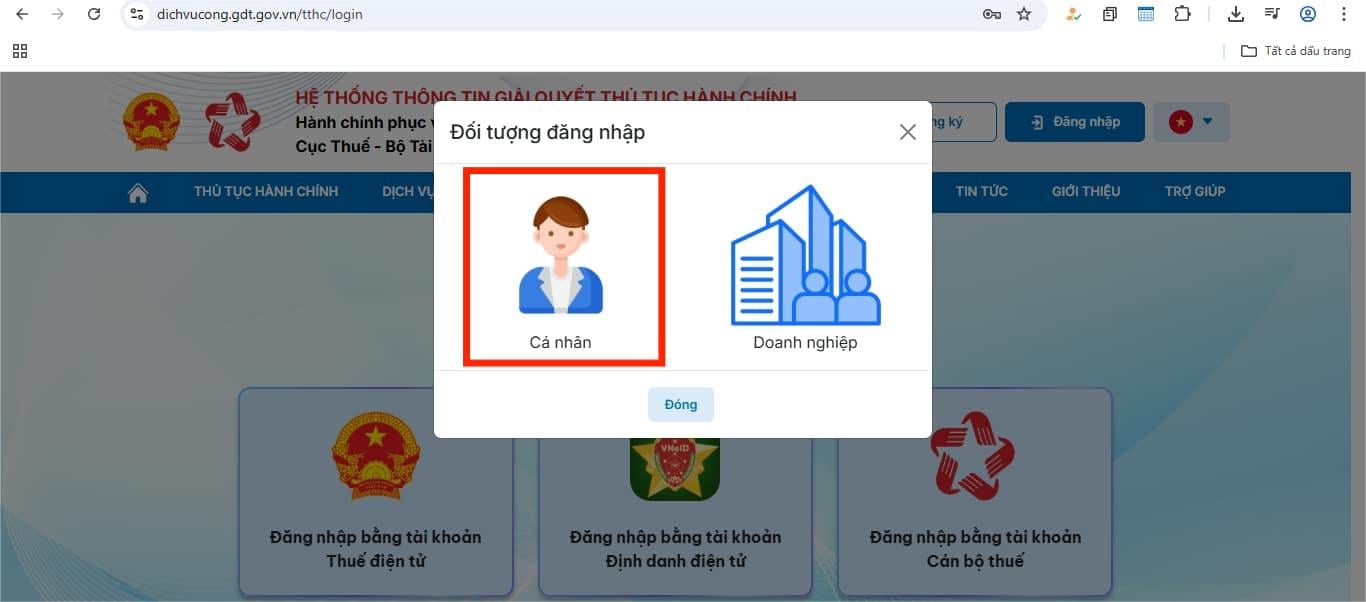
Bước 5: Người nộp thuế nhập tên đăng nhập/mật khẩu nhấn Đăng nhập, hệ thống hiển thị màn hình nhập mã xác nhận đăng nhập.
Bước 6: Người nộp thuế quét mã QR Code trên màn hình để đăng nhập.
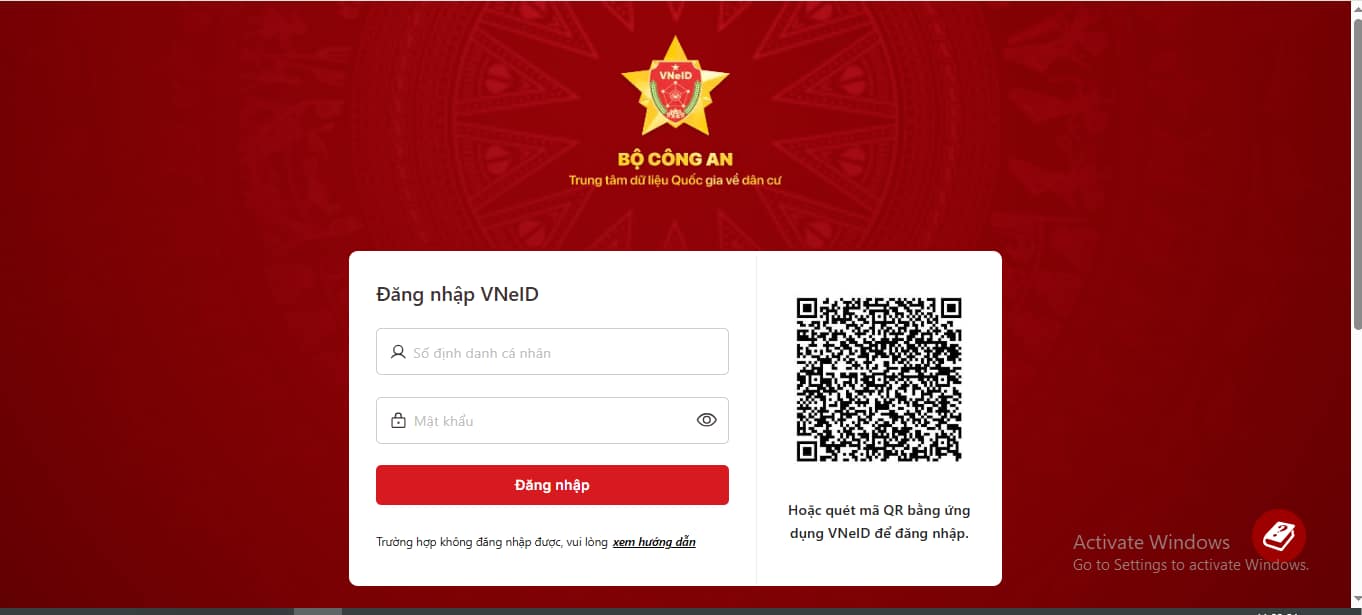
Tiếp đó, Người nộp thuế chọn Xác nhận chia sẻ bên ứng dụng VNeID để đăng nhập vào hệ thống dichvucong.gdt.gov
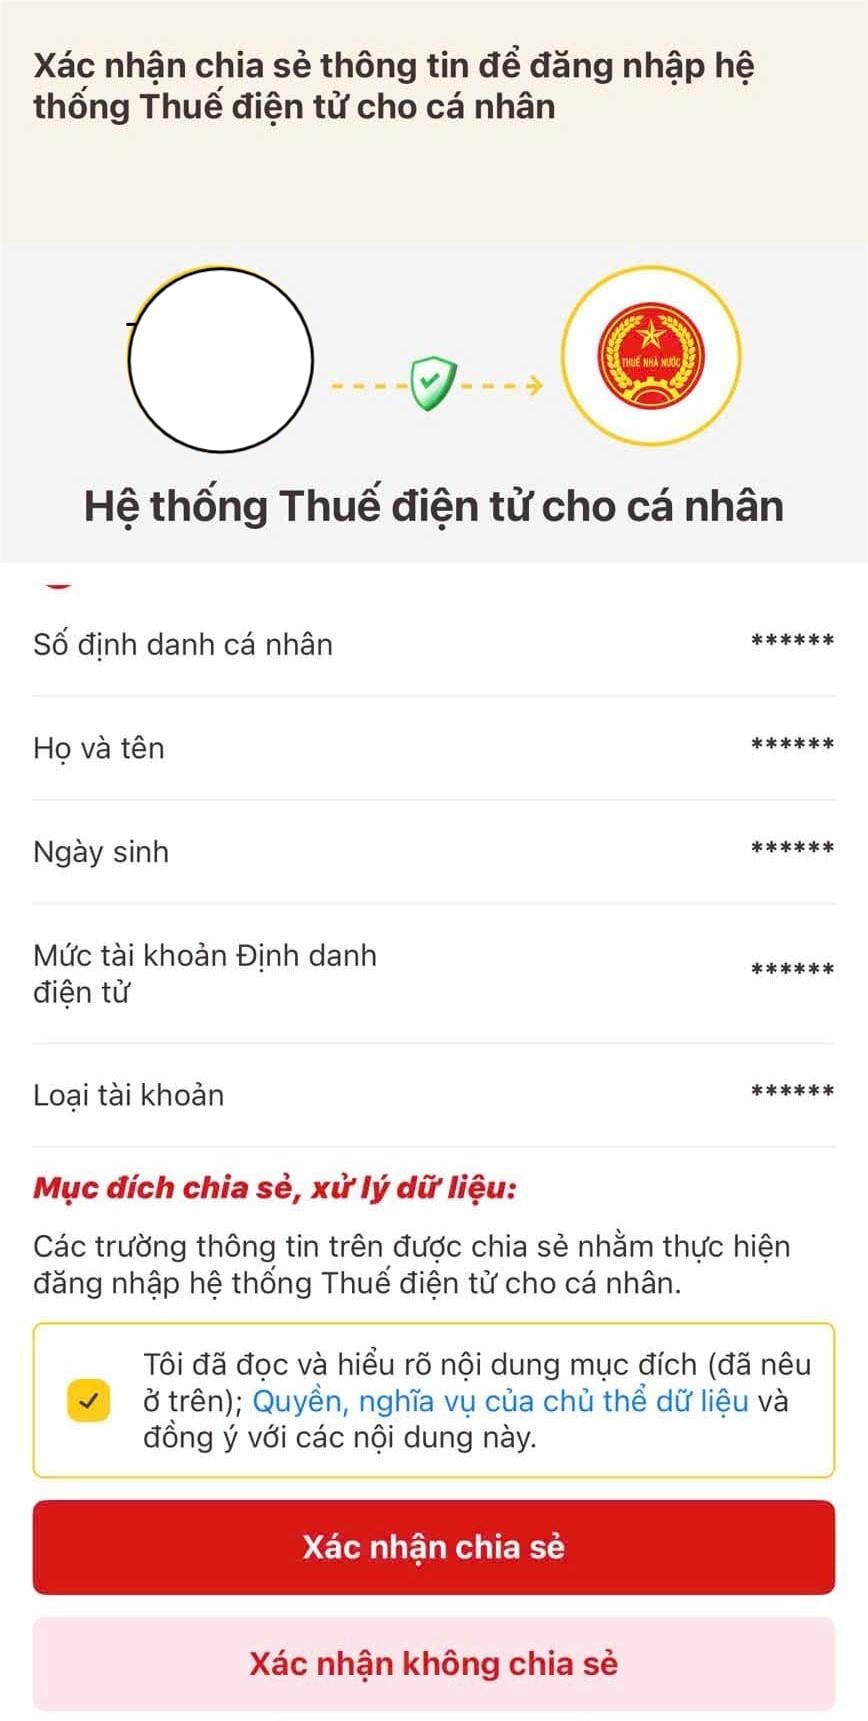
Bước 7: Người nộp thuế chọn Mục " Dịch vụ khác" trên thanh tiện ích.
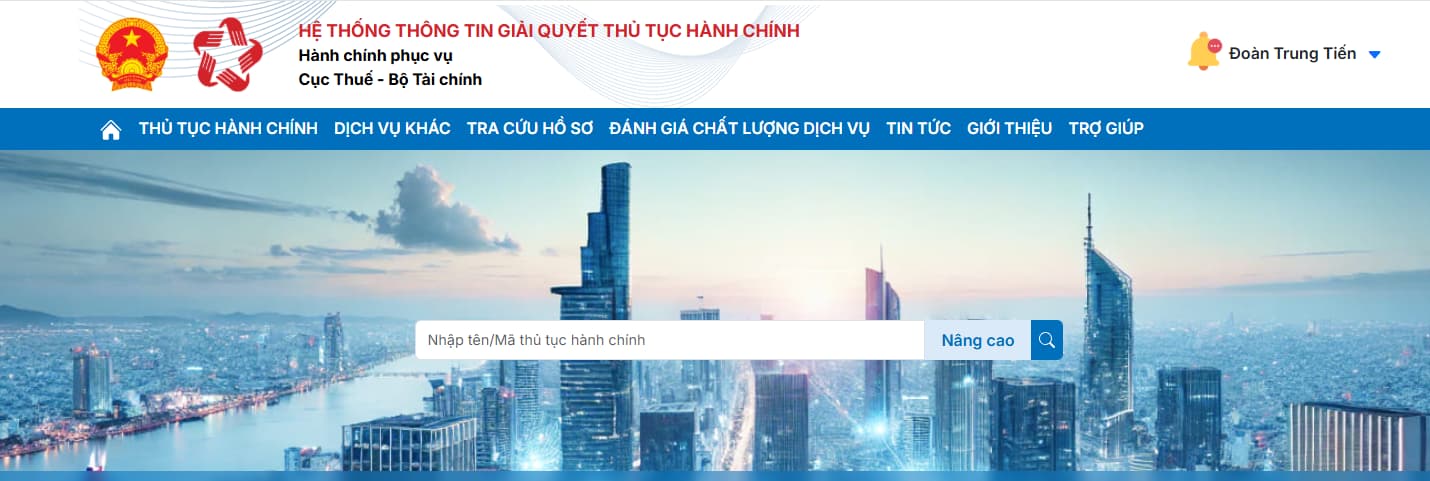
Bước 8: Người nộp thuế chọn mục Nộp thuế và chọn Lập GNT.
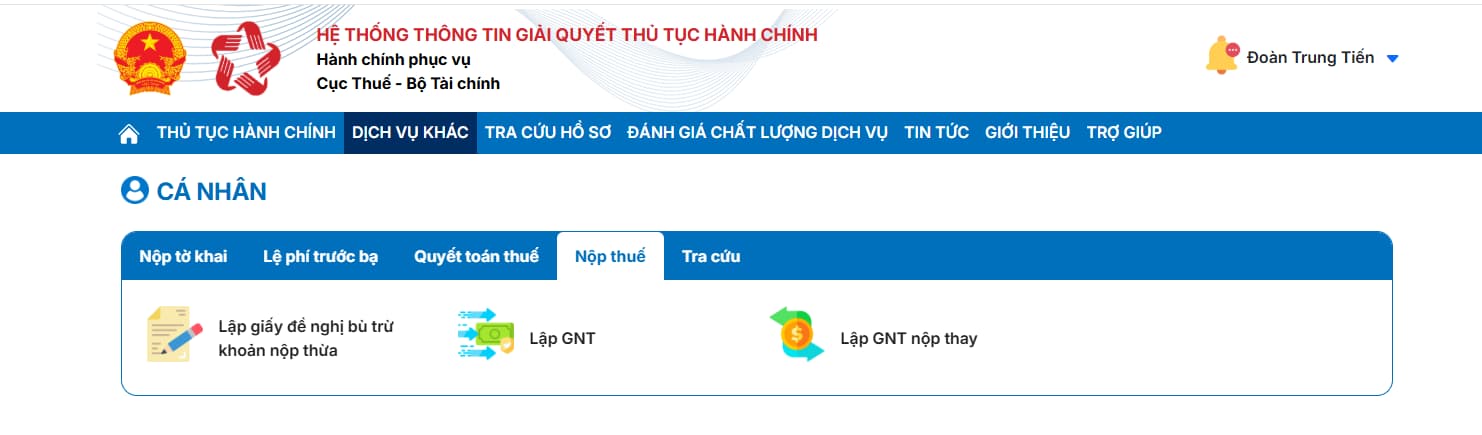
Bước 9: Hệ thống hiển thị màn hình chọn ngân hàng nộp thuế và tra cứu thông tin số thuế phải nộp gồm các thông tin về Ngân hàng, Loại nghĩa vụ, Mã hồ sơ
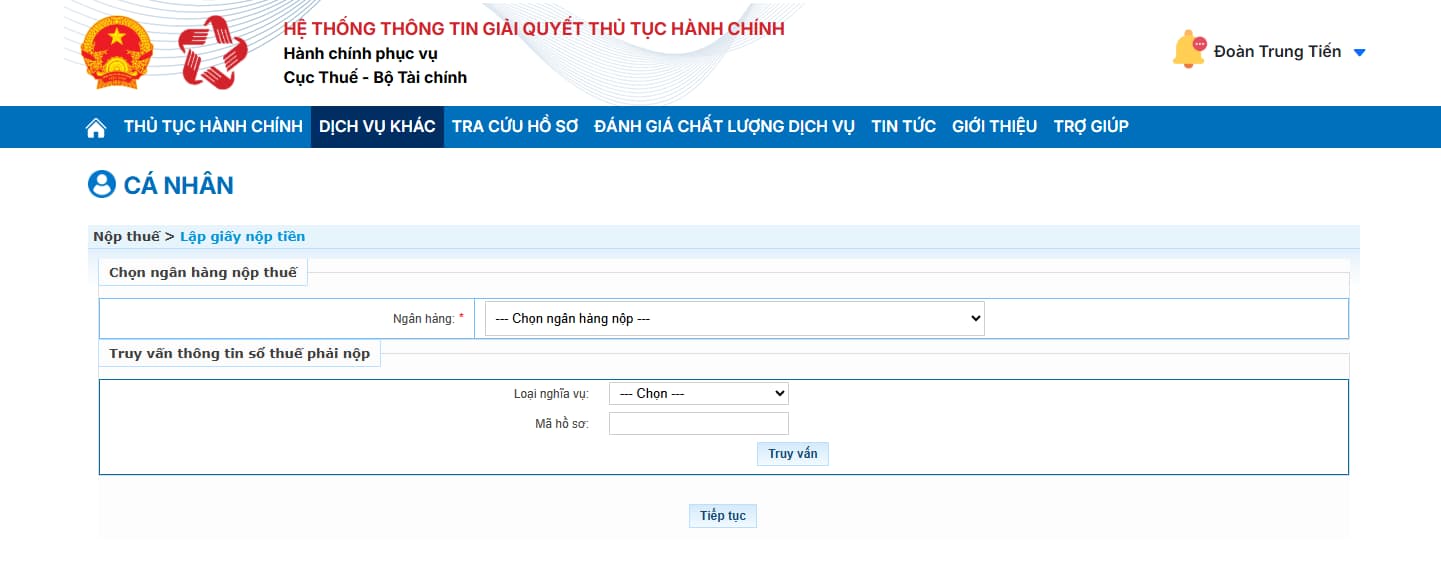
Bước 10: Lập giấy nộp tiền, NNT điền hoàn tất các thông tin theo hướng dẫn sau:
Mục “Thông tin người nộp thuế”: Hệ thống sẽ tự động điền thông tin.
Mục “Thông tin Loại tiền”, NTT tích chọn vào ô “VNĐ”.
Mục “thông tin Ngân hàng”, NTT chọn số tài khoản mà mình sẽ dùng để trích ra đóng thuế tại phần “Trích tài khoản số”.
Các mục “Thông tin cơ quan quản lý thu”, “Thông tin nơi phát sinh khoản thu”, “Thông tin loại thuế” sẽ được hệ thống tự động hóa.
Mục “Thông tin kho bạc”, NTT chọn chi nhánh ngân hàng sẽ dùng để đóng thuế.

Bước 11: NNT kéo xuống cuối màn hình để hoàn thành nốt thông tin phần “Truy vấn số thuế phải nộp” tại bảng “Nội dung các khoản nộp ngân sách” và Hoàn thành thông tin phần “Truy vấn số thuế phải nộp”.

Bước 12: Tại mục “Kỳ thuế/Ngày quyết định/Ngày thông báo”,NTT nhấn vào ô “…” để giao diện “Kỳ thuế/Ngày quyết định/Ngày thông báo” hiển thị:
Nhấn tích tích chọn vào đúng kỳ NTT tiến hành kê khai thuế ở cột 1.
Điền cụ thể thông tin của kỳ (tháng/quý/năm) tiến hành nộp thuế ở cột 2.
Ví dụ: NNT nộp thuế vào quý 3 năm 2025 thì điền là “Q3/2025”, nếu quý 4 năm 2025 thì điền là "Q4/2025".
Nhấn ô “Tiếp tục” để hoàn tất.

Bước 13: Tại mục “Nội dung các khoản nộp vào NSNN”, NNT nhấn ô “…” để giao diện của “Nội dung các khoản nộp vào NSNN” hiển thị.

Ở ô “Chọn mục”, NTT nhấn vào phần mũi tên để hiển thị các loại thuế.
Nhấn chọn đúng loại thuế cần nộp tiền.
Nếu nộp thuế GTGT chọn mục 1700, nhấn “Tra cứu” rồi chọn “1701 – Thuế giá trị gia tăng hàng sản xuất kinh doanh trong nước”.
Nếu nộp thuế TNDN NTT chọn 1050, nhấn “Tra cứu” rồi chọn “ 1052 Thuế thu nhập DN của các đơn vị không hạch toán ngành”.
Nếu nộp thuế TNCN NTT chọn 1000, nhấn “Tra cứu” rồi chọn “1001 – Thuế thu nhập từ tiền lương tiền công”.
Nếu nộp thuế lệ phí Môn bài bạn chọn 2850, nhấn “Tra cứu” rồi chọn bậc thuế phù hợp ở mục: 2862, 2863 hoặc 2864.
Tại mục “Số tiền VND” của bảng “Nội dung các khoản nộp ngân sách”, NNT điền số tiền thuế phải nộp là xong.
Cuối cùng, NNT nhấn ô Hoàn thành.
Tiếp đó, màn hình sẽ hiển thị ra giấy nộp tiền đúng theo Mẫu số C1-02/NS ban hành kèm theo Thông tư 84/2016/TT-BTC.

Trên đây là nội dung "Hướng dẫn lập giấy nộp tiền thuế trên Cổng dịch vụ công Thuế chi tiết, mới nhất?".
Xem thêm:
NÓNG: Hướng dẫn nộp tờ khai cho thuê tài sản trên Cổng dịch vụ Công Thuế mới nhất 2026?
>>> Nhóm Công văn thuế, bảo hiểm xã hội và hải quan từ 12/1/2026 đến 18/1/2026 cần lưu lại?
>>> Điều kiện hộ kinh doanh lên doanh nghiệp được miễn thuế TNDN 3 năm đầu?
>>> Quy định chi tiết miễn thuế TNDN 3 năm đầu cho doanh nghiệp nhỏ và vừa theo Nghị định 20/2026/NĐ-CP?
>>> Chi tiết quy định ưu đãi thuế TNDN tại Nghị định 20/2026/NĐ-CP hướng dẫn Nghị quyết 198?
Hướng dẫn lập giấy nộp tiền thuế trên Cổng dịch vụ công Thuế chi tiết, mới nhất? (Hình từ Internet)
Thủ tục nộp tiền vào ngân sách nhà nước mới nhất 2026 được thực hiện ra sao?
Căn cứ Điều 4 Nghị định 347/2025/NĐ-CP quy định về thủ tục nộp tiền vào ngân sách nhà nước mới nhất 2026 như sau:
(1) Cách thức thực hiện:
- Nộp ngân sách nhà nước theo phương thức trực tiếp,
- Nộp ngân sách nhà nước theo phương thức điện tử.
(2) Trình tự nộp ngân sách nhà nước theo phương thức trực tiếp:
- Người nộp trực tiếp đến cơ quan giải quyết thủ tục hành chính quy định tại điểm a khoản 8 Điều này, mang theo văn bản của cơ quan có thẩm quyền về việc yêu cầu nộp tiền vào ngân sách nhà nước hoặc chứng từ nộp ngân sách nhà nước theo quy định tại khoản 4 và điểm a khoản 5 Điều 4 Nghị định 347/2025/NĐ-CP.
- Cơ quan giải quyết thủ tục hành chính quy định tại điểm a khoản 8 Điều 4 Nghị định 347/2025/NĐ-CP kiểm tra tính hợp lệ của hồ sơ theo quy định tại điểm b khoản 4 Điều 3 Nghị định 347/2025/NĐ-CP, thực hiện thu ngân sách nhà nước và gửi trực tiếp cho người nộp chứng từ nộp ngân sách nhà nước bằng văn bản giấy có xác nhận của cơ quan giải quyết thủ tục hành chính. Người nộp thực hiện nộp ngân sách nhà nước bằng tiền mặt hoặc các dịch vụ thanh toán không dùng tiền mặt; trong đó, không thực hiện nộp ngân sách nhà nước bằng tiền mặt tại Kho bạc Nhà nước (trừ trường hợp có quy định khác tại luật).
- Trường hợp trích tài khoản của người nộp tại Kho bạc Nhà nước hoặc ngân hàng để nộp ngân sách nhà nước nhưng tài khoản của người nộp không đủ điều kiện trích nộp ngân sách nhà nước, Kho bạc Nhà nước hoặc ngân hàng thông báo cho người nộp lập lại chứng từ nộp ngân sách nhà nước và thực hiện theo trình tự quy định tại điểm a, điểm b khoản 2 Điều 4 Nghị định 347/2025/NĐ-CP.
(3) Trình tự nộp ngân sách nhà nước theo phương thức điện tử:
- Người nộp đăng nhập vào Cổng Dịch vụ công quốc gia hoặc ứng dụng thanh toán điện tử của cơ quan thu ngân sách ngân hàng tổ chức cung ứng dịch vụ trung gian thanh toán hoặc sử dụng các phương thức điện từ khác theo quy định của pháp luật và thực hiện lập chứng từ nộp ngân sách nhà nước theo hướng dẫn.
- Cơ quan giải quyết thủ tục hành chính quy định tại điểm b khoản 8 Điều 4 Nghị định 347/2025/NĐ-CP được người nộp lựa chọn truyền thông tin chứng từ nộp ngân sách nhà nước đến ngân hàng nơi Kho bạc Nhà nước mở tài khoản; chuyển tiền thanh toán các khoản nộp ngân sách nhà nước đầy đủ, chính xác, kịp thời vào tài khoản của Kho bạc Nhà nước tại ngân hàng theo thông tin trên chứng từ nộp ngân sách nhà nước do người nộp lập (thời hạn chuyển tiền theo quy định của pháp luật về quản lý thuế và quy định của pháp luật có liên quan đối với từng khoản thu ngân sách nhà nước). gửi người nộp chúng từ nộp ngân sách nhà nước có chữ ký số của cơ quan giải quyết thủ tục hành chính trên môi trường điện tử.
Đồng thời, cơ quan giải quyết thủ tục hành chính quy định tại điểm b khoản 8 Điều 4 Nghị định 347/2025/NĐ-CP gửi cơ quan quản lý thuế thông tin đã nộp ngân sách nhà nước thành công (với các khoản thu do cơ quan quản lý thuế quản lý thu).
- Trường hợp tài khoản của người nộp không đủ điều kiện trích nộp ngân sách nhà nước, cơ quan giải quyết thủ tục hành chính quy định tại điểm b khoản 8 Điều 4 Nghị định 347/2025/NĐ-CP thông báo cho người nộp về việc nộp ngân sách nhà nước chưa thành công trên môi trường điện tử.
(4) Thành phần hổ sơ: Văn bản của cơ quan có thẩm quyền về việc yêu cầu nộp tiền vào ngân sách nhà nước hoặc chứng từ nộp ngân sách nhà nước theo một trong các mẫu sau:
- Bảng kê nộp thuế: Mẫu số 01 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP.
- Giấy nộp tiền vào ngân sách nhà nước: Mẫu số 02 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP.
- Giấy nộp tiền phí, lệ phí, phạt vi phạm hành chính: Mẫu số 03 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP.
- Biên lai thu thuế, phí, lệ phí in sẵn mệnh giá: Mẫu số 04 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP.
- Biên lai thu thuế, phí, lệ phí không in sẵn mệnh giá: Mẫu số 05 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP
- Biên lai thu phạt vi phạm hành chính in sẵn mệnh giá: Mẫu số 06 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP.
- Biên lai thu phạt vi phạm hành chính không in sẵn mệnh giả: Mẫu số 07 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP.
- Giấy rút dự toán ngân sách nhà nước (kèm theo nộp ngân sách nhà nước): Mẫu số 14 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP.
- Ủy nhiệm chi (kèm theo nộp ngân sách nhà nước): Mẫu số 18 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP.
- Chứng từ chứng nhận nộp tiền vào ngân sách nhà nước của doanh nghiệp cung ứng dịch vụ bưu chính công ích: thực hiện theo quy định của pháp luật về xử lý vi phạm hành chính và quy định của pháp luật khác có liên quan.
- Chứng từ giao dịch của ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán hoặc tổ chức khác theo quy định của pháp luật mà người nộp lựa chọn để nộp tiền vào ngân sách nhà nước: thực hiện theo quy định của ngân hàng tổ chức cung ứng dịch vụ trung gian thanh toán hoặc tổ chức khác theo quy định của pháp luật nhưng phải đảm bảo có đẩy đủ các thông tin trên Giấy nộp tiền vào ngân sách nhà nước (Mẫu số 02 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP) đối với các khoản thu ngân sách nhà nước do cơ quan quản lý thuế quản lý thu; các thông tin trên Giấy nộp tiền phí, lệ phí, phạt vi phạm hành chính (Mẫu số 03 tại Phụ lục kèm theo Nghị định 347/2025/NĐ-CP) đối với các khoản thu phí, lệ phí, phạt vi phạm hành chính không do cơ quan quản lý thuế quản lý thu.
(5) Số lượng hồ sơ:
- Trường hợp nộp ngân sách nhà nước theo phương thức trực tiếp:
+ Văn bản của cơ quan có thẩm quyền về việc yêu cầu nộp tiền vào ngân sách nhà nước: 01 bản (bản chính hoặc bản photo).
+ Chứng từ nộp ngân sách nhà nước quy định tại điểm a, b, c, d, đ, e, g, k, 1 khoản 4 Điều 4 Nghị định 347/2025/NĐ-CP: 01 bản gốc (trừ trường hợp nộp ngân sách nhà nước trực tiếp tại ngân hàng chưa tham gia phối hợp thu ngân sách nhà nước với các cơ quan trọng ngành tài chính thì số lượng là 02 bản gốc).
+ Chứng từ nộp ngân sách nhà nước quy định tại điểm h, i khoản 4 Điều 4 Nghị định 347/2025/NĐ-CP: 02 bản gốc (trừ trường hợp thực hiện khấu trừ thuế giá trị gia tăng hoặc trường hợp đơn vị giao dịch và nhà cung cấp hàng hóa, dịch vụ cùng mở tài khoản tại một đơn vị Kho bạc Nhà nước thì số lượng là 03 bản gốc).
- Trường hợp nộp ngân sách nhà nước theo phương thức điện tử:
+ 01 bản chứng từ nộp ngân sách nhà nước được lập trên môi trường điện tử theo quy định của pháp luật.
(6) Thời hạn giải quyết
- Trường hợp nộp ngân sách nhà nước theo phương thức trực tiếp: chậm nhất 30 phút, kể từ khi cơ quan giải quyết thủ tục hành chính quy định tại điểm a khoản 8 Điều 4 Nghị định 347/2025/NĐ-CP nhận được bổ sơ hợp lệ của người nộp.
- Trường hợp nộp ngân sách nhà nước theo phương thức điện tử: chậm nhất 05 phút, kể từ khi Cổng Dịch vụ công quốc gia hoặc ứng dụng thanh toán điện tử của cơ quan thu ngân sách/ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán hoặc các phương thức điện tử khác theo quy định của pháp luật nhận được chứng từ nộp ngân sách nhà nước hợp lệ; đồng thời, tài khoản của người nộp đủ điều kiện trích nợ theo số tiền ghi trên chứng từ nộp ngân sách nhà nước.
(7) Đối tượng thực hiện: Người nộp ngân sách nhà nước.
(8) Cơ quan giải quyết
- Trường hợp nộp ngân sách nhà nước theo phương thức trực tiếp:
Kho bạc Nhà nước cơ quan thu ngân sách/ngân hàng tổ chức cung ứng dịch vụ trung gian thanh toán hoặc các tổ chức khác theo quy định của pháp luật về quản lý thuế, phí, lệ phí, xử lý vi phạm hành chính và các quy định của pháp luật khác có liên quan.
- Trường hợp nộp ngân sách nhà nước theo phương thức điện tử:
Ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán hoặc các tổ chức khác theo quy định của pháp luật về quản lý thuế, phí, lệ phí, xử lý vi phạm hành chính và các quy định của pháp luật khác có liên quan.
(9) Kết quả thực hiện:
- Trường hợp nộp ngân sách nhà nước theo phương thức trực tiếp:
Chứng từ nộp ngân sách nhà nước bằng văn bản giấy có xác nhận của cơ quan giải quyết thủ tục hành chính quy định tại điểm a khoản 8 Điều 4 Nghị định 347/2025/NĐ-CP.
- Trường hợp nộp ngân sách nhà nước theo phương thức điện tử:
Chứng từ nộp ngân sách nhà nước bằng văn bản điện tử có chữ ký số của do quan giải quyết thủ tục hành chính quy định tại điểm b khoản 8 Điều 4 Nghị định 347/2025/NĐ-CP.
Những khoản thu ngân sách nhà nước 2026 là khoản nào?
Căn cứ khoản 1 Điều 5 Luật Ngân sách nhà nước 2025 quy định như sau:
Phạm vi ngân sách nhà nước
1. Thu ngân sách nhà nước bao gồm:
a) Toàn bộ các khoản thu từ thuế, lệ phí và các khoản phí thu từ các hoạt động dịch vụ do cơ quan nhà nước thực hiện;
b) Các khoản phí thu từ các hoạt động dịch vụ do đơn vị sự nghiệp công lập và tổ chức được cơ quan có thẩm quyền giao cung cấp dịch vụ công nộp ngân sách nhà nước theo quy định của pháp luật;
c) Các khoản viện trợ không hoàn lại của Chính phủ các nước, các tổ chức, cá nhân nước ngoài cho Nhà nước, Chính phủ Việt Nam và chính quyền địa phương; các khoản tài trợ, đóng góp tự nguyện của các tổ chức, cá nhân trong và ngoài nước;
d) Các khoản thu khác theo quy định của pháp luật.
2. Chi ngân sách nhà nước bao gồm:
...
Theo đó, các khoản thu ngân sách nhà nước năm 2026 gồm:
- Toàn bộ các khoản thu từ thuế, lệ phí và các khoản phí thu từ các hoạt động dịch vụ do cơ quan nhà nước thực hiện;
- Các khoản phí thu từ các hoạt động dịch vụ do đơn vị sự nghiệp công lập và tổ chức được cơ quan có thẩm quyền giao cung cấp dịch vụ công nộp ngân sách nhà nước theo quy định của pháp luật;
- Các khoản viện trợ không hoàn lại của Chính phủ các nước, các tổ chức, cá nhân nước ngoài cho Nhà nước, Chính phủ Việt Nam và chính quyền địa phương; các khoản tài trợ, đóng góp tự nguyện của các tổ chức, cá nhân trong và ngoài nước;
- Các khoản thu khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];