Hướng dẫn đề nghị hoàn thuế TNCN online chi tiết 2026 trên thuedientu.gdt.gov?
Xem thêm: Hướng dẫn lập đề nghị xử lý khoản nộp thừa tiền thuế TNCN trên eTax Mobile chi tiết nhất 2025
Hiện nay, việc lập đề nghị hoàn thuế thu nhập cá nhân (TNCN) đã được tích hợp vào quy trình quyết toán thuế.
Điều này có nghĩa là khi người nộp thuế thực hiện quyết toán thuế TNCN, cũng có thể đề nghị hoàn thuế nếu người nộp thuế đủ điều kiện hoàn thuế như có số tiền thuế nộp thuế, đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế,...
Như vậy, các bước đề nghị hoàn thuế online chi tiết 2026 như sau:
Bước 1: Đăng nhập vào hệ thống
Truy cập và đăng nhập vào hệ thống thuế điện tử tại địa chỉ: https://canhan.gdt.gov.vn/ICanhan/Request
Bước 2: Chọn chức năng “Quyết toán thuế”
Sau khi đăng nhập thành công, chọn "Quyết toán thuế" và sau đó chọn "Kê khai trực tuyến".
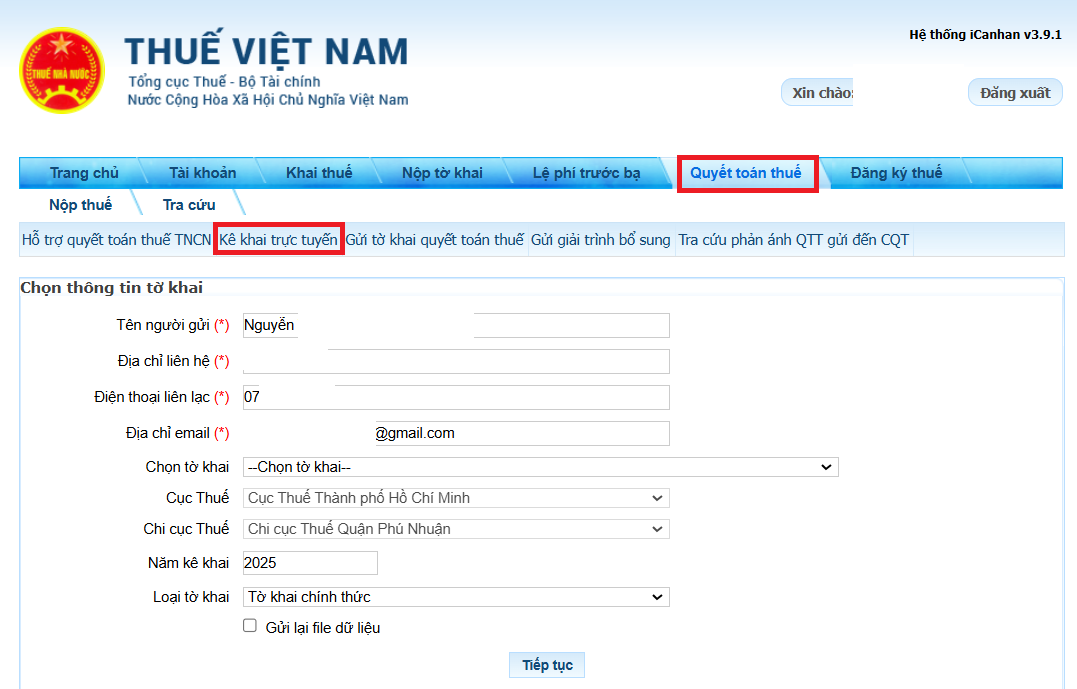
Bước 3: Nhập thông tin tờ khai
Nhập đầy đủ thông tin bắt buộc có dấu (*) và chọn loại tờ khai là "02/QTT-TNCN" (Tờ khai quyết toán thuế thu nhập cá nhân theo Thông tư 80/2021).
Xem chi tiết tại đây.
Bước 4:
Sau khi nhập toàn bộ các thông tin ở trên thì người nộp thuế nhấn nút “Tôi cam đoan số liệu đã khai và hồ sơ đính kèm là đúng và chịu trách nhiệm trước pháp luật về những số liệu đã khai và hồ sơ đính kèm”.
Nhấn nút Lưu bản nháp và "Hoàn thành kê khai" và chọn "Kết xuất XML" để lưu và nộp tờ khai đã kê khai.
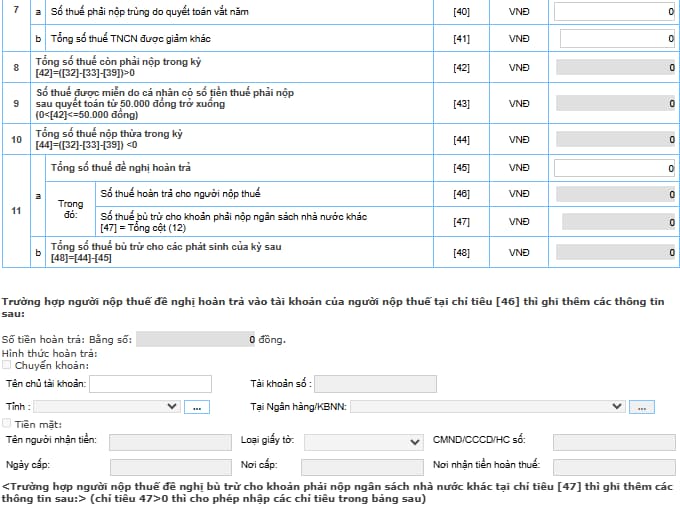
Tuy nhiên, nếu chỉ tiêu số [44] > 0 thì người nộp thuế thuộc diện nộp thừa tiền thuế và nhập số tiền thừa vào chỉ tiêu [46]
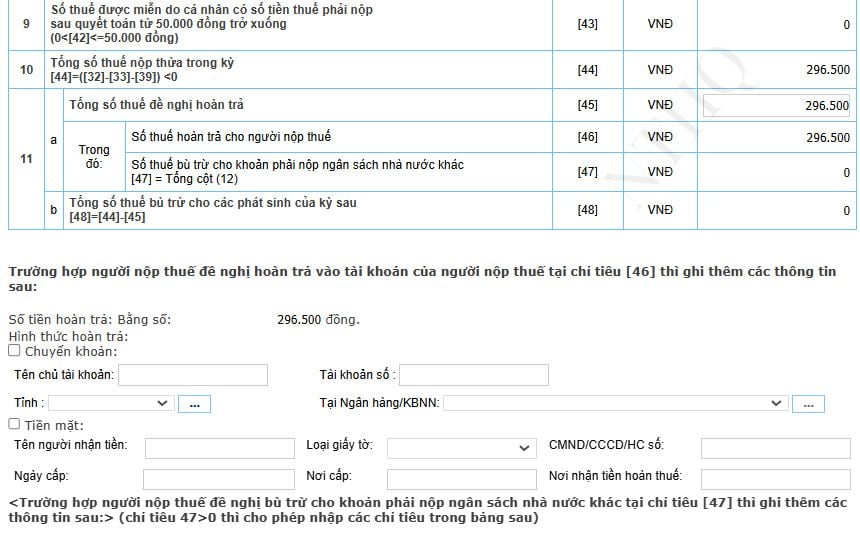
Lúc này người nộp thuế sẽ nhập các thông tin đề nghị hoàn bên dưới tờ khai bao gồm:
- Số tiền hoàn trả: Hệ thống tự động nhập từ chỉ tiêu số 44
- Hình thức hoàn trả thì người nộp thuế có thể chọn chuyển khoản hoặc tiền mặt và nhập các thông tin liên quan.
Lưu ý: Nếu người nộp thuế đã đề nghị bù trừ cho khoản phải nộp ngân sách nhà nước khác ở chỉ tiêu 47 thì nhập các thông tin sau:

Nhấn nút Lưu bản nháp và "Hoàn thành kê khai" và chọn "Kết xuất XML" để lưu và nộp tờ khai đã kê khai.
Lưu ý: Hiện hành, Hệ thống thông tin giải quyết thủ tục hành chính của Cục Thuế (dichvucong.gdt) là hệ thống đang được triển khai là nền tảng khuyến khích người nộp thuế thực hiện các thủ tục hành chính về thuế với cơ quan thuế, thay thế hoàn toàn Hệ thống Thuế điện tử (thuedientu.gdt) và các nền tảng cũ.
Nghĩa là hiện nay, người dân phải thực hiện đề nghị hoàn thuế online trên Cổng dịch vụ công, khuyến khích không thực hiện trên hệ thống Thuế điện tử nữa.
Sau đây là các bước hướng dẫn lập đề nghị hoàn thuế trên Dịch vụ công vào năm 2026.
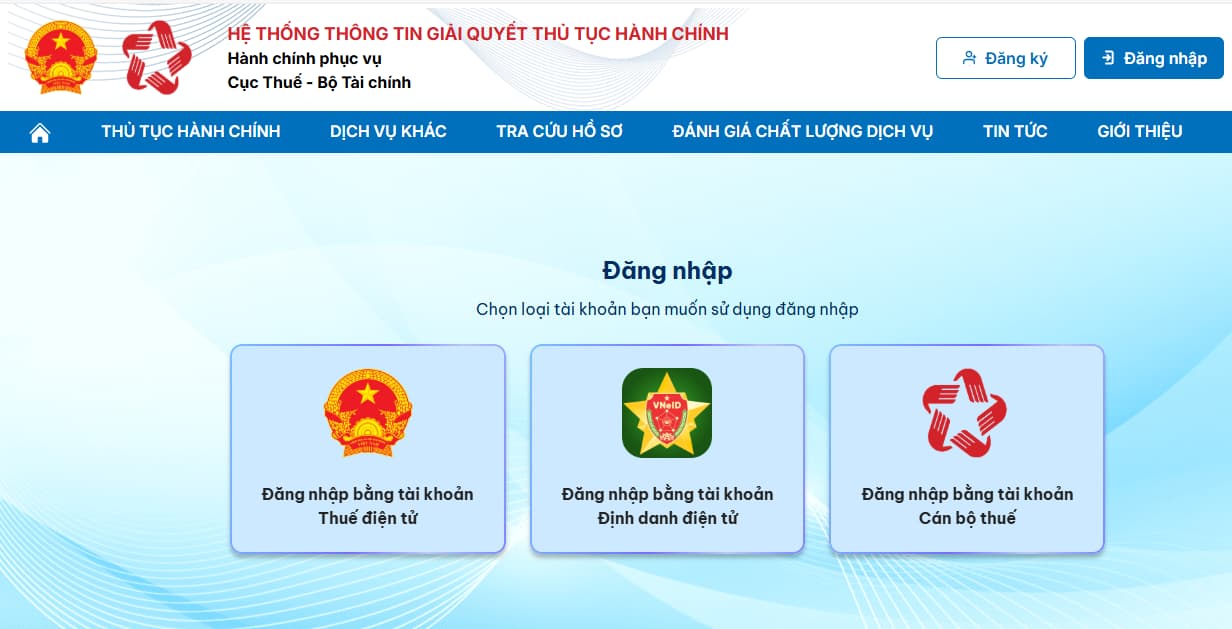
Bước 1:
Đăng nhập vào Cổng dịch vụ công Thuế bằng tài khoản Thuế điện tử hoặc Tài khoản định danh điện tử.
Bước 2:
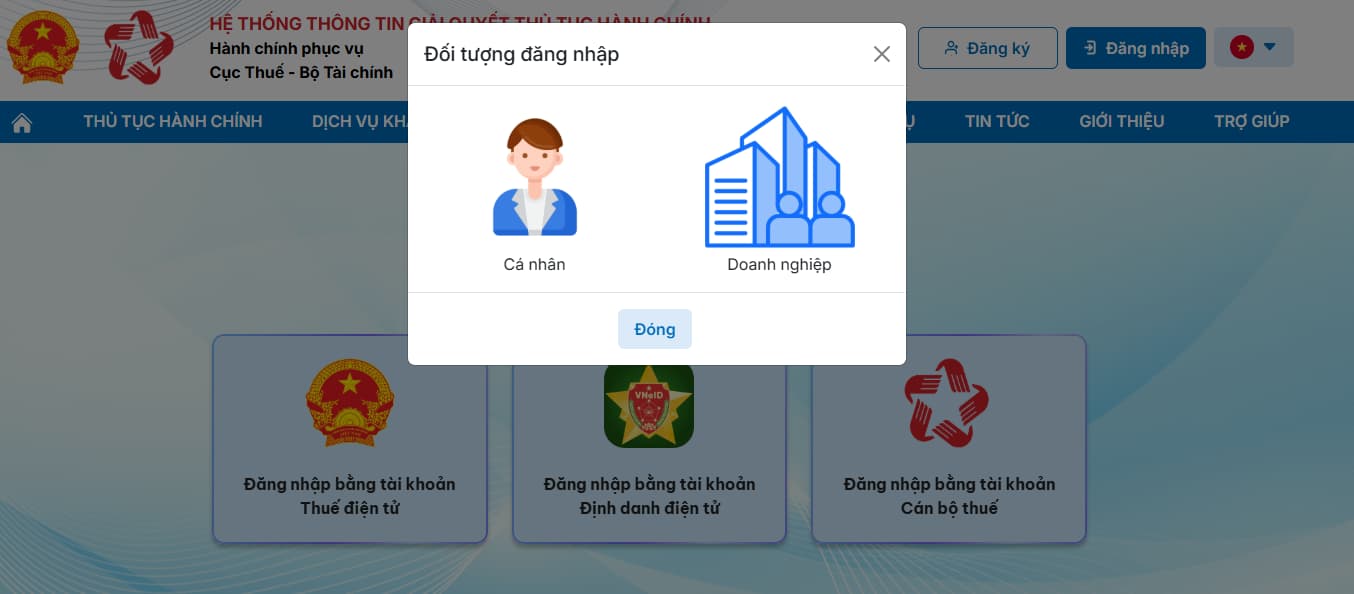
Chọn phân hệ "Cá nhân"
Bước 3:
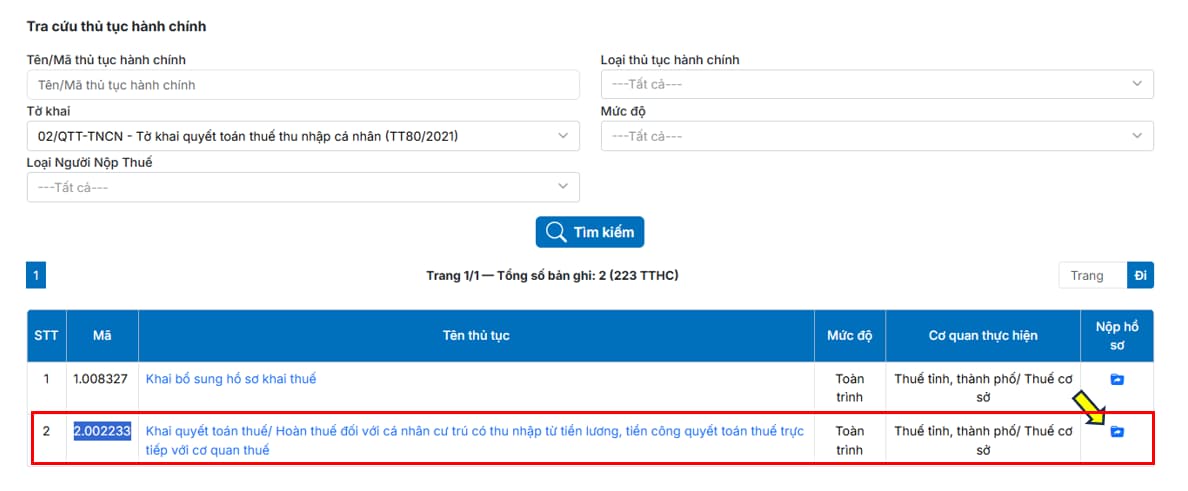
Tại mục "THỦ TỤC HÀNH CHÍNH" chọn tờ khai "02/QTT-TNCN- Tờ khai quyết toán thuế thu nhập cá nhân (TT80/2021)".
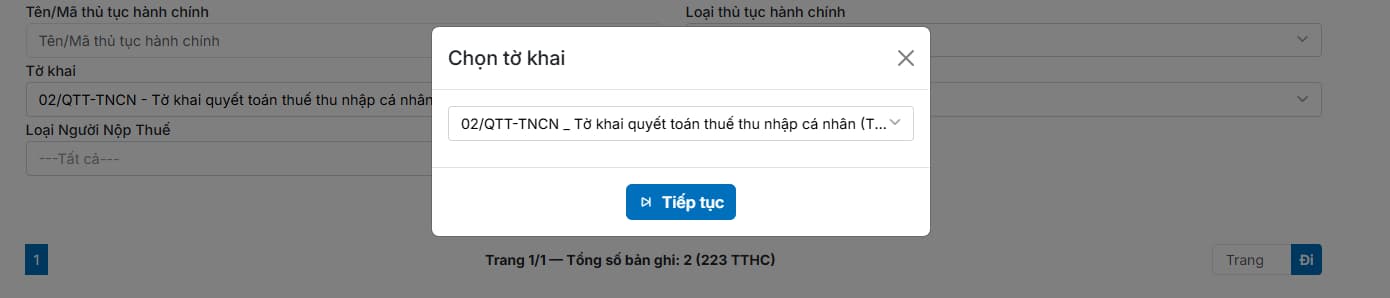
Tại mã 2.002233, nhấn vào biểu tượng chọn "Nộp hồ sơ", nhấn "Tiếp tục"
Bước 4:
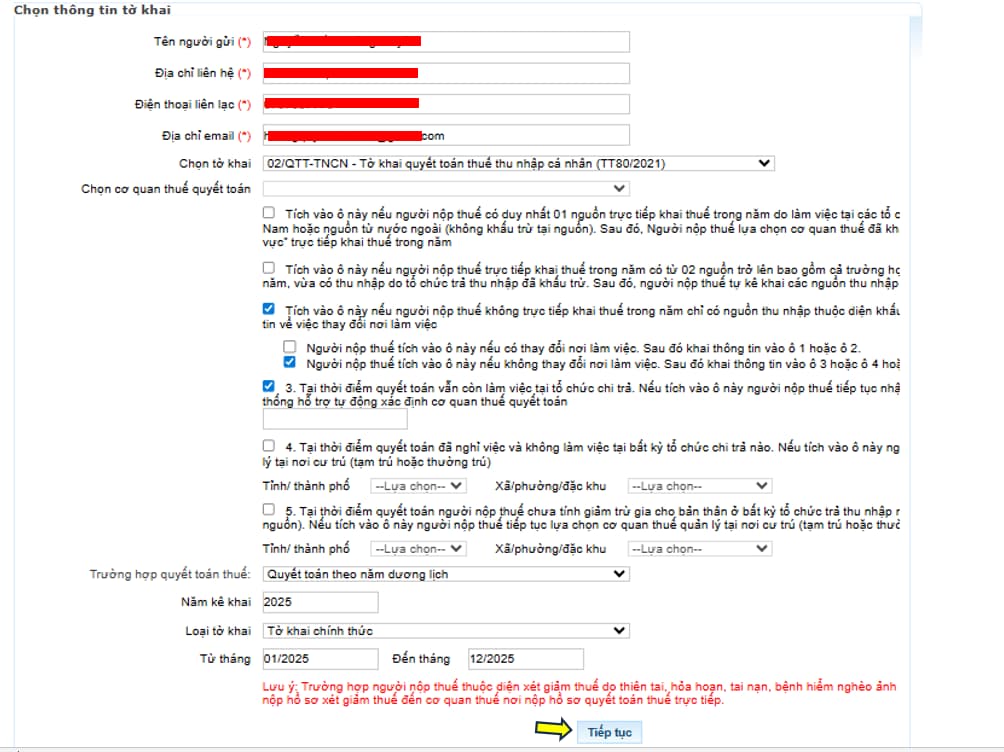
Tại Thông tin tờ khai:
- Mục chọn tờ khai -> Chọn "02/QTT-TNCN- Tờ khai quyết toán thuế thu nhập cá nhân".
- Mục chọn cơ quan thuế quyết toán:
+ Tích vào ô đầu tiên nếu nếu người nộp thuế có duy nhất 01 nguồn trực tiếp khai thuế trong năm do làm việc tại các tổ chức quốc tế, Đại sứ quán, Lãnh sự quán tại Việt Nam hoặc nguồn từ nước ngoài (không khấu trừ tại nguồn). Sau đó, Người nộp thuế lựa chọn cơ quan thuế đã khai trực tiếp trong năm tại ô “Chi cục Thuế khu vực” trực tiếp khai thuế trong năm
+ Tích vào ô thứ 2 nếu người nộp thuế trực tiếp khai thuế trong năm có từ 02 nguồn trở lên bao gồm cả trường hợp vừa có thu nhập thuộc diện khai trực tiếp trong năm, vừa có thu nhập do tổ chức trả thu nhập đã khấu trừ. Sau đó, người nộp thuế tự kê khai các nguồn thu nhập và thông tin liên quan theo bảng sau:
(Tiếp tục điền thông tin theo gợi ý)
+ Tích vào ô thứ 3 nếu người nộp thuế không trực tiếp khai thuế trong năm chỉ có nguồn thu nhập thuộc diện khấu trừ qua tổ chức trả thu nhập. Sau đó khai thông tin về việc thay đổi nơi làm việc
(Tiếp tục điền thông tin theo gợi ý)
- Mục Trường hợp quyết toán: Chọn quyết toán theo năm dương lịch
- Năm kê khai: Chọn năm 2025
Sau đó nhấn "Tiếp tục"
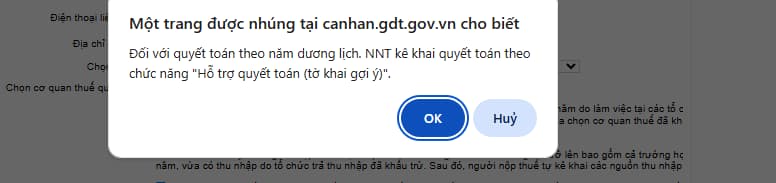
Nhấn "OK"
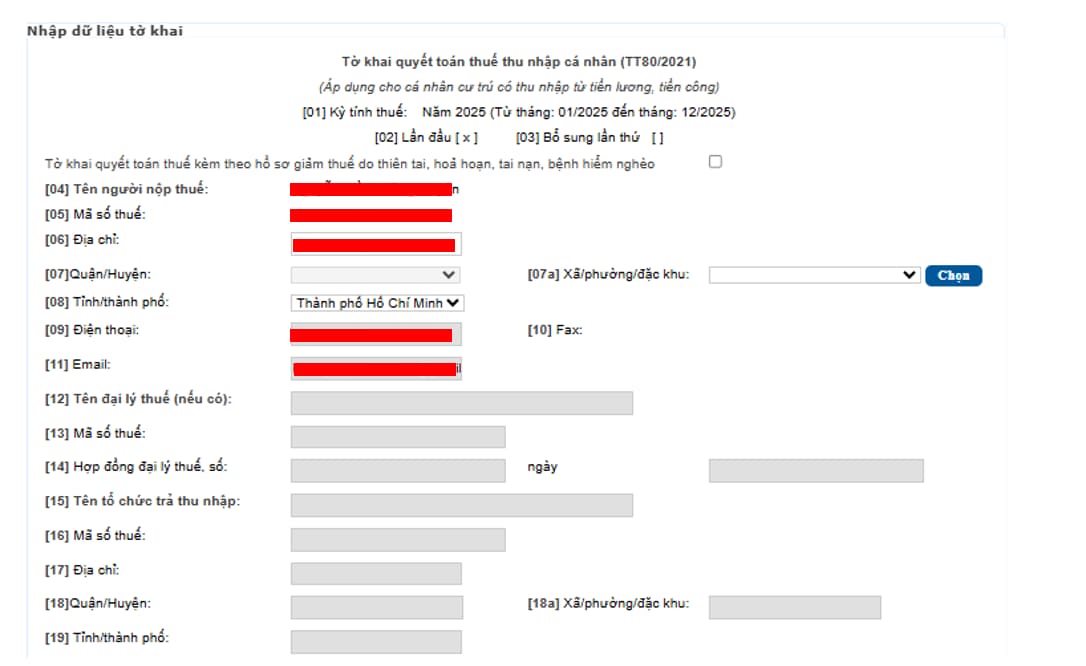
Bước 5:
Nhập các thông tin chi tiết theo mẫu tờ khai, bao gồm thông tin về thu nhập, các khoản giảm trừ và số thuế đã nộp.
Kiểm tra lại thông tin đã nhập để đảm bảo chính xác.
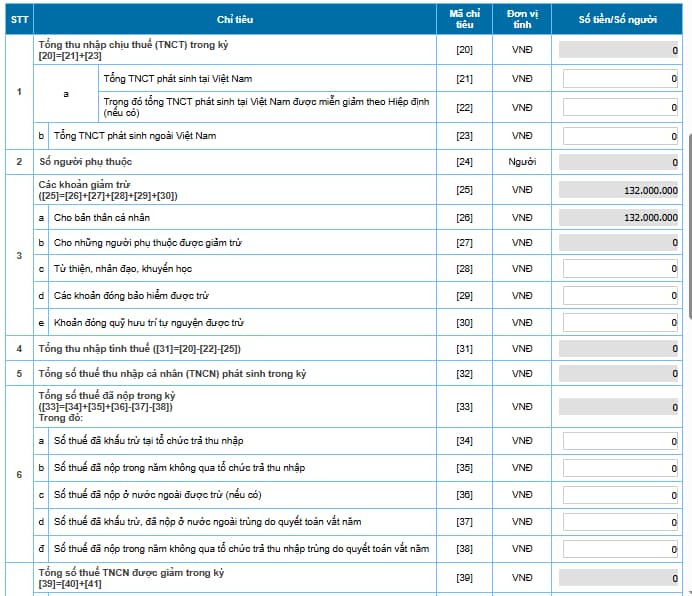
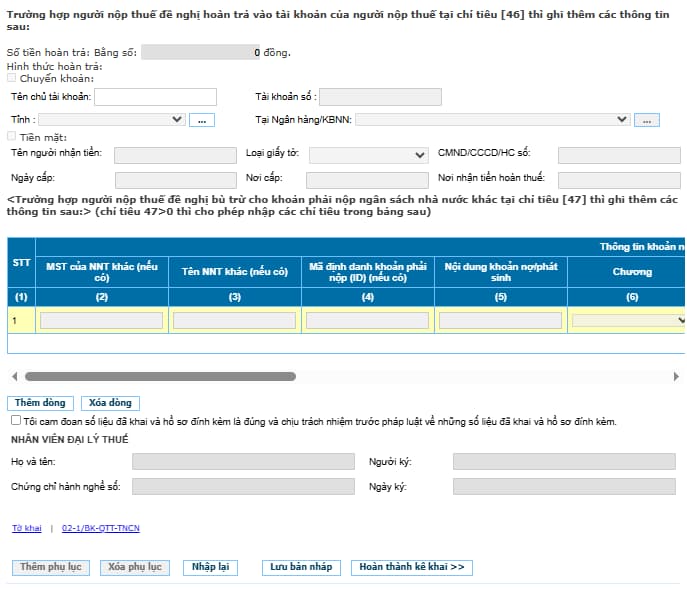
Trường hợp người nộp thuế có người phụ thuộc thì kê khai thêm mẫu bảng kê Giảm trừ gia cảnh cho người phụ thuộc => Chọn tab 02-1/BK-QTT-TNCN (nằm ở góc trái cuối màn hình):
- Kê khai đầy đủ thông tin bắt buộc.
- Nhập bảng kê Giảm trừ gia cảnh cho người phụ thuộc gồm họ tên người phụ thuộc, mã số thuế người phụ thuộc, chọn loại giấy tờ như CMND/ CCCD/ hộ chiếu/giấy khai sinh; số giấy tờ của CMND..; Ngày sinh NPT
Lưu ý [16] Từ tháng: Là thời điểm bắt đầu tính giảm trừ người phụ thuộc trong năm tính thuế theo thực tế phát sinh trong năm tính thuế, chỉ tiêu Đến tháng [17] là thời điểm kết thúc nghĩa vụ nuôi dưỡng trong năm tính thuế hoặc tháng 12 nếu trong năm chưa kết thúc nghĩa vụ nuôi dưỡng.
Lưu ý:
Tuy nhiên, nếu chỉ tiêu số [44] > 0 thì người nộp thuế thuộc diện nộp thừa tiền thuế và nhập số tiền thừa vào chỉ tiêu [46], nếu muốn bù trừ cho khoản phải nộp NSNN khác thì nhập số bù trừ vào chỉ tiêu [47]
Lúc này người nộp thuế sẽ nhập các thông tin đề nghị hoàn trả vào tài khoản bên dưới tờ khai:
+ Chuyển khoản: Chọn vào ô chuyển khoản sau đó điền thông tin tên chủ tài khoản, tài khoản số mở tại ngân hàng (lưu ý: Cục Thuế TP.HCM khuyến nghị nên hoàn trả bằng chuyển khoản và ghi rõ tên ngân hàng theo 3 cấp tên ngân hàng, tên chi nhánh ngân hàng, tỉnh thành).
+ Nhận tiền mặt: chọn vào ô tiền mặt, sau đó điền thông tin Tên người nhận tiền, loại giấy tờ (thẻ căn cước/hộ chiếu) số thẻ CC/Hộ chiếu, ngày cấp, nơi cấp, nơi nhận tiền hoàn thuế.
Bước 6: Gửi tờ khai
Nhấn nút “Tôi cam đoan số liệu đã khai và hồ sơ đính kèm là đúng và chịu trách nhiệm trước pháp luật về những số liệu đã khai và hồ sơ đính kèm”.
Nhấn nút Lưu bản nháp và "Hoàn thành kê khai" và chọn "Kết xuất XML" để lưu và nộp tờ khai đã kê khai.
Bước 7: Sau khi nộp tờ khai màn hình sẽ hiển thị Đính kèm phụ lục, người nộp thuế sẽ tải các chứng từ khấu trừ, chứng từ khác liên quan
Nếu trong năm quyết toán người nộp thuế là thử việc nhưng tại thời điểm quyết toán người nộp thuế đã ký hợp đồng lao đồng thì cần đính kèm hợp đồng để xác minh nơi làm việc.

Hướng dẫn đề nghị hoàn thuế TNCN online chi tiết 2026 trên thuedientu.gdt.gov?
Bao lâu mới được hoàn thuế TNCN?
Theo quy định tại Điều 75 Luật Quản lý thuế 2019 thì thời hạn giải quyết hồ sơ hoàn thuế được quy định như sau:
Thời hạn giải quyết hồ sơ hoàn thuế
1. Đối với hồ sơ thuộc diện hoàn thuế trước, chậm nhất là 06 ngày làm việc kể từ ngày cơ quan quản lý thuế có thông báo về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế, cơ quan quản lý thuế phải quyết định hoàn thuế cho người nộp thuế hoặc thông báo chuyển hồ sơ của người nộp thuế sang kiểm tra trước hoàn thuế nếu thuộc trường hợp quy định tại khoản 2 Điều 73 của Luật này hoặc thông báo không hoàn thuế cho người nộp thuế nếu hồ sơ không đủ điều kiện hoàn thuế.
Trường hợp thông tin khai trên hồ sơ hoàn thuế khác với thông tin quản lý của cơ quan quản lý thuế thì cơ quan quản lý thuế thông báo bằng văn bản để người nộp thuế giải trình, bổ sung thông tin. Thời gian giải trình, bổ sung thông tin không tính trong thời hạn giải quyết hồ sơ hoàn thuế.
2. Đối với hồ sơ thuộc diện kiểm tra trước hoàn thuế, chậm nhất là 40 ngày kể từ ngày cơ quan quản lý thuế có thông báo bằng văn bản về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế, cơ quan quản lý thuế phải quyết định hoàn thuế cho người nộp thuế hoặc không hoàn thuế cho người nộp thuế nếu hồ sơ không đủ điều kiện hoàn thuế.
3. Quá thời hạn quy định tại khoản 1 và khoản 2 Điều này, nếu việc chậm ban hành quyết định hoàn thuế do lỗi của cơ quan quản lý thuế thì ngoài số tiền thuế phải hoàn trả, cơ quan quản lý thuế còn phải trả tiền lãi với mức 0,03%/ngày tính trên số tiền phải hoàn trả và số ngày chậm hoàn trả. Nguồn tiền trả lãi được chi từ ngân sách trung ương theo quy định của pháp luật về ngân sách nhà nước.
Đồng thời căn cứ tại Điều 33 Thông tư 80/2021/TT-BTC thì hồ sơ hoàn thuế TNCN là hồ sơ thuộc diện hoàn thuế trước.
Như vậy, đối với hồ sơ thuộc hoàn thuế trước chậm nhất là 06 ngày làm việc kể từ ngày cơ quan quản lý thuế có thông báo về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế.
Lưu ý, Từ ngày 01/07/2026, Luật Quản lý thuế 2025 chính thức có hiệu lực thi hành, trừ những quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 sẽ có hiệu lực từ ngày 01/01/2026.
Căn cứ vào khoản 6 Điều 18 Luật Quản lý thuế 2025 có đề cập thời hạn tiếp nhận, giải quyết và phản hồi thông tin hồ sơ hoàn thuế của cơ quan quản lý thuế sẽ do Chính phủ quy định.
Cho đến khi có văn bản hướng dẫn, thời hạn giải quyết hồ sơ hoàn thuế được thực hiện như trên.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];