
Hướng dẫn cách kiểm tra SIM của mình có thuộc diện bị khóa sau 15/4 không?
>> Tải về Lịch nộp thuế 2026 >> Tải về File excel tính thuế TNCN mới nhất 2026 >>Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN |
Thông tư 08/2026/TT-BKHCN được áp dụng đối với cả thuê bao mở mới và thuê bao đang sử dụng. Với SIM đăng ký mới, người dùng bắt buộc phải thực hiện xác thực thông tin đầy đủ và chụp ảnh chân dung tại thời điểm đăng ký dịch vụ với nhà mạng để được kích hoạt dịch vụ.
Trường hợp thuê bao đang sử dụng, các khách hàng sử dụng thông tin cá nhân cũ (như chứng minh nhân dân 9 số trước đây) để đăng ký với nhà mạng thì cần phải cập nhật lại thông tin chuẩn xác với Cơ sở dữ liệu Quốc gia về Dân cư để tiếp tục sử dụng dịch vụ.
Với SIM thuộc nhóm cần phải cập nhật lại thông tin và xác thực sinh trắc học khuôn mặt, khách hàng sẽ nhận được tin nhắn của tổng đài nhà mạng.
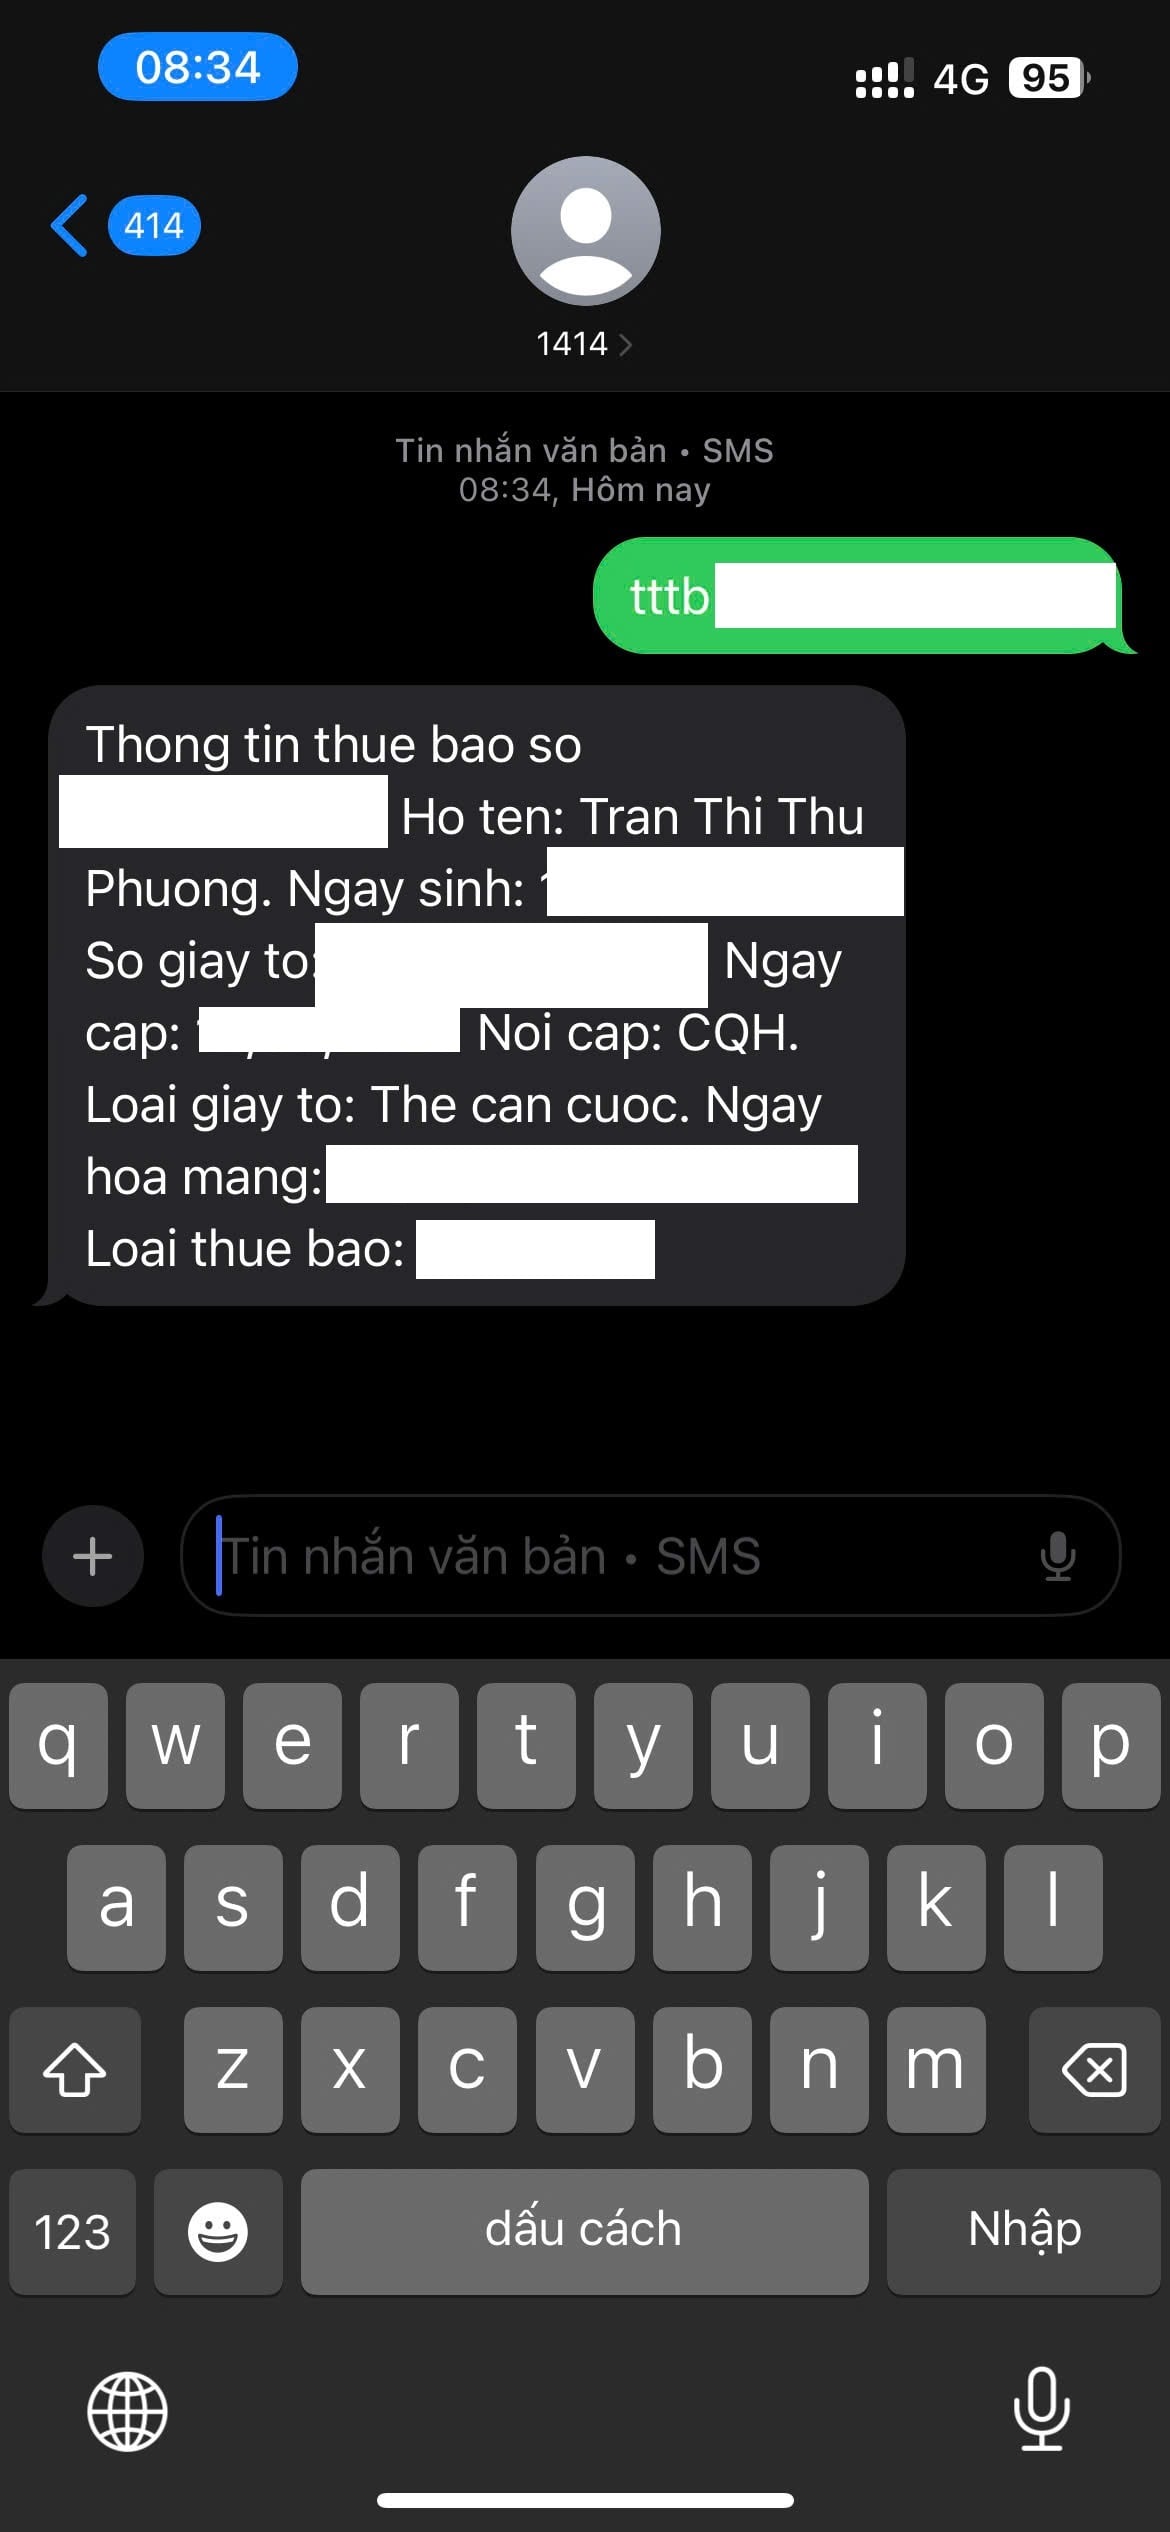
Để kiểm tra SIM có thông tin có khớp với thông tin của cá nhân hay không người dùng có thể thực hiện nhắn tin theo cú pháp:
TTTB số Căn cước công dân gửi đến tổng đài 1414 |
Với khách hàng chưa cập nhật số CCCD vẫn dùng số chứng minh nhân dân cũ trên SIM, cần soạn tin nhắn với nội dung “TTTB số Chứng minh nhân dân” gửi đến tổng đài 1414.
Tổng đài sẽ phản hồi lại sau vài giây với nội dung gồm thông tin chi tiết của số điện thoại di động đang sử dụng, bao gồm họ, tên, ngày sinh, số căn cước công dân, nơi cấp, ngày cấp…
==> Nếu kết quả do tổng đài 1414 cung cấp khớp với thông tin cá nhân hiện nghĩa là thuê bao di động đảm bảo điều kiện. Ngược lại, chủ SIM phải tiến hành chuẩn hóa thông tin số điện thoại.
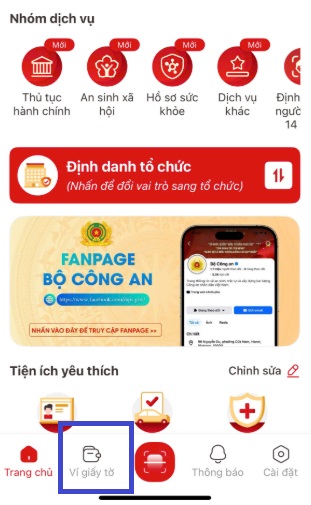
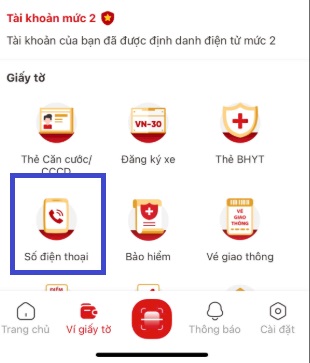
Để xem lại tất cả số điện thoại được đăng ký bằng thông tin bản thân, người dùng cũng có thể mở app VNeID, đăng nhập, chọn mục Ví giấy tờ >> Số điện thoại và nhập mật khẩu cấp 2 để xem.
Người dùng cần chú ý theo dõi tin nhắn thông báo của tổng đài, app nhà mạng và ứng dụng VNeID để biết số di động bản thân đang sử dụng có thuộc diện cần chuẩn hóa thông tin hay không, tránh bị gián đoạn liên lạc.
Lưu ý:
Thông tư 08/2026/TT-BKHCN có hiệu lực thi hành kể từ ngày 15 tháng 4 năm 2026, trừ trường hợp quy định Điều 8 Thông tư 08/2026/TT-BKHCN có hiệu lực thi hành kể từ ngày 15 tháng 6 năm 2026.
Hướng dẫn cách kiểm tra SIM của mình có thuộc diện bị khóa sau 15/4 không? (Hình từ Internet)
Cách xác thực SIM chính chủ năm 2026 theo Thông tư 08?
Theo Điều 4 Thông tư 08/2026/TT-BKHCN quy định như sau:
Phương thức xác thực thông tin thuê bao
1. Việc xác thực thông tin thuê bao đối với số thuê bao di động (bao gồm xác thực 04 trường thông tin: số định danh cá nhân; họ, chữ đệm và tên; ngày, tháng, năm sinh; thông tin sinh trắc học ảnh khuôn mặt) chỉ được thực hiện thông qua một trong các hình thức sau:
a) Trực tuyến thông qua ứng dụng định danh quốc gia (sau đây gọi tắt là ứng dụng VNelD);
b) Trực tuyến thông qua ứng dụng của chính doanh nghiệp cung cấp dịch vụ viễn thông di động mặt đất sở hữu theo quy định tại khoản 3 Điều 16 Nghị định số 163/2024/NĐ-CP;
c) Trực tiếp tại điểm do chính doanh nghiệp cung cấp dịch vụ viễn thông di động mặt đất trực tiếp sở hữu, thiết lập theo quy định tại khoản 1 Điều 16 Nghị định số 163/2024/NĐ-CP.
d) Trực tiếp tại điểm có địa chỉ xác định do doanh nghiệp khác thiết lập, được doanh nghiệp cung cấp dịch vụ viễn thông di động mặt đất ký hợp đồng ủy quyền để thực hiện việc đăng ký thông tin thuê bao theo quy định tại khoản 2 Điều 16 Nghị định số 163/2024/NĐ-CP.
2. Doanh nghiệp viễn thông có nghĩa vụ lưu giữ đầy đủ, chính xác các thông tin, tài liệu chứng minh việc đã triển khai các giải pháp xác thực thông tin thuê bao theo đúng quy định trong suốt thời gian số thuê bao di động hoạt động, trừ trường hợp có quy định khác của pháp luật.
Như vậy, Việc xác thực thông tin thuê bao đối với số thuê bao di động (xác thực sim chính chủ) (bao gồm xác thực 04 trường thông tin: số định danh cá nhân; họ, chữ đệm và tên; ngày, tháng, năm sinh; thông tin sinh trắc học ảnh khuôn mặt)
Theo đó, 4 cách xác thực SIM chính chủ năm 2026 theo Thông tư 08 gồm:
(1) Trực tuyến thông qua ứng dụng định danh quốc gia (ứng dụng VNelD);
(2) Trực tuyến thông qua ứng dụng của chính doanh nghiệp cung cấp dịch vụ viễn thông di động mặt đất sở hữu theo quy định tại khoản 3 Điều 16 Nghị định 163/2024/NĐ-CP;
(3) Trực tiếp tại điểm do chính doanh nghiệp cung cấp dịch vụ viễn thông di động mặt đất trực tiếp sở hữu, thiết lập theo quy định tại khoản 1 Điều 16 Nghị định 163/2024/NĐ-CP.
(4) Trực tiếp tại điểm có địa chỉ xác định do doanh nghiệp khác thiết lập, được doanh nghiệp cung cấp dịch vụ viễn thông di động mặt đất ký hợp đồng ủy quyền để thực hiện việc đăng ký thông tin thuê bao theo quy định tại khoản 2 Điều 16 Nghị định 163/2024/NĐ-CP
Doanh nghiệp viễn thông có nghĩa vụ lưu giữ đầy đủ, chính xác các thông tin, tài liệu chứng minh việc đã triển khai các giải pháp xác thực thông tin thuê bao theo đúng quy định trong suốt thời gian số thuê bao di động hoạt động, trừ trường hợp có quy định khác của pháp luật.
Khoản phụ cấp điện thoại cho người lao động chi bằng tiền có tính vào thu nhập chịu thuế TNCN không?
Căn cứ điểm g khoản 2 Điều 2 Thông tư 111/2013/TT-BTC quy định các khoản thu nhập chịu thuế TNCN như sau:
Các khoản thu nhập chịu thuế
Theo quy định tại Điều 3 Luật Thuế thu nhập cá nhân và Điều 3 Nghị định số 65/2013/NĐ-CP, các khoản thu nhập chịu thuế thu nhập cá nhân bao gồm:
...
2. Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới các hình thức bằng tiền hoặc không bằng tiền.
...
đ) Các khoản lợi ích bằng tiền hoặc không bằng tiền ngoài tiền lương, tiền công do người sử dụng lao động trả mà người nộp thuế được hưởng dưới mọi hình thức:
...
đ.4) Phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục,... cao hơn mức quy định hiện hành của Nhà nước. Mức khoán chi không tính vào thu nhập chịu thuế đối với một số trường hợp như sau:
đ.4.1) Đối với cán bộ, công chức và người làm việc trong các cơ quan hành chính sự nghiệp, Đảng, đoàn thể, Hội, Hiệp hội: mức khoán chi áp dụng theo văn bản hướng dẫn của Bộ Tài chính.
đ.4.2) Đối với người lao động làm việc trong các tổ chức kinh doanh, các văn phòng đại diện: mức khoán chi áp dụng phù hợp với mức xác định thu nhập chịu thuế thu nhập doanh nghiệp theo các văn bản hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp.
...
Theo đó, các khoản thu nhập từ tiền công, tiền lương là thu nhập người lao động nhận được từ người sử dụng lao động bao gồm cả các khoản phụ cấp, trợ cấp đều là các khoản thu nhập phát sinh thuộc thu nhập chịu thuế TNCN theo quy định.
Tham khảo nội dung giải đáp của Cục thuế trong Hội nghị trực tuyến Hỗ trợ Quyết toán thuế TNCN năm 2025 về xác định thu nhập chịu thuế TNCN đối với khoản phụ cấp điện thoại cho người lao động chi bằng tiền dưới đây: CÂU HỎI: Khoản phụ cấp điện thoại cho người lao động chi bằng tiền có tính vào TNCT TNCN không? TRẢ LỜI: - Căn cứ điểm đ Khoản 2 Điều 2 Thông tư số 111/2013/TT-BTC ngày 15/08/2013 của Bộ Tài chính hướng dẫn: “đ) Các khoản lợi ích bằng tiền hoặc không bằng tiền ngoài tiền lương, tiền công do người sử dụng lao động trả mà người nộp thuế được hưởng dưới mọi hình thức: ...đ.4) Phần khoản chi văn phòng phẩm, công tác phí, điện thoại, trang phục,... cao hơn mức quy định hiện hành của Nhà nước. Mức khoản chi không tính vào thu nhập chịu thuế đối với một số trường hợp như sau: ...đ.4.2) Đối với người lao động làm việc trong các tổ chức kinh doanh, các văn phòng đại diện: mức khoán chi áp dụng phù hợp với mức xác định thu nhập chịu thuế thu nhập doanh nghiệp theo các văn bản hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp”. Trường hợp Công ty chi tiền điện thoại cho người lao động phù hợp với mức xác định thu nhập chịu thuế thu nhập doanh nghiệp theo các văn bản hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp thì khoản chi này không tính vào thu nhập chịu thuế TNCN của người lao động. Trường hợp Công ty chi tiền điện thoại cho người lao động cao hơn mức khoán chi quy định thì phần chi cao hơn mức khoán chi quy định phải tính vào thu nhập chịu thuế TNCN của người lao động. |
Như vậy, theo hướng dẫn của Cục Thuế xác định thu nhập chịu thuế TNCN đối với khoản phụ cấp điện thoại cho người lao động chi bằng tiền như sau:
- Khoản chi tiền điện thoại cho người lao động phù hợp với mức xác định thu nhập chịu thuế TNDN theo các văn bản hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp 2025 thì khoản chi này không tính vào thu nhập chịu thuế TNCN của người lao động.
- Trường hợp khoản chi tiền điện thoại cho người lao động cao hơn mức khoán chi quy định thì phần chi cao hơn mức khoán chi quy định phải tính vào thu nhập chịu thuế TNCN của người lao động.
Lưu ý: Hiện hành, Luật Thuế thu nhập cá nhân 2025 thay thế Luật Thuế thu nhập cá nhân 2007, có hiệu lực từ 1/7/2026 (riêng một số quy định liên quan đến thu nhập từ kinh doanh, tiền lương tiền công của cá nhân cư trú có hiệu lực từ 1/1/2026). Tuy nhiên, Bộ Tài chính chưa ban hành Thông tư hướng dẫn Luật Thuế thu nhập cá nhân 2025 thay thế Thông tư 111/2013/TT-BTC nên người nộp thuế tạm thời tham khảo quy định tại Thông tư 111/2013/TT-BTC để thực hiện.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];







































