Hướng dẫn cá nhân tự quyết toán thuế TNCN trên Dịch vụ công mới nhất 2026?
Để quyết toán thuế TNCN, người nộp thuế là cá nhân thuộc trường hợp tự quyết toán với cơ quan thuế thực hiện như sau:
Bước 1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính có địa chỉ:
https://dichvucong.gdt.gov.vn/tthc/homelogin

Bước 2: Đăng nhập bằng tài khoản thuế điện tử hoặc tài khoản định danh điện tử sau đó chọn "Cá nhân"


Bước 3: Tại màn hình chính, NNT lựa chọn mục “Thủ tục hành chính”
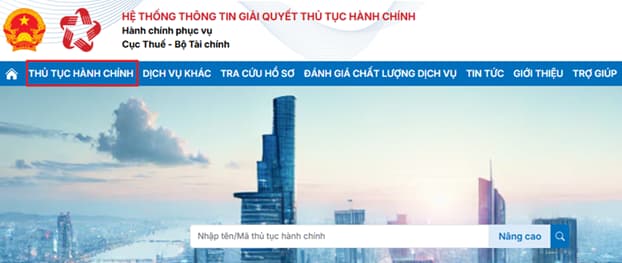
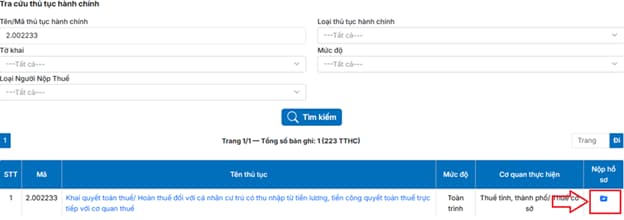
- Tại mục Tên/mã thủ tục hành chính, NNT nhập mã TTHC “2.002233”, tích “Tìm kiếm” để tìm kiếm thủ tục Khai quyết toán thuế/ Hoàn thuế đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công quyết toán thuế trực tiếp với cơ quan thuế
- NNT tích chọn “Nộp hồ sơ” để thực hiện kê khai, nộp hồ sơ
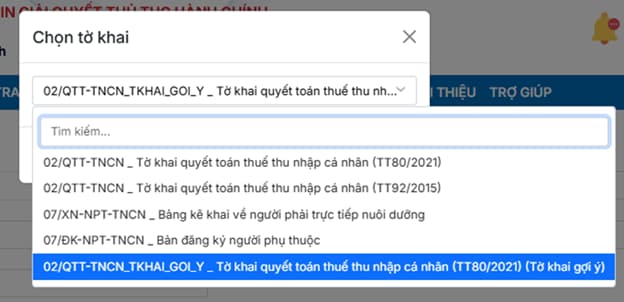
Bước 4: NNT lựa chọn tờ khai và tích “Tiếp tục”
- Trường hợp NNT lựa chọn tờ khai 02/QTT-TNCN_Tờ khai quyết toán thuế thu nhập cá nhân (TT80/2021)
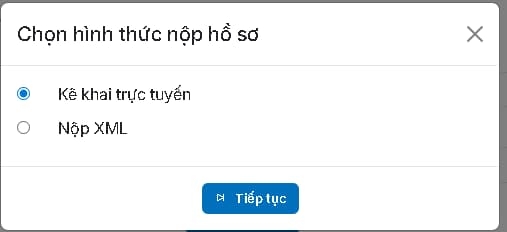
- NNT lựa chọn hình thức nộp hồ sơ và tích “Tiếp tục”
Bước 5: Người nộp thuế có thể chọn hình thức Kê khai trực tuyến hoặc Nộp XML
(1) Kê khai trực tuyến:
Kê khai trực tuyến: NNT thực hiện kê khai trực tiếp trên Hệ thống thông tin giải quyết thủ tục hành chính.
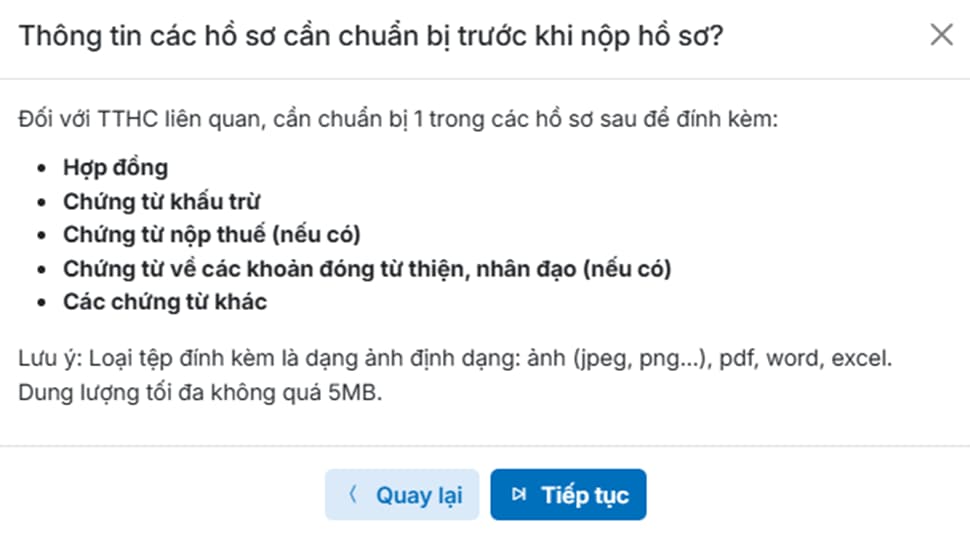
- Hệ thống sẽ hiển thị các hồ sơ liên quan NNT cần chuẩn bị trước khi nộp hồ sơ, NNT chọn “Tiếp tục” để kê khai.
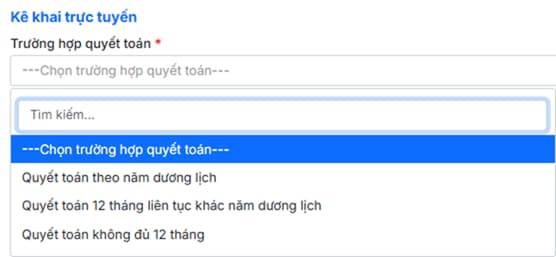
- NNT thực hiện kê khai phần thông tin chung như:
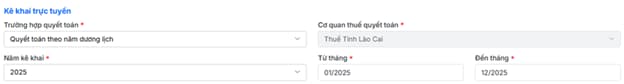
+ Trường hợp quyết toán: NNT lựa chọn trường hợp quyết toán tương ứng
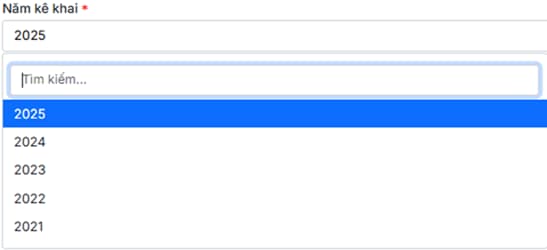
+ Năm kê khai: NNT lựa chọn năm thực hiện kê khai QTT TNCN, sau khi lựa chọn năm kê khai, hệ thống sẽ tự động hiển thị thời gian từ tháng đến tháng
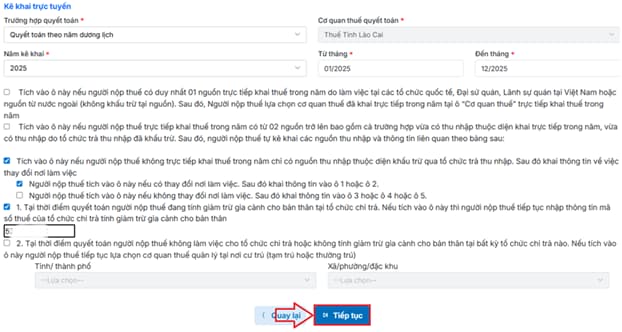
+ NNT tích chọn trường hợp QTT để xác định cơ quan thuế quyết toán
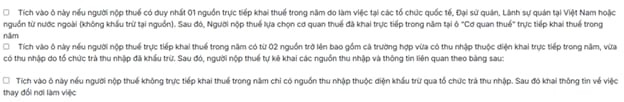
Sau khi chọn trường hợp QTT, hệ thống tự hiển thị cơ quan thuế quyết toán
- NNT chọn “Tiếp tục” để chuyển màn hình kê khai tiếp theo
- Hệ thống sẽ hiển thị thông tin địa chỉ cư trú, số điện thoại, email của người nộp thuế, NNT thực hiện kiểm tra thông tin địa chỉ và sửa nếu thông tin chưa chính xác.
Trường hợp NNT có hồ sơ đề nghị giảm thuế do thiên tai, hỏa hoạn, bệnh hiểm nghèo thì tích vào ô “Tờ khai quyết toán thuế kèm theo hồ sơ giảm thuế do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo”.
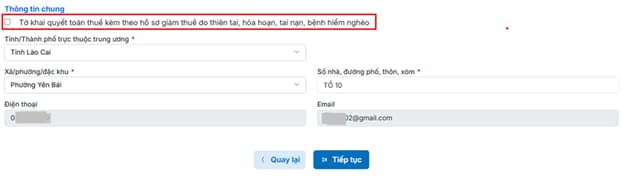
Sau đó chọn “Tiếp tục” để chuyển đến màn hình tiếp theo.
- NNT lựa chọn trường hợp có giảm trừ gia cảnh cho người phụ thuộc không và tích “Tiếp tục”
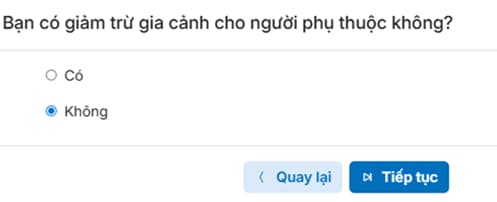
- Trường hợp tích “Có”, NNT thực hiện kê khai thông tin tại Bảng kê giảm trừ gia cảnh cho người phụ thuộc và tích “Tiếp tục”
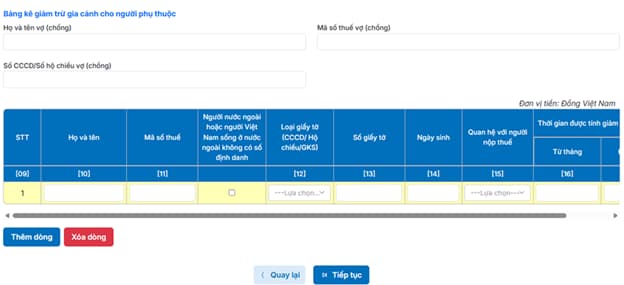
- Hệ thống chuyển đến màn hình kê khai thông tin thu nhập trên tờ khai quyết toán thuế, NNT thực hiện kê khai thông tin và tích chọn “Tiếp tục”.
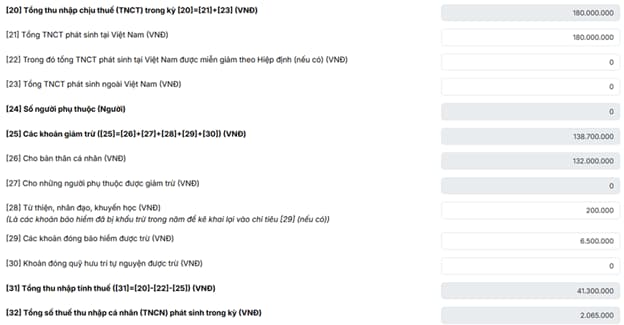
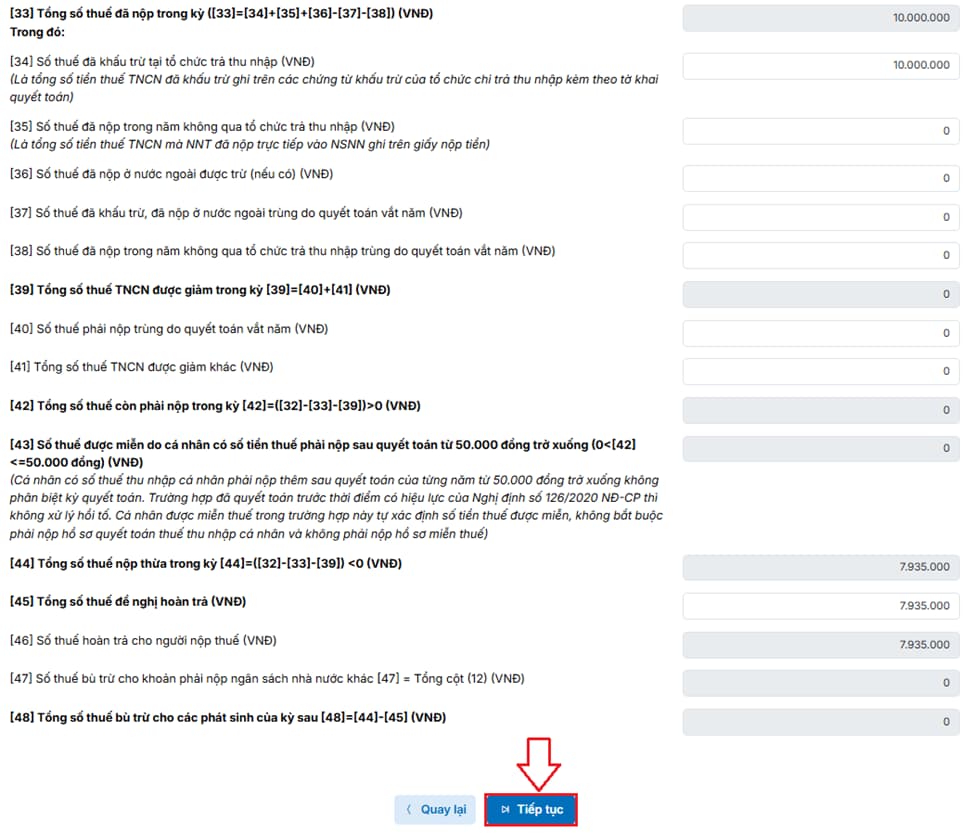
- NNT lựa chọn hình thức hoàn trả và nhập thông tin nhận tiền tương ứng với từng hình thức, sau đó chọn “Tiếp tục”
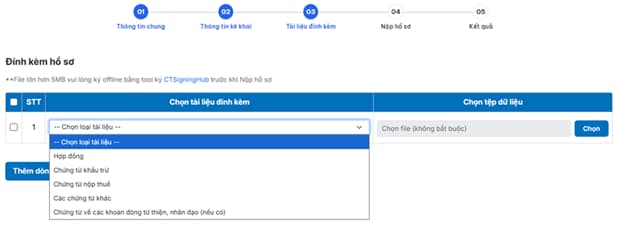
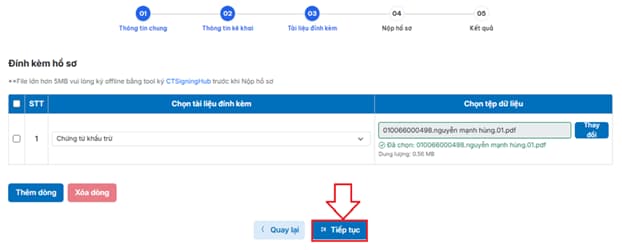
Sau khi đính kèm tài liệu xong, NNT chọn “Tiếp tục” để chuyển đến bước tiếp theo.
- Hệ thống hiển thị đầy đủ thông tin của tờ khai quyết toán thuế đã được NNT kê khai thông tin, NNT kiểm tra thông tin trên tờ khai.
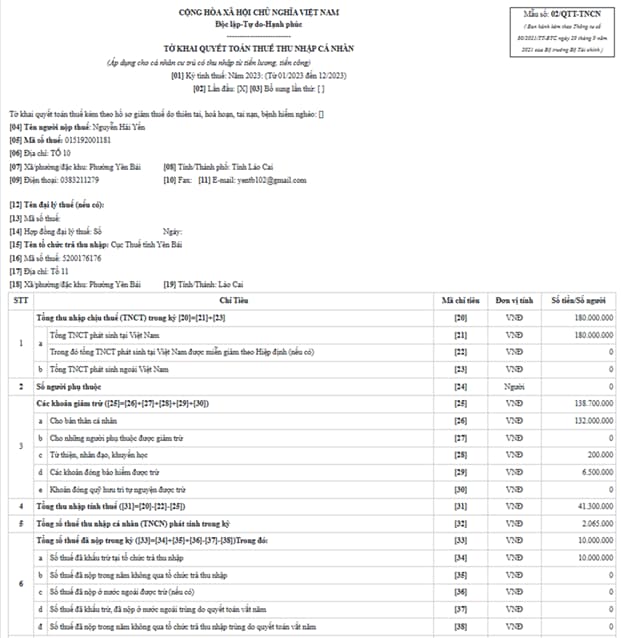
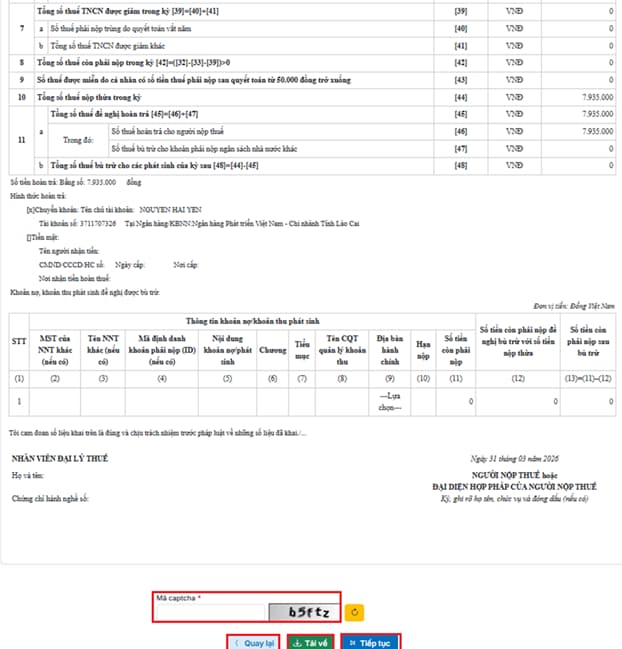
+ Trường hợp thông tin trên tờ khai chưa đúng, cần điều chỉnh NNT chọn quay lại để quay lại các bước trước để điều chỉnh thông tin.
+ Trường hợp thông tin trên tờ khai đúng, NNT chọn “Tải về” để tải file xml lưu trữ, nhập thông tin mã captcha và chọn “Tiếp tục” để nộp tờ khai.
(2) Nộp XML
- NNT lựa chọn hình thức nộp hồ sơ “Nộp XML” để nộp tờ khai dạng xml. NNT thực hiện kê khai trên ứng dụng HTKK và kết xuất dữ liệu dạng xml để nộp tờ khai.
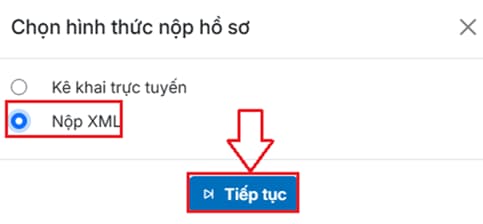
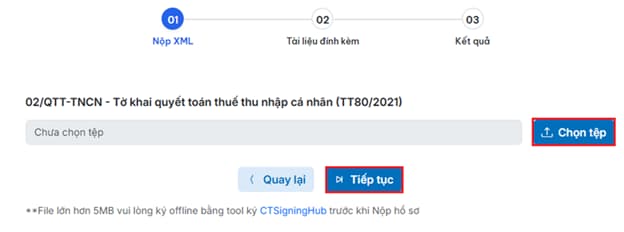
NNT tích “Chọn tệp” để tải file tờ khai dạng xml và chọn “Tiếp tục” để chuyển đến bước tiếp theo.
Bước 6: Hệ thống gửi mã OTP về số điện thoại và địa chỉ email NNT đã đăng ký với cơ quan thuế, NNT nhập mã OTP nhận được và chọn “Tiếp tục” để nộp tờ khai.
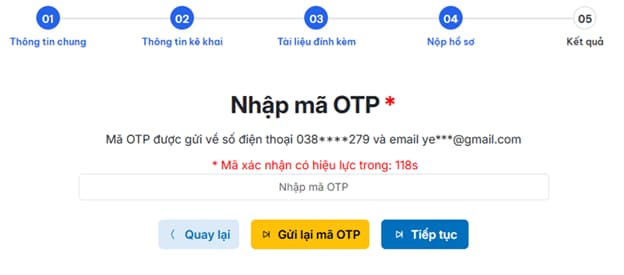
Sau khi bấm Tiếp tục, màn hình sẽ hiện ra đã nộp thành công thì lúc đó đã hoàn thành xong việc kê khai và nộp tờ khai trực tuyến qua trang dịch vụ công.
Xem thêm:
>> Tải mẫu Đơn đề nghị tạm dừng đóng kinh phí công đoàn mới nhất 2026?
>> Từ năm 2026 chậm nộp tờ khai thuế không phải làm công văn giải trình?
>> Mốc thời gian nộp hồ sơ khai thuế trong năm 2026 mà HKD, CNKD cần lưu ý?
>> Xuất khẩu hàng mẫu không thu tiền có được khấu trừ thuế GTGT đầu vào, đầu ra không?
>> Điều chỉnh giá xăng dầu 23h45 ngày 5/4/2026 tăng hay giảm hay giữ nguyên?
>> Giá bán xăng dầu ngày 5/4/2026 bao nhiêu tiền một lít?
Hướng dẫn cá nhân tự quyết toán thuế TNCN trên Dịch vụ công mới nhất 2026? (Hình từ Internet)
Thời hạn cá nhân tự quyết toán thuế TNCN năm 2026 là khi nào?
Căn cứ tại khoản 2 Điều 44 Luật Quản lý thuế 2019 quy định về thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm như sau:
Thời hạn nộp hồ sơ khai thuế
...
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.
...
Theo đó, ngày 31/03/2026 là ngày cuối cùng quyết toán thuế đối với cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập.
Đối với trường hợp người nộp thuế có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế TNCN với cơ quan thuế thì thời hạn quyết toán thuế chậm nhất là ngày 30/4/2026.
Tuy nhiên, ngày 30/4/2026 và ngày 01/5/2026 (nghỉ lễ ngày Giải phóng miền Nam 30/4 và Quốc tế Lao động 1/5) do đó theo Điều 86 Thông tư 80/2021/TT-BTC thì ngày 30/4/2026 và 01/5/2026 thuộc ngày nghỉ lễ hằng năm nên người lao động trực tiếp quyết toán thuế thu nhập cá nhân với cơ quan thuế thì thời hạn quyết toán thuế TNCN 2025 chậm nhất là ngày 02/5/2026.
Như vậy, thời hạn cá nhân tự quyết toán thuế TNCN chậm nhất là ngày 04/5/2026.
Lưu ý: Thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. (Điều 8 Thông tư 19/2021/TT-BTC)
Trường hợp cá nhân tự quyết toán thuế có thu nhập được trả từ nhiều nơi thì nộp hồ sơ quyết toán thuế ở đâu?
Căn cứ điểm b.2 khoản 8 Điều 11 Nghị định 126/2020/NĐ-CP được sửa đổi bổ sung bởi Điều 3 Nghị định 373/2025/NĐ-CP quy định về nộp hồ sơ khai quyết toán thuế đối với cá nhân có thu nhập từ hai nơi trở lên như sau:
Địa điểm nộp hồ sơ khai thuế
...
8. Địa điểm nộp hồ sơ khai thuế đối với người nộp thuế là cá nhân có phát sinh nghĩa vụ thuế đối với thu nhập từ tiền lương, tiền công thuộc loại phải quyết toán thuế thu nhập cá nhân theo quy định tại điểm d khoản 4 Điều 45 Luật Quản lý thuế như sau:
...
b) Cá nhân trực tiếp khai quyết toán thuế theo quy định tại khoản 6 Điều 8 Nghị định này bao gồm:
...
b.2) Cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập lớn nhất trong năm. Trường hợp có nhiều nguồn thu nhập lớn nhất trong năm mà các nguồn thu nhập đó bằng nhau thì cá nhân nộp hồ sơ quyết toán tại một trong những cơ quan thuế quản lý trực tiếp tổ chức chi trá các nguồn thu nhập lớn nhất trên.
Trường hợp cá nhân nộp hồ sơ khai quyết toán thuế thu nhập cá nhân không đúng quy định nêu trên thì cơ quan thuế nơi đã tiếp nhận hồ sơ của cá nhân đó căn cứ thông tin trên hệ thống cơ sở dữ liệu ngành thuế hỗ trợ chuyển hồ sơ đến cơ quan thuế quản lý trực tiếp tổ chức trà thu nhập để thực hiện quyết toán thuế thu nhập cá nhân theo quy định pháp luật.
....
Theo quy định trên, thì cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ 2 nơi trở lên thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập lớn nhất trong năm.
Như vậy, trường hợp cá nhân tự quyết toán thuế có thu nhập được trả từ nhiều nơi thì nộp hồ sơ quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập lớn nhất trong năm.
Căn cứ xác định nguồn thu nhập lớn nhất: nếu có nhiều nguồn thu nhập lớn nhất trong năm mà các nguồn thu nhập đó bằng nhau thì cá nhân được lựa chọn nộp hồ sơ tại một trong các cơ quan thuế quản lý trực tiếp tổ chức chi trả các nguồn thu nhập lớn nhất đó.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];