File Excel 108 doanh nghiệp trong kế hoạch kiểm tra thuế năm 2026?
Ngày 01/4/2026, Cục Thuế ban hành Quyết định 446/QĐ-CT năm 2026 ban hành Kế hoạch kiểm tra chuyên ngành năm 2026 của Cục Thuế.
>> Tải về Quyết định 446/QĐ-CT năm 2026
Theo đó, danh sách 108 doanh nghiệp trong Kế hoạch kiểm tra chuyên ngành năm 2026 của Cục Thuế do Trưởng ban Ban Kiểm tra chịu trách nhiệm tổ chức triển khai, thực hiện Kế hoạch kiểm tra chuyên ngành năm 2026 của Cục Thuế theo quy định, cụ thể:
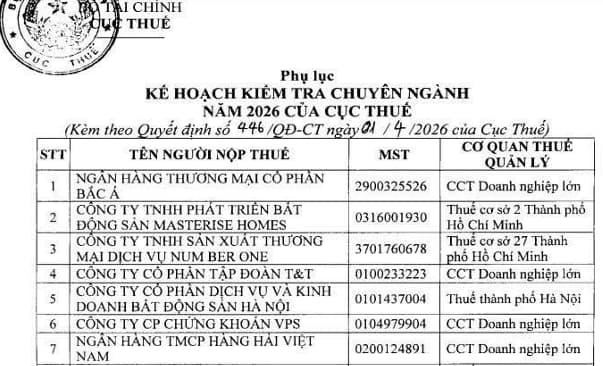
>>Tải file Excel 108 doanh nghiệp trong kế hoạch kiểm tra thuế năm 2026 tại đây: Tải về
Trước đó, Cục Thuế ban hành Công văn 1927/CT-KTr năm 2026 yêu cầu các đơn vị trực thuộc thắt chặt quản lý và đẩy mạnh kiểm tra chuyên đề năm 2026 đối với nhóm doanh nghiệp thua lỗ kéo dài, lãi mỏng.
Trong năm 2025, ngành Thuế đã triển khai nhiều giải pháp nhằm đẩy mạnh công tác quản lý thuế đối với các doanh nghiệp, trong đó có các doanh nghiệp kê khai thua lỗ nhiều năm, lãi mỏng và đã đạt được một số kết quả tích cực. Tuy nhiên tình trạng doanh nghiệp kê khai thua lỗ nhiều năm, lãi mỏng vẫn còn phố biến. Để tiếp tục tăng cường công tác quản lý thuế trong năm 2026 đối với các doanh nghiệp nêu trên, phòng ngừa và phát hiện kịp thời các hành vi vi phạm pháp luật về thuế, đảm bảo thu đúng, thu đủ, thu kịp thời cho Ngân sách nhà nước, Cục Thuế đề nghị Thuế các tỉnh/thành phố, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử thực hiện một số công việc sau:
Cụ thể, Cục Thuế đã rà soát và tổng hợp danh sách một số doanh nghiệp có doanh thu bán hàng hóa, dịch vụ từ 1.000 tỷ đồng trở lên có phát sinh lỗ liên tiếp 02 năm 2023 và 2024. Đề nghị Thuế các tỉnh/thành phố, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử rà soát danh sách nêu trên và cập nhật số liệu về kết quả hoạt động sản xuất kinh doanh theo số liệu kê khai quyết toán thuế TNDN năm 2025 của các doanh nghiệp trực tiếp quản lý để phân tích, xác định các doanh nghiệp có rủi ro cao về thuế và đưa vào kế hoạch kiểm tra theo Chuyên đề của năm 2026.
Danh sách doanh nghiệp đề xuất đưa vào kế hoạch kiểm tra theo Chuyên đề, các đơn vị báo cáo về Cục Thuế (qua Ban Kiểm tra) trong tháng 04/2026.
Trên đây là nội dung về File Excel 108 doanh nghiệp trong kế hoạch kiểm tra thuế năm 2026
>> Thực hư danh sách hơn 400 doanh nghiệp kiểm tra thuế 2026 như thế nào?
>> File Excel hơn 400 doanh nghiệp kiểm tra thuế theo Quyết định 446 và Công văn 1927 mới nhất?
File Excel 108 doanh nghiệp trong kế hoạch kiểm tra thuế năm 2026? (Hình từ Internet)
Nhiệm vụ và quyền hạn của cơ quan quản lý thuế trong kiểm tra thuế gồm những gì?
Căn cứ theo khoản 5 Điều 22 Luật Quản lý thuế 2025 quy định về nhiệm vụ và quyền hạn của cơ quan quản lý thuế trong kiểm tra thuế như sau:
- Thủ trưởng cơ quan quản lý thuế các cấp có nhiệm vụ và quyền hạn sau: ban hành quyết định kiểm tra; điều chỉnh quyết định kiểm tra; bãi bỏ quyết định kiểm tra; chỉ đạo đoàn kiểm tra thực hiện đúng nội dung, thời hạn ghi trong quyết định kiểm tra thuế; áp dụng biện pháp quy định tại Điều 23 Luật Quản lý thuế 2025; tạm dừng, tạm hoãn, gia hạn thời hạn kiểm tra; quyết định về xử lý vi phạm hành chính về quản lý thuế theo thẩm quyền hoặc kết luận kiểm tra hoặc thông báo kết quả kiểm tra hoặc kiến nghị người có thẩm quyền kết luận, ban hành các quyết định về xử lý vi phạm hành chính về quản lý thuế; chuyển hồ sơ sang cơ quan thanh tra để tiến hành thanh tra đối với vụ việc phức tạp, phạm vi rộng hoặc chuyển hồ sơ kiểm tra sang cơ quan điều tra theo quy định của pháp luật đối với trường hợp qua kiểm tra thuế mà phát hiện hành vi vi phạm về thuế có dấu hiệu trốn thuế, gian lận về thuế đến mức phải truy cứu trách nhiệm hình sự; giải quyết khiếu nại, tố cáo theo thẩm quyền;
- Trưởng đoàn kiểm tra có nhiệm vụ, quyền hạn sau: tổ chức, chỉ đạo các thành viên đoàn kiểm tra thực hiện đúng nội dung quyết định kiểm tra; yêu cầu người nộp thuế cung cấp thông tin, tài liệu, giải trình về vấn đề liên quan đến nội dung kiểm tra thuế; áp dụng biện pháp quy định tại khoản 2 Điều 23 Luật Quản lý thuế 2025; quyết định việc niêm phong tài liệu, hàng hóa (nếu có) của đối tượng kiểm tra khi có căn cứ cho rằng có vi phạm pháp luật trong lĩnh vực thuế; lập biên bản kiểm tra thuế, biên bản kiểm tra thuế xác định rõ hành vi vi phạm hành chính thì biên bản kiểm tra thuế của cơ quan thuế được xác định là biên bản vi phạm hành chính; báo cáo người ra quyết định kiểm tra về kết quả kiểm tra;
- Thành viên đoàn kiểm tra khi thực hiện kiểm tra thuế có nhiệm vụ, quyền hạn sau: thực hiện nhiệm vụ theo sự phân công của trưởng đoàn kiểm tra thuế; yêu cầu người nộp thuế cung cấp thông tin, tài liệu, giải trình về vấn đề liên quan đến nội dung kiểm tra thuế được trưởng đoàn phân công thực hiện kiểm tra; báo cáo kết quả thực hiện nhiệm vụ được giao với trưởng đoàn kiểm tra thuế.
Người nộp thuế có được từ chối việc kiểm tra thuế tại trụ sở không?
Căn cứ theo điểm a khoản 4 Điều 22 Luật Quản lý thuế 2025 quy định về kiểm tra thuế như sau:
Kiểm tra thuế
...
4. Quyền, nghĩa vụ của người nộp thuế trong kiểm tra thuế
a) Quyền của người nộp thuế trong kiểm tra thuế được thực hiện theo quy định tại điểm e, điểm r khoản 1 Điều 37 của Luật này và quy định của pháp luật về kiểm tra chuyên ngành;
b) Nghĩa vụ của người nộp thuế trong kiểm tra thuế được thực hiện theo quy định tại điểm p khoản 2 Điều 37 của Luật này và quy định của pháp luật về kiểm tra chuyên ngành.
...
Đồng thời, tại điểm r khoản 1 Điều 37 Luật Quản lý thuế 2025 quy định về quyền và nghĩa vụ của người nộp thuế như sau:
Quyền và nghĩa vụ của người nộp thuế
...
r) Khi cơ quan quản lý thuế kiểm tra thuế, người nộp thuế có quyền từ chối việc kiểm tra tại trụ sở người nộp thuế khi không có quyết định kiểm tra tại trụ sở người nộp thuế của cơ quan có thẩm quyền; từ chối việc kiểm tra tại trụ sở cơ quan quản lý thuế khi không có thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu của cơ quan quản lý thuế; từ chối cung cấp thông tin, tài liệu không liên quan đến nội dung kiểm tra hoặc thuộc bí mật nhà nước trừ trường hợp pháp luật có quy định khác; được giải trình về những vấn đề có liên quan đến nội dung kiểm tra và bảo lưu ý kiến; khiếu nại, khởi kiện, yêu cầu bồi thường thiệt hại theo quy định của pháp luật; tố cáo hành vi vi phạm pháp luật trong quá trình kiểm tra thuế; các quyền khác theo quy định của pháp luật về kiểm tra chuyên ngành.
...
Như vậy, theo quy định thì người nộp thuế có thể từ chối việc cơ quan thuế kiểm tra tại trụ sở người nộp thuế nếu như cơ quan quản lý thuế không có quyết định kiểm tra tại trụ sở người nộp thuế của cơ quan có thẩm quyền hoặc từ chối kiểm tra tại trụ sở cơ quan quản lý thuế khi không có thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu của cơ quan quản lý thuế.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/07/2026, trừ quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];