Danh sách 95 NNT Doanh nghiệp nợ thuế tỉnh Quảng Trị do Thuế cơ sở 4 tỉnh Quảng Trị công bố tính đến tháng 6/2026?
Vừa qua, Thuế cơ sở 4 tỉnh Quảng Trị ban hành Thông báo 2279/TB-TCS4 Tải về công khai danh sách cá nhân, doanh nghiệp nợ thuế và các khoản thu khác thuộc ngân sách nhà nước cụ thể như sau:
Thuế cơ sở 4 tỉnh Quảng Trị thực hiện công khai thông tin 95 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước đến thời điểm 30/06/2026 với số tiền là 10.078.322.351 đồng. (Bằng chữ: Mười tỷ không trăm bảy mươi tám triệu ba trăm hai mươi hai ngàn ba trăm năm mươi mốt đồng).
Lý do công khai: Vi phạm quy định tại khoản 3 Điều 7 Luật Quản lý thuế 2025. Danh sách chi tiết người nộp thuế kèm theo như sau:
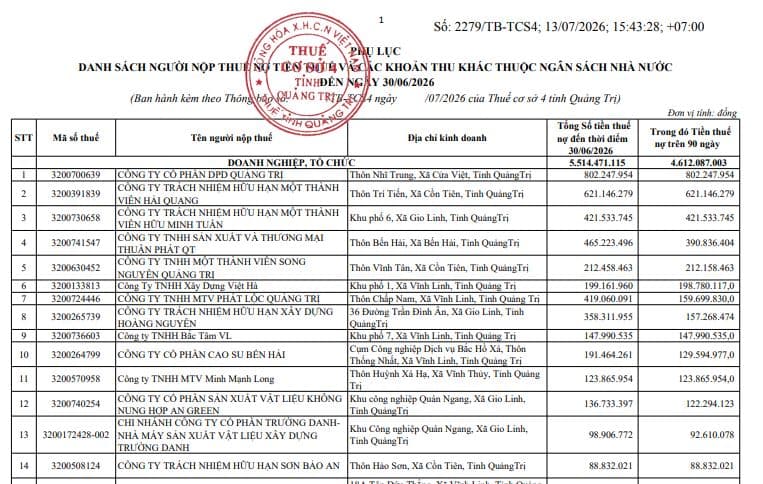
<<< Tải về Danh sách 95 NNT Doanh nghiệp nợ thuế tỉnh Quảng Trị tính đến tháng 6/2026>>>
Danh sách 95 NNT Doanh nghiệp nợ thuế tỉnh Quảng Trị do Thuế cơ sở 4 tỉnh Quảng Trị công bố tính đến tháng 6/2026? (Hình từ Internet)
Những trường hợp công khai thông tin người nộp thuế từ ngày 01/07/2026?
Căn cứ theo quy định tại khoản 3 Điều 7 Luật Quản lý thuế 2025 quy định về bảo mật, công khai thông tin người nộp thuế như sau:
Bảo mật, công khai thông tin người nộp thuế
...
3. Cơ quan quản lý thuế được công khai thông tin người nộp thuế trong các trường hợp sau:
a) Trốn thuế, khoản thu khác; chây ỳ không nộp tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đúng thời hạn; nợ tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt;
b) Vi phạm pháp luật về thuế làm ảnh hưởng đến quyền lợi và nghĩa vụ nộp thuế của tổ chức, cá nhân khác;
c) Không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định của pháp luật.
...
Như vậy, căn cứ vào những quy định ở trên thì từ ngày 01/07/2026, sau khi Luật Quản lý thuế 2025 chính thức có hiệu lực thi hành, cơ quan thuế sẽ công khai thông tin người nộp thuế nếu như thuộc một trong những trường hợp sau đây:
- Trốn thuế, khoản thu khác; chây ỳ không nộp tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đúng thời hạn; nợ tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt;
- Vi phạm pháp luật về thuế làm ảnh hưởng đến quyền lợi và nghĩa vụ nộp thuế của tổ chức, cá nhân khác;
- Không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định của pháp luật.
Các trường hợp nào bị kiểm tra thuế tại trụ sở người nộp thuế năm 2026?
Căn cứ tại khoản 3 Điều 22 Luật Quản lý thuế 2025 quy định kiểm tra thuế như sau:
Kiểm tra thuế
....
3. Kiểm tra thuế tại trụ sở của người nộp thuế:
a) Cơ quan thuế kiểm tra thuế trong các trường hợp sau: trường hợp hồ sơ thuộc diện kiểm tra trước hoàn thuế; trường hợp hồ sơ thuộc diện kiểm tra sau hoàn thuế đối với hồ sơ thuộc diện hoàn thuế trước theo nguyên tắc quản lý rủi ro trong quản lý thuế và trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế; trường hợp có dấu hiệu vi phạm pháp luật trong lĩnh vực thuế; trường hợp được lựa chọn theo kế hoạch, chuyên đề; trường hợp theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền; người nộp thuế có rủi ro cao thuộc các trường hợp: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh; trường hợp quy định tại điểm b khoản 2 Điều này; trường hợp kiểm tra theo yêu cầu của việc giải quyết khiếu nại, tố cáo về thuế; trường hợp hồ sơ miễn thuế, giảm thuế, không thu thuế của người nộp thuế có rủi ro cao;
b) Cơ quan hải quan kiểm tra thuế tại trụ sở người nộp thuế trong các trường hợp quy định tại điểm a khoản này; kiểm tra sau thông quan thực hiện theo quy định của pháp luật về hải quan; kiểm tra các điều kiện áp dụng chính sách thuế theo quy định của pháp luật có liên quan.
Trong quá trình kiểm tra, cơ quan hải quan thực hiện kiểm tra thực tế đối với hàng hóa xuất khẩu, hàng hóa nhập khẩu trong trường hợp cần thiết và còn đủ điều kiện;
c) Đối với các trường hợp được lựa chọn theo kế hoạch, chuyên đề và các trường hợp chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh cơ quan thuế thực hiện kiểm tra tại trụ sở của người nộp thuế không quá 01 lần trong 01 năm. Quy định này không áp dụng đối với các trường hợp kiểm tra lại quy định tại điểm a khoản 6 Điều này;
......
Theo đó, cơ quan thuế kiểm tra thuế tại trụ sở của người nộp thuế trong các trường hợp sau:
- Hồ sơ thuộc diện kiểm tra trước hoàn thuế;
- Hồ sơ thuộc diện kiểm tra sau hoàn thuế đối với hồ sơ thuộc diện hoàn thuế trước theo nguyên tắc quản lý rủi ro trong quản lý thuế và trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế;
- Có dấu hiệu vi phạm pháp luật trong lĩnh vực thuế; trường hợp được lựa chọn theo kế hoạch, chuyên đề;
- Trường hợp theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền;
- Người nộp thuế có rủi ro cao thuộc các trường hợp: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh;
- Trường hợp quy định tại điểm b khoản 2 Điều 22 Luật Quản lý thuế 2025;
- Trường hợp kiểm tra theo yêu cầu của việc giải quyết khiếu nại, tố cáo về thuế; trường hợp hồ sơ miễn thuế, giảm thuế, không thu thuế của người nộp thuế có rủi ro cao.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];