Công văn 3078/CT-NVT Cục Thuế thông báo xác thực sinh trắc học khi đăng ký/thay đổi thông tin hóa đơn điện tử?
Ngày 15/5/2026, Cục thuế ban hành Công văn 3078/CT-NVT năm 2026 về việc xác thực sinh trắc học người đại diện theo pháp luật đăng ký/thay đổi thông tin đăng ký sử dụng hóa đơn điện tử.
>>Tải về Công văn 3078/CT-NVT năm 2026
Theo đó, thực hiện quy định tại Nghị định 70/2025/NĐ-CP sửa đổi Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ, Cục Thuế đã phối hợp với Cục Cảnh sát quản lý hành chính về trật tự xã hội - Bộ Công an (C06) xây dựng và hoàn thiện các giải pháp kỹ thuật về xác thực sinh trắc học đối với người đại diện theo pháp luật khi đăng ký, thay đổi thông tin đăng ký sử dụng hoá đơn điện tử (HĐĐT).
Theo đó, Cục Thuế thông báo về việc tổ chức triển khai tại Công văn 3078/CT-NVT năm 2026 như sau:
(1) Phạm vi áp dụng
- Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện từ,
- Doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh thay đổi thông tin đăng ký sử dụng hoá đơn điện tử do thay đổi thông tin về người đại diện theo pháp luật; đại diện hộ kinh doanh, cá nhân kinh doanh; chủ doanh nghiệp tư nhân (sau đây gọi là “người đại diện theo pháp luật")
(2) Đối tượng thực hiện sinh trắc học
Người đại diện theo pháp luật của doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh đã nêu tại điểm 1 Công văn 3078/CT-NVT năm 2026 (trừ trường hợp là người nước ngoài chưa đáp ứng quy định về định danh điện từ mức độ 02 của hệ thống định danh và xác thực điện tử theo lộ trình thực hiện của cơ quan chức năng).
(3) Điều kiện thực hiện:
- Người đại diện theo pháp luật có tài khoản định danh điện từ mức độ 02 trên VNeID, đã cài đặt và sử dụng ứng dụng e Tax Mobile.
- Thông tin về người đại diện theo pháp luật tại dữ liệu đăng ký thuế của cơ quan thuế khớp đúng với thông tin định danh của cá nhân trên Cơ sở dữ liệu quốc gia về dân cư.
(4) Trình tự thực hiện:
- Khi tiếp nhận Tờ khai Đăng ký/Thay đổi thông tin đăng ký sử dụng HĐĐT (Mẫu số 01/ĐKTĐ-HĐĐT) từ người nộp thuế, Cổng thông tin hóa đơn điện tử. chứng từ điện tử (Cổng thông tin HĐĐT-CTĐT) gửi yêu cầu thực hiện xác thực sinh trắc học bằng nhận diện khuôn mặt tới người đại diện theo pháp luật thông qua ứng dụng e Tax Mobile.
- Người đại diện theo pháp luật thực hiện xác thực sinh trắc học trên ứng dụng eTax Mobile theo các bước hướng dẫn tại Phụ lục kèm theo Công văn 3078/CT-NVT năm 2026.
- Sau khi xác thực sinh trắc học thành công, Cổng thông tin HĐĐT-CTĐT tiếp tục xử lý thông tin trên tờ khai 01/ĐKTĐ-HĐĐT để gửi Thông báo về việc chấp nhận hoặc không chấp nhận đăng ký thay đổi đăng ký sử dụng hoá đơn điện tử theo Quy trình quản lý hóa đơn điện tử, chứng từ điện tử ban hành theo Quyết định 2799/QĐ-CT năm 2025.
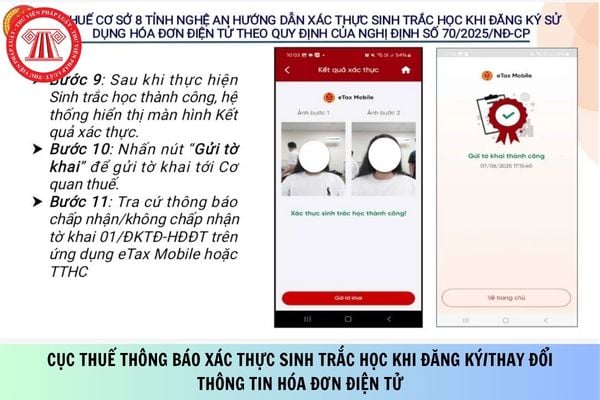
Công văn 3078/CT-NVT Cục Thuế thông báo xác thực sinh trắc học khi đăng ký/thay đổi thông tin hóa đơn điện tử? (Hình từ Internet)
Quy định về định dạng hóa đơn điện tử như thế nào?
Căn cứ Điều 12 Nghị định 123/2020/NĐ-CP được sửa đổi bổ sung bởi khoản 9 Điều 1 Nghị định 70/2025/NĐ-CP quy định về định dạng hóa đơn điện tử như sau:
- Định dạng hóa đơn điện tử là tiêu chuẩn kỹ thuật quy định kiểu dữ liệu, chiều dài dữ liệu của các trường thông tin phục vụ truyền nhận, lưu trữ và hiển thị hóa đơn điện tử. Định dạng hóa đơn điện tử sử dụng ngôn ngữ định dạng văn bản XML (XML là chữ viết tắt của cụm từ tiếng Anh "eXtensible Markup Language" được tạo ra với mục đích chia sẻ dữ liệu điện tử giữa các hệ thống công nghệ thông tin).
- Định dạng hóa đơn điện tử gồm hai thành phần: thành phần chứa dữ liệu nghiệp vụ hóa đơn điện tử và thành phần chứa dữ liệu chữ ký số. Đối với hóa đơn điện tử có mã của cơ quan thuế thì có thêm thành phần chứa dữ liệu liên quan đến mã cơ quan thuế.
- Tổng cục Thuế xây dựng thành phần chứa dữ liệu nghiệp vụ hóa đơn điện tử và phương thức truyền nhận với cơ quan thuế. Riêng với hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế, Tổng cục Hải quan xây dựng thành phần chứa dữ liệu nghiệp vụ đối với các nội dung trên hoá đơn dành cho cơ quan hải quan và ngân hàng thương mại là đại lý hoàn thuế. Tổng cục Thuế công bố thành phần chứa dữ liệu nghiệp vụ hóa đơn điện tử và phương thức truyền nhận với cơ quan quản lý thuế để áp dụng thống nhất; cung cấp công cụ hiển thị các nội dung của hóa đơn điện tử theo quy định tại Nghị định nàyx
- Tổ chức, doanh nghiệp bán hàng hóa, cung cấp dịch vụ khi chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế bằng hình thức gửi trực tiếp phải đáp ứng yêu cầu sau:
+ Kết nối với Tổng cục Thuế thông qua kênh thuê riêng hoặc kênh MPLS VPN Layer 3, gồm 1 kênh truyền chính và 1 kênh truyền dự phòng. Mỗi kênh truyền có băng thông tối thiểu 5 Mbps.
+ Sử dụng dịch vụ Web (Web Service) hoặc Message Queue (MQ) có mã hóa làm phương thức để kết nối.
+ Sử dụng giao thức SOAP để đóng gói và truyền nhận dữ liệu.
- Hóa đơn điện tử phải được hiển thị đầy đủ, chính xác các nội dung của hóa đơn đảm bảo không dẫn tới cách hiểu sai lệch để người mua có thể đọc được bằng phương tiện điện tử.
Người nộp thuế sẽ bị ấn định thuế nếu như sử dụng hóa đơn điện tử không đăng ký sử dụng với cơ quan thuế từ 1/7/2026?
Căn cứ điểm d khoản 1 Điều 4 Nghị định 125/2020/NĐ-CP quy định về sử dụng hóa đơn chứng từ không hợp pháp như sau:
Hành vi sử dụng hóa đơn, chứng từ không hợp pháp; sử dụng không hợp pháp hóa đơn, chứng từ
1. Sử dụng hóa đơn, chứng từ trong các trường hợp sau đây là hành vi sử dụng hóa đơn, chứng từ không hợp pháp:
...
d) Hóa đơn điện tử không đăng ký sử dụng với cơ quan thuế;
...
Theo quy định trên, việc sử dụng hóa đơn điện tử không đăng ký sử dụng với cơ quan thuế là một trong những hành vi sử dụng hóa đơn không hợp pháp.
Đồng thời, căn cứ theo quy định tại khoản 2 Điều 24 Luật Quản lý thuế 2025 (có hiệu lực từ 1/7/2026) quy định về các trường hợp ấn định thuế như sau:
Ấn định thuế
...
2. Các trường hợp ấn định thuế của cơ quan thuế:
...
e) Mua, bán, trao đổi và hạch toán, kê khai thuế theo giá trị hàng hóa, dịch vụ không đúng với giá thực tế thanh toán hoặc không theo giá trị giao dịch thông thường trên thị trường làm giảm nghĩa vụ nộp thuế;
g) Mua, trao đổi hàng hóa sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ mà hàng hóa, dịch vụ là có thật theo xác định của cơ quan có thẩm quyền và đã được kê khai doanh thu tính thuế;
h) Sử dụng chứng từ, tài liệu không phản ánh đúng bản chất giao dịch hoặc giá trị giao dịch thực tế để làm giảm nghĩa vụ thuế. Thực hiện các giao dịch không đúng với bản chất kinh tế nhằm mục đích giảm nghĩa vụ thuế;
i) Không tuân thủ quy định về nghĩa vụ kê khai, xác định giá giao dịch liên kết hoặc không cung cấp thông tin theo quy định về quản lý thuế đối với doanh nghiệp có phát sinh giao dịch liên kết.
...
Theo đó, nếu như người nộp thuế có hành vi mua bán, trao đổi hàng hóa mà sử dụng hóa đơn không hợp pháp thì khi đó người nộp thuế sẽ bị cơ quan quản lý thuế thực hiện ấn định thuế.
Như vậy, trường hợp cơ quan thuế xác định người nộp thuế sử dụng hóa đơn không đăng ký sử dụng với cơ quan thuế thì khi đó cơ quan thuế sẽ tiến hành ấn định thuế đối với người nộp thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];