Bảng giá xăng dầu Đồng Nai ngày 07/4/2026 và các ngày tiếp theo?
>> Cập nhật bảng giá xăng dầu Petrolimex ngày 8/4/2026 bao nhiêu tiền một lít?
>> Chính thức giá xăng ngày 8/4/2026 tăng hay giảm?
Bộ Công thương đã có Công văn 2330/BCT-TTTN năm 2026 thông báo giá bán xăng dầu, bảng giá xăng dầu.
Bộ Công Thương công bố giá cơ sở các mặt hàng xăng dầu tiêu dùng phổ biến trên thị trường như sau:
Mặt hàng | Giá cơ sở kỳ trước liền kề, ngày 02/4/2026 (đồng/lít, kg) | Giá cơ sở kỳ công bố, ngày 03/4/2026 (đồng/lít, kg) | Chênh lệch giá (đồng/lít, kg) | Chênh lệch giá (%) |
(1) | (2) | (3) = (2)-(1) | (4) = [(3):(1)]x100 | |
Xăng E5RON92 | 23.863 | 25.428 | +1.565 | +6,56 |
Xăng RON95-III | 25.159 | 26.976 | +1.817 | +7,22 |
Dầu điêzen 0.05S | 40.827 | 49.788 | +8.961 | +21,95 |
Dầu madút 180CST 3.5S | 23.331 | 24.593 | +1.262 | +5,41 |
*Quỹ Bình ổn giá xăng dầu
[1] Trích lập Quỹ Bình ổn giá xăng dầu
- Xăng sinh học: 0 đồng/lít;
- Xăng không chì: 0 đồng/lít;
- Dầu điêzen: 0 đồng/lít;
- Dầu madút: 0 đồng/kg.
[2] Chi sử dụng Quỹ Bình ổn giá xăng dầu (nguồn tạm ứng từ ngân sách nhà nước)
- Xăng sinh học: 0 đồng/lít;
- Xăng không chì: 0 đồng/lít;
- Dầu điêzen: 5.000 đồng/lít;
- Dầu madút: 0 đồng/kg.
Theo đó, giá xăng dầu Đồng Nai ngày 07/04/2026 và các ngày tiếp theo nếu không có công văn điều chỉnh thì vẫn áp dụng giá tại Công văn 2330/BCT-TTTN năm 2026 cụ thể:
- Giá xăng E5 RON 92 tăng 1.565 đồng/ lít, giá bán lẻ ở mức 25.428 đồng/ lít, thấp hơn giá xăng RON 95 hơn 1.548 đồng/ lít; - Giá xăng RON 95 tăng 1.817 đồng/ lít, giá bán lẻ không cao hơn 26.976 đồng/ lít; - Giá dầu diesel 0.05S tăng 3.961 đồng/ lít so với giá bán tối đa hiện hành, giá bán lẻ không cao hơn 44.788 đồng/ lít; - Giá dầu mazut 180CST 3.5S tăng 1.261 đồng/ lít so với giá bán tối đa hiện hành, giá bán lẻ không cao hơn 24.593 đồng/ lít. |
Bảng giá xăng dầu Đồng Nai ngày 07/4/2026 và các ngày tiếp theo? (Hình từ Internet)
Giá xăng dầu Petrolimex Đồng Nai thuộc vùng 1 hay vùng 2?
Căn cứ quy định tại khoản 2 Điều 38 Nghị định 83/2014/NĐ-CP, được sửa đổi bởi khoản 27 Điều 1 Nghị định 95/2021/NĐ-CP về nguyên tắc điều hành giá xăng dầu như sau:
Nguyên tắc điều hành giá xăng dầu
...
2. Thương nhân đầu mối kinh doanh xăng dầu và thương nhân phân phối xăng dầu được quyền quyết định giá bán buôn. Căn cứ vào tình hình thực tế tại doanh nghiệp, thương nhân đầu mối kinh doanh xăng dầu và thương nhân phân phối xăng dầu quyết định giá bán lẻ xăng dầu (riêng dầu madút là giá bán buôn) trong hệ thống phân phối của mình phù hợp với chi phí phát sinh thực tế tại doanh nghiệp và không cao hơn giá điều hành do cơ quan nhà nước có thẩm quyền công bố.
Đối với các địa bàn xa cảng, xa kho đầu mối, xa cơ sở sản xuất xăng dầu, nếu có chi phí thực tế phát sinh hợp lý, hợp lệ (đã được kiểm toán) tăng cao dẫn đến giá bán cao hơn giá điều hành, thương nhân đầu mối kinh doanh xăng dầu được quyết định giá bán thực tế tại địa bàn đó (đã được thông báo với Bộ Công Thương) để bù đắp chi phí phát sinh nhưng không vượt quá 2% giá điều hành công bố cùng thời điểm.
Các thương nhân đầu mối kinh doanh xăng dầu, thương nhân phân phối xăng dầu có trách nhiệm thông báo giá bán với Bộ Công Thương, Bộ Tài chính ngay sau khi quyết định giá bán xăng dầu của doanh nghiệp.
Theo đó, cho phép các thương nhân đầu mối kinh doanh xăng dầu và thương nhân phân phối xăng dầu được quyền quyết định giá bán buôn. Đối với các địa bàn xa cảng, xa kho đầu mối, xa cơ sở sản xuất có chi phí tăng cao thì thương nhân được quyết định giá bán thực tế tại địa bàn đó để bù đắp chi phí.
Trên cơ sở này, các thương nhân phân phối xăng dầu thực hiện phân chia địa bàn xăng dầu thành 02 vùng chính: Vùng 1 xăng dầu và Vùng 2 xăng dầu.
Tại danh mục địa bàn Vùng 2 xăng dầu đang được xác định tại Phụ lục Tải về ban hành kèm theo Quyết định 630/PLX-QĐ-TGĐ ngày 03/7/2025 địa bàn các Tỉnh/Thành phố đủ điều kiện áp dụng giá bán vùng 2 theo vùng
STT | Tên tỉnh/TP từ 01/07/2025 | Địa bàn đủ điều kiện áp dụng giá bán vùng 2 thuộc địa giới hành chính Tỉnh/TP trước 1/7/2025 |
1 | Tỉnh Phú Thọ | Phú Thọ và Hòa Bình |
2 | Tỉnh Hưng Yên | Thuộc địa giới hành chính Thái Bình |
3 | TP Đà Nẵng | Quảng Nam |
4 | Tỉnh Quảng Ngãi | KonTum |
5 | TP Hồ Chí Minh | Bà Rịa - Vũng Tàu (*) |
6 | Tỉnh Đồng Nai | Bình Phước |
7 | TP Cần Thơ | Sóc Trăng và Hậu Giang |
Ghi chú (*): Riêng mặt hàng Madút áp dụng địa bàn vùng 1.
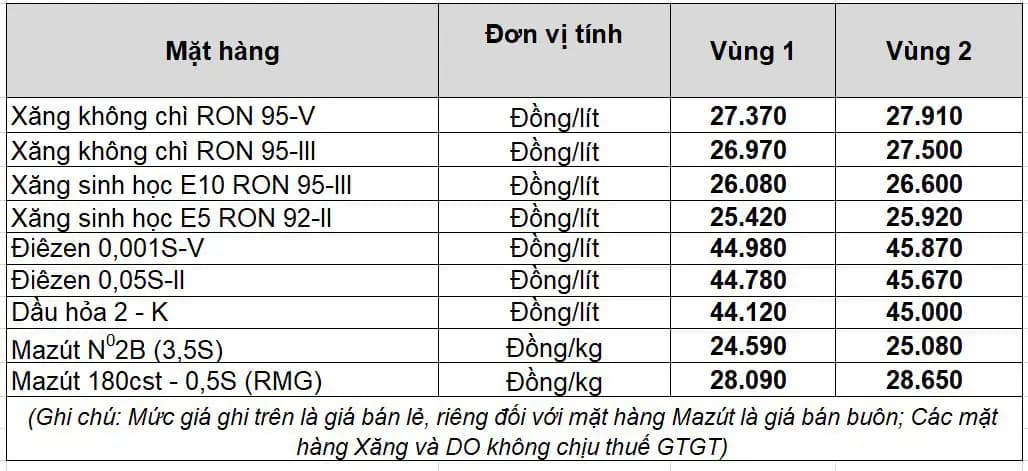
Theo đó, tỉnh Đồng Nai thuộc vùng 1 xăng dầu đối với địa giới hành chính tỉnh Đồng Nai (cũ) còn khu vực Bình Phước (cũ) thuộc vùng 2.
Dưới đây là giá xăng dầu Petrolimex (điều chỉnh từ ngày 03/4/2026):
Tổng hợp các lọai thuế xăng dầu được giảm về 0% đến tháng 4/2026?
Dưới đây là tổng hợp các loại thuế đối với mặt hành xăng dầu cụ thể như sau:
(1) Thuế nhập khẩu
Đối với xăng dầu nhập khẩu qua cửa khẩu, biên giới Việt Nam theo khoản 1 Điều 2 Luật Thuế xuất khẩu, nhập khẩu năm 2016 thì áp dụng thuế suất thuế nhập khẩu 10%.
Tuy nhiên, trước biến động của giá dầu thế giới cho dung đột tại Trung Đông, ngày 09/03/2026 Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi thuế suất nhập khẩu ưu đãi (MFN) với một số mặt hàng xăng dầu và nguyên liệu đầu vào để tăng nguồn cung và ổn định thị trường.
Cụ thể, mức thuế suất MFN được giảm từ 10% xuống 0% với xăng động cơ không pha chì (như RON 95) và các nguyên liệu pha chế xăng.
Nghị định 72/2026/NĐ-CP cũng hạ từ 7% xuống 0% với dầu diesel, nhiên liệu máy bay. Ngoài ra, một số nguyên liệu pha chế xăng, hóa dầu cũng được giảm thuế về 0%.
Nghị định 72/2026/NĐ-CP có hiệu lực từ ngày 09/3 đến hết 30/4/2026, trường hợp cần kéo dài, Bộ Công Thương sẽ đề xuất để Bộ Tài chính trình Chính phủ.
Như vậy, mức thuế nhập khẩu trước đây ở mức 10% được điều chỉnh giảm về 0% đến hết ngày 30/4/2026.
(2) Thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt đối với xăng được thực hiện theo Luật Thuế tiêu thụ đặc biệt 2025 có hiệu lực từ 1/1/2026.
Thuế suất cụ thể đối với xăng là 10%, xăng E5 là 8%, xăng E10 là 7%.
Ngày 26/03/2026 Thủ tướng Chính phủ ký Quyết định 482/QĐ-TTg về việc áp dụng mức thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay trong trường hợp cần thiết vì lợi ích quốc gia.
Cụ thể, mức thuế bảo vệ môi trường đối với xăng (trừ etanol), dầu diezel và nhiên liệu bay là 0 đồng/lít.
Xăng, dầu diezel và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
Mức thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%.
=> Quyết định 482/QĐ-TTg năm 2026 có hiệu lực thi hành kể từ 24 giờ 00 phút ngày 26 tháng 3 năm 2026 đến hết ngày 15 tháng 4 năm 2026.
Trước đó, Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng dầu, nguyên liệu sản xuất xăng dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.v
Cụ thể, giảm thuế suất khẩu ưu đãi từ 10% xuống 0% đối với xăng động cơ không pha chì (các mã HS 2710.12.21 - Chưa pha chế); 2710.12.22 - Pha chế với ethanol; 2710.12.24 - Chưa pha chế; 2710.12.25 - Pha chế với ethanol) và các nguyên liệu pha chế xăng như naphtha, reformate (mã HS 2710.12.80).
Thuế nhập khẩu ưu đãi cũng được giảm từ 7% xuống 0% đối với các mặt hàng nhiên liệu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay và kerosine.
Ngoài ra, một số nguyên liệu hóa dầu như xylen, condensate, p-xylen được giảm thuế từ 3% xuống 0%, còn hydrocarbon mạch vòng loại khác giảm từ 2% xuống 0%.
=> Nghị định 72/2026/NĐ-CP giảm thuế mặt hàng xăng dầu có hiệu lực kể từ 09/03/2026 đến ngày 30/04/2026.
Như vậy, thuế xăng dầu được giảm về 0% đến tháng 4/2026 bao gồm Thuế tiêu thụ đặc biệt về 0% từ ngày 26/3/2026 đến 15/4/2026 và Thuế nhập khẩu về 0% từ 09/03/2026 đến ngày 30/04/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];