Hướng dẫn lập tờ khai bổ sung tờ khai thuế TNCN trên phần mềm HTKK?
Để thực hiện kê khai điều chỉnh bổ sung trên phần mềm HTKK thì trên phần mềm HTKK hiện có trên máy tính phải tồn tại tờ khai của kỳ có sai sót.
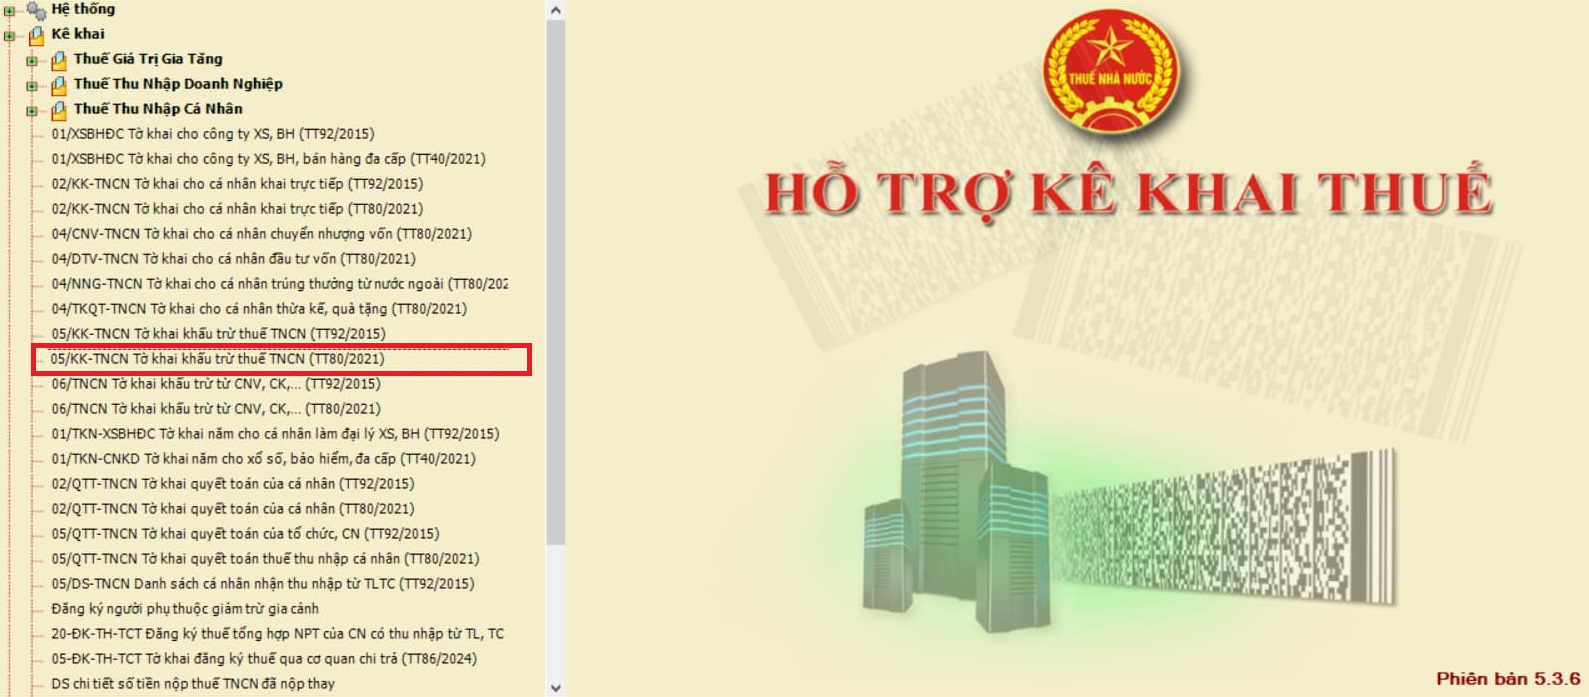
Bước 1: Chọn tờ khai thuế TNCN đã kê khai sai
- Chọn mục Thuế thu nhập cá nhân để chọn tờ khai
- Chọn loại tờ khai của kỳ tính thuế có sai sót tương ứng mẫu đã khai với CQT.
Tức là tại kỳ quý 1/2025, công ty A kê khai thuế TNCN theo mẫu “05/KK-TNCN tờ khai khấu trừ thuế TNCN (TT80/2021)” thì khi làm tờ khai điều chỉnh bổ sung cho tờ khai thuế TNCN của quý 1/2025 sẽ chọn theo mẫu “05/KK-TNCN tờ khai khấu trừ thuế TNCN (TT80/2021)”
Bước 2: Chọn “Chọn kỳ tính thuế”
- Chọn trạng thái tờ khai: Bổ sung
- Chọn số lần khai bổ sung
Ví dụ: ngày 5/04/2025, đã nộp tờ khai Q1/2025 lần đầu được cơ quan thuế chấp nhận
+ Đến ngày 07/04/2025, phát hiện tờ khai thuế Q1/2025 sai và làm điều chỉnh bổ sung thì chọn: Lần 1 (đây là lần đầu tiên làm tờ khai bổ sung cho kỳ Q1/2025 bị sai sót) và đã được CQT chấp nhận tờ khai bổ sung lần 1 vào ngày 07/04/2025)
+ Đến ngày 07/05/2025, lại phát hiện tờ khai Q1/2025 đã điều chỉnh lần 1 bị sai nên lại làm điều chỉnh bổ sung thì chọn: Lần 2 (đây là lần thứ 2 làm tờ khai bổ sung cho kỳ Q1/2025 bị sai sót)
+ Và tăng lên cho các lần sau nếu tiếp tục phát hiện ra sai sót tiếp
- Chọn ngày lập KHBS: Phần mềm sẽ hiện thị theo ngày của máy tính (cho phép sửa)
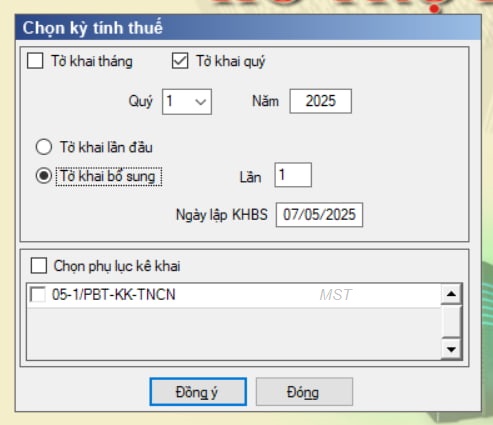
Bước 3: Bấm đồng ý để vào tờ khai
Bước 4: Điều chỉnh tờ khai
Tìm đến lỗi sai để sửa thành đúng: Người nộp thuế phải xác định được tờ khai thuế đã nộp có sai sót nội dung nào và ảnh hưởng đến những chỉ tiêu nào để sửa chỉ tiêu đó về thành đúng
Trong đó:
- Sai cao hơn thì trừ đi (Cần điều chỉnh giảm thì trừ đi)
- Sai thấp hơn thì cộng vào (Cần điều chỉnh tăng thì cộng vào)
Ví dụ: kê khai sót thông tin của 1 người lao động là cá nhân cư trú ký hợp đồng khoán việc, đã được trả thu nhập trong quý 1 2025, do đó, khi điều chỉnh phải cộng thêm vào tờ khai điều chỉnh cho các chỉ tiêu liên quan.
- Tại tab “Tờ khai điều chỉnh”:
Nhập thông tin các chỉ tiêu đã xác định có ảnh hưởng cần điều chỉnh lên tờ khai như sau:
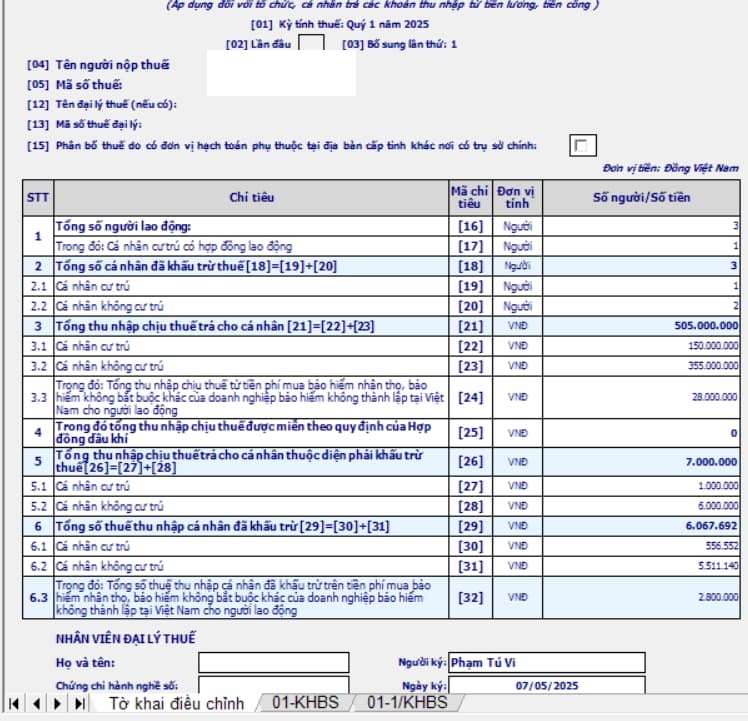
- Tại tab “01/KHBS”: Tờ khai bổ sung
Nhập Chỉ tiêu [02]: Mã giao dịch điện tử của tờ khai lần đầu có sai, sót cần bổ sung, điều chỉnh.
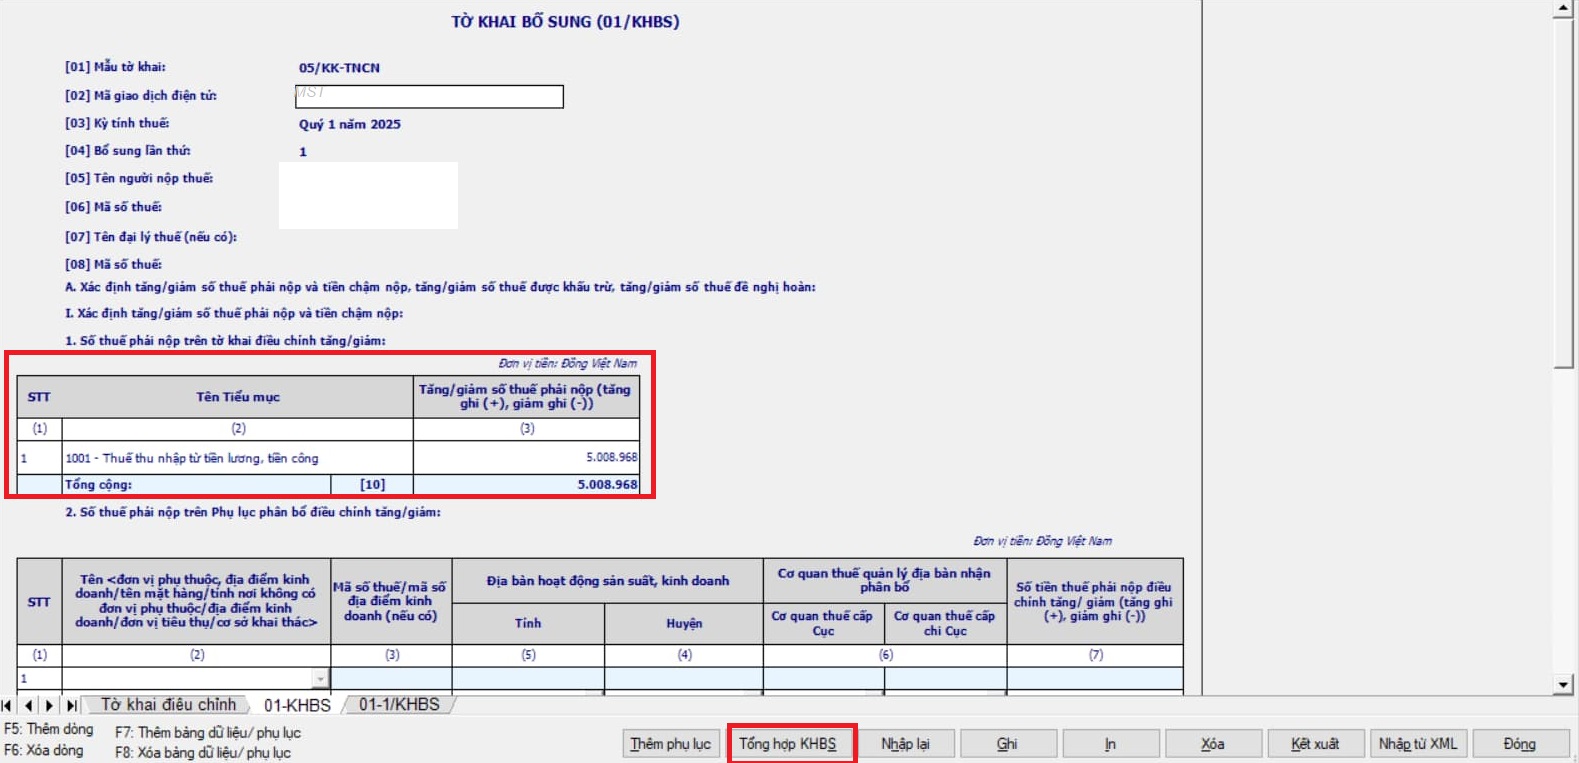
- Bấm “Tổng hợp KHBS” để phần mềm tổng hợp số liệu lên tờ khai bổ sung (01/KHBS) và bản giải trình khai bổ sung (01-1/KHBS)
Bước 6: Kiểm tra lại thông tin điều chỉnh tại tab “01-1/KHBS” - Bản giải trình khai bổ sung
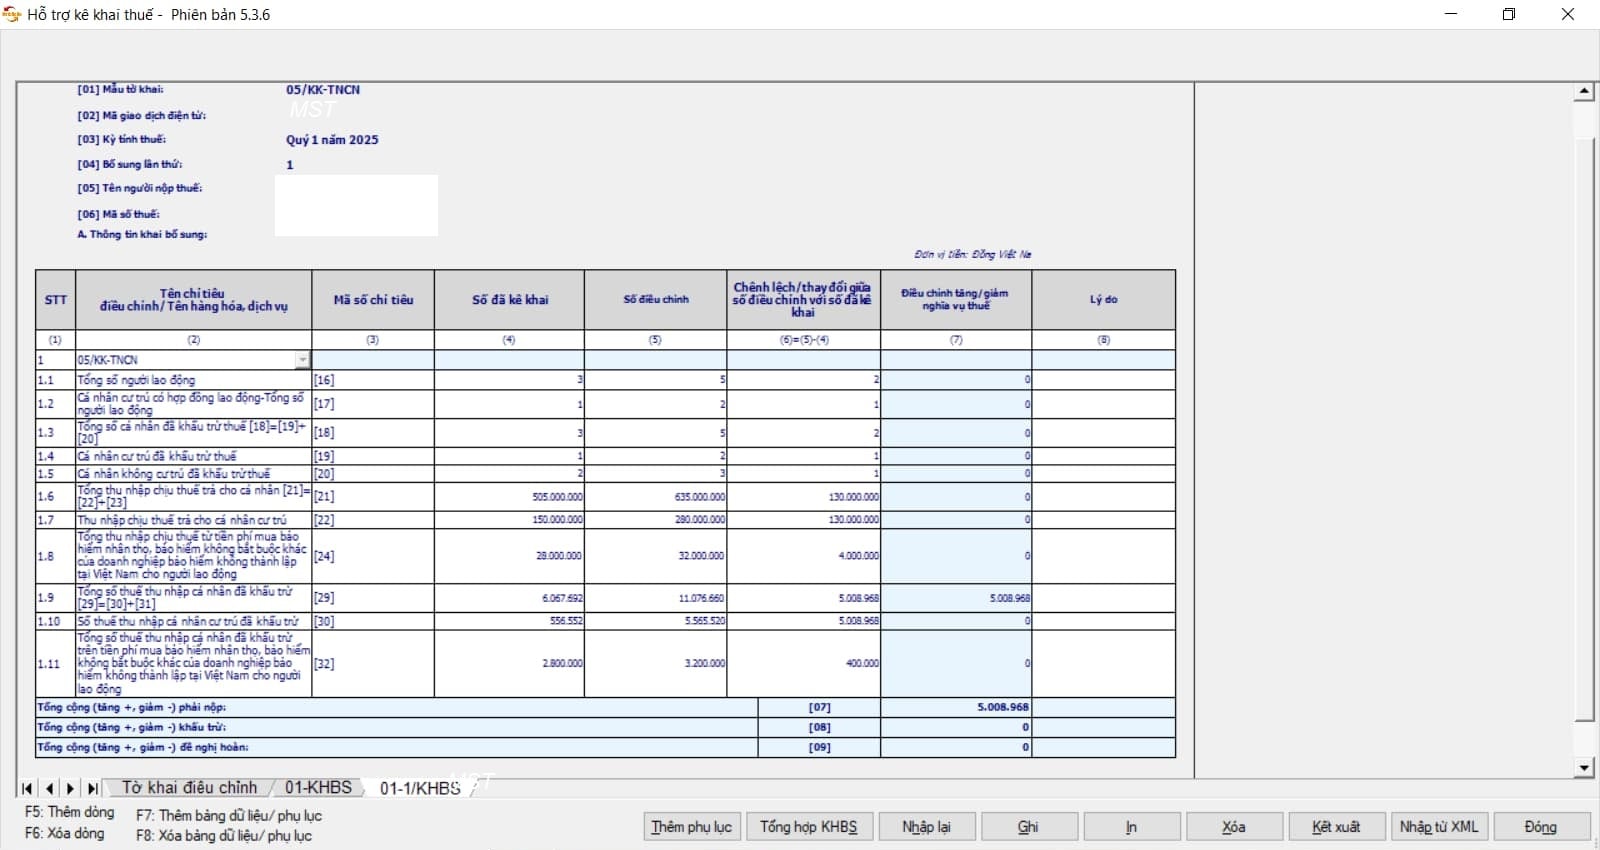
(Hình minh họa)
Trong đó:
- Cột (2), cột (3): là những chỉ tiêu liên quan đến tiền thuế bị ảnh hưởng
- Cột (4): Thông tin số đã kê khai của từng chỉ tiêu có sai, sót tại tờ khai
- Cột (5): Thông tin số điều chỉnh lại của các chỉ tiêu có sai, sót.
- Cột (6) là chênh lệch: giá trị dương thể hiện việc chênh lệch tăng, giá trị âm thể hiện chênh lệch giảm
- Cột (7) là điều chỉnh tăng giảm nghĩa vụ thuế: giá trị dương thể hiện việc điều chỉnh tăng, giá trị âm thể hiện điều chỉnh giảm
- Cột (8): Nhập lý do kê khai điều chỉnh
Bước 7: Xác định kết quả của việc kê khai điều chỉnh bổ sung
- Xác định tại tờ khai bổ sung (01/KHBS) tại Phần A dòng tổng cộng, Mã chỉ tiêu số [10] Tăng/giảm số thuế phải nộp (Phần mềm HTKK tự động lấy từ Chỉ tiêu [07] bên phụ lục 01-1/KHBS)
- Nếu = 0 tức là không liên quan
- Nếu phát sinh số tiền với giá trị dương Mã chỉ tiêu số [10] > 0 =>Tăng số tiền thuế TNCN còn phải nộp (KK thiếu) => Lúc này số tiền hiển thị tại chỉ tiêu 10 là số tiền phải nộp cùng với số tiền phạt chậm nộp do phần mềm tự động tính (nếu có).
Lưu ý:
+ Nếu làm tờ khai bổ sung trong thời hạn nộp tiền thuế của kỳ tính thuế có hồ sơ sai sót đó thì dù có phát sinh chỉ tiêu số [10] > 0 tức là tăng số thuế phải nộp thì sẽ không bị phạt chậm nộp (dòng “b) Số tiền chậm nộp” trong mục 3 sẽ vẫn bằng 0)
+ Nếu làm tờ khai bổ sung ngoài thời hạn nộp tiền của kỳ tính thuế có hồ sơ sai sót đó thì sẽ có phát sinh chỉ tiêu số [10] > 0 tức là tăng số thuế phải nộp thì đây là số phạt chậm nộp phải nộp về NSNN cũng với số tiền phải nộp thêm tại chỉ tiêu số 10 (dòng “b) Số tiền chậm nộp” trong mục 3 sẽ vẫn xuất hiện số tiền chậm nộp)
Cách tính số tiền phạt chậm nộp: = 0,03% x số tiền chậm nộp x Số ngày chậm nộp
- Nếu phát sinh số tiền có dấu ngoặc đơn là giá trị âm Mã chỉ tiêu số [10] < 0 tức là giảm số thuế TNCN phải nộp:
+ Lúc này nếu chưa nộp số tiền thuế ở tờ khai sai sót đang điều chỉnh thì thực hiện nộp theo số đã điều chỉnh.
+ Ngược lại nếu đã nộp số tiền thuế ở tờ khai sai sót đang điều chỉnh thì Doanh nghiệp theo dõi số tiền phát sinh âm tại chỉ tiêu 10 và thực hiện bù trừ vào các kỳ sau, khi phát sinh tiền thuế phải nộp.
Bước 8: Ghi lý do điều chỉnh
- Ghi tại tab 01-1/KHBS BẢN GIẢI TRINH KHAI BỔ SUNG
- Tại cột 8 – Lý do
Tại dòng có thông tin đã thực hiện điều chỉnh tại bước 5
Bước 9: ấn “Ghi” để kiểm tra thông tin
Bước 10: Kết xuất XML và gửi tờ khai bổ sung qua mạng

Hướng dẫn lập tờ khai bổ sung tờ khai thuế TNCN trên phần mềm HTKK?
Thời hạn nộp thuế khi khai bổ sung hồ sơ khai thuế là khi nào?
Căn cứ theo khoản 1 Điều 55 Luật Quản lý thuế 2019 có quy định như sau:
Thời hạn nộp thuế
1. Trường hợp người nộp thuế tính thuế, thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Đối với thuế thu nhập doanh nghiệp thì tạm nộp theo quý, thời hạn nộp thuế chậm nhất là ngày 30 của tháng đầu quý sau.
Đối với dầu thô, thời hạn nộp thuế tài nguyên, thuế thu nhập doanh nghiệp theo lần xuất bán dầu thô là 35 ngày kể từ ngày xuất bán đối với dầu thô bán nội địa hoặc kể từ ngày thông quan hàng hóa theo quy định của pháp luật về hải quan đối với dầu thô xuất khẩu.
Đối với khí thiên nhiên, thời hạn nộp thuế tài nguyên, thuế thu nhập doanh nghiệp theo tháng.
2. Trường hợp cơ quan thuế tính thuế, thời hạn nộp thuế là thời hạn ghi trên thông báo của cơ quan thuế.
3. Đối với các khoản thu khác thuộc ngân sách nhà nước từ đất, tiền cấp quyền khai thác tài nguyên nước, tài nguyên khoáng sản, lệ phí trước bạ, lệ phí môn bài thì thời hạn nộp theo quy định của Chính phủ.
4. Đối với hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng chịu thuế theo quy định của pháp luật về thuế, thời hạn nộp thuế thực hiện theo quy định của Luật Thuế xuất khẩu, thuế nhập khẩu; trường hợp phát sinh số tiền thuế phải nộp sau khi thông quan hoặc giải phóng hàng hóa thì thời hạn nộp thuế phát sinh được thực hiện như sau:
a) Thời hạn nộp thuế khai bổ sung, nộp số tiền thuế ấn định được áp dụng theo thời hạn nộp thuế của tờ khai hải quan ban đầu;
b) Thời hạn nộp thuế đối với hàng hóa phải phân tích, giám định để xác định chính xác số tiền thuế phải nộp; hàng hóa chưa có giá chính thức tại thời điểm đăng ký tờ khai hải quan; hàng hóa có khoản thực thanh toán, hàng hóa có các khoản điều chỉnh cộng vào trị giá hải quan chưa xác định được tại thời điểm đăng ký tờ khai hải quan được thực hiện theo quy định của Bộ trưởng Bộ Tài chính.
Theo đó, trường hợp người nộp thuế tính thuế, thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.
Do đó, nếu trong trường hợp khai bổ sung hồ sơ khai thuế thì thời hạn nộp thuế được tính là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Lưu ý:
- Đối với thuế thu nhập doanh nghiệp thì tạm nộp theo quý, thời hạn nộp thuế chậm nhất là ngày 30 của tháng đầu quý sau.
- Đối với dầu thô, thời hạn nộp thuế tài nguyên, thuế thu nhập doanh nghiệp theo lần xuất bán dầu thô là 35 ngày kể từ ngày xuất bán đối với dầu thô bán nội địa hoặc kể từ ngày thông quan hàng hóa theo quy định của pháp luật về hải quan đối với dầu thô xuất khẩu.
- Đối với khí thiên nhiên, thời hạn nộp thuế tài nguyên, thuế thu nhập doanh nghiệp theo tháng.
Doanh nghiệp còn được khai bổ sung hồ sơ khai thuế khi đã có quyết định thanh tra thuế không?
Căn cứ tại Điều 47 Luật Quản lý thuế 2019 được sửa đổi bởi khoản 6 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định như sau:
Khai bổ sung hồ sơ khai thuế
1. Người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế trong thời hạn 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót trong trường hợp sau đây:
a) Trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra;
b) Hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra thuế nêu tại quyết định thanh tra, kiểm tra thuế.
Đối với những nội dung thuộc phạm vi thanh tra, kiểm tra, người nộp thuế được bổ sung hồ sơ giải trình theo quy định của pháp luật về thuế, pháp luật về thanh tra và các trường hợp thực hiện theo kết luận, quy định của cơ quan chuyên ngành có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế.
Từ ngày 01/01/2025, Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 đã bãi bỏ quy định về việc cho phép khai bổ sung hồ sơ khai thuế sau khi cơ quan thuế, cơ quan có thẩm quyền đã công bố quyết định thanh tra, kiểm tra thuế.
Như vậy, hiện nay, người nộp thuế chỉ được khai bổ sung trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra. Thời hạn là 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót .
CẬP NHẬT: Sửa đổi quy định khai bổ sung hồ sơ khai thuế từ 01/07/2026
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];