Hướng dẫn cài đặt, nâng cấp phần mềm HTKK Hỗ trợ kê khai thuế của Cục Thuế?
Dưới đây là cách tải và cài đặt phần mềm HTKK, hỗ trợ kê khai thuế an toàn nhất (chính thức):
Bước 1: Truy cập đường link thuế điện tử: http://thuedientu.gdt.gov.vn chọn mục “Doanh nghiệp” chọn [Phần mềm HTKK kiến trúc mới] hoặc truy cập Link của Cục Thuế
Bước 2: Tải file bộ cài (thường là file .rar hoặc .zip chứa file setup.exe)
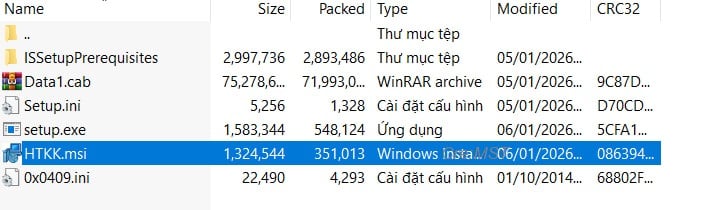
Bước 3: Giải nén file tải về (chuột phải → Extract here)
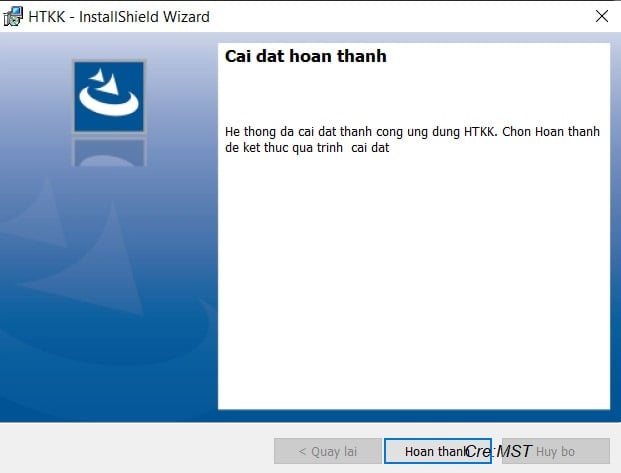
Bước 4: Chạy file cài đặt

Bước 5: Bấm vào ô “Hoàn thành” để hoàn tất quá trình cài đặt phần mềm HTKK.
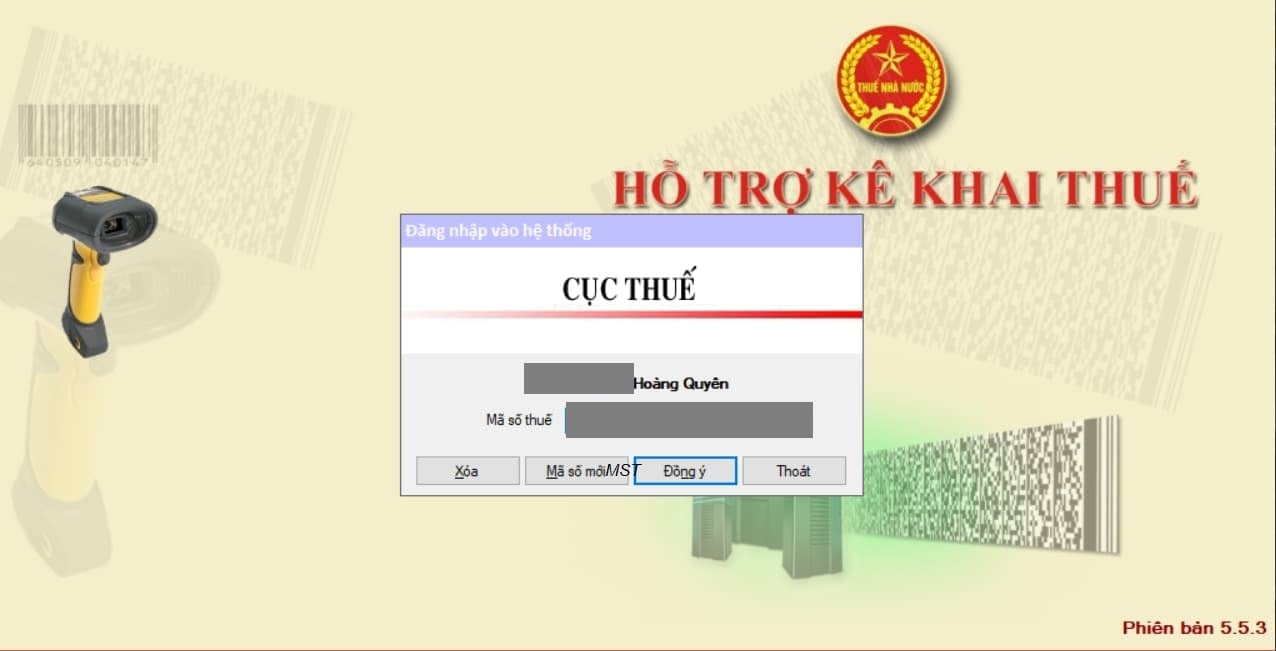
Bước 6: Mở phần mềm HTKK đã cài đặt và đăng nhập bằng MST doanh nghiệp
Lưu ý:
- Máy tính cần .NET Framework (thường có sẵn trên Windows 10/11 trở lên). Nếu lỗi, tải từ Microsoft.
- Không hỗ trợ MACOS.
- Sao lưu dữ liệu cũ trước khi nâng cấp (trong HTKK: Công cụ → Sao lưu dữ liệu).
Trên đây là "hướng dẫn cài đặt, nâng cấp phần mềm HTKK Hỗ trợ kê khai thuế của Cục Thuế"
MỚI: HTKK mới nhất chính thức bỏ tờ khai thuế TNCN tháng từ kỳ tính thuế 4/2026
Hướng dẫn cài đặt, nâng cấp phần mềm HTKK Hỗ trợ kê khai thuế của Cục Thuế? (Hình từ Internet)
Hướng dẫn khôi phục dữ liệu bị mất trên phần mềm HTKK mới nhất hiện nay?
Sau đây là hướng dẫn khôi phục dữ liệu bị mất trên phần mềm HTKK mới nhất hiện nay:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Chọn "Công cụ" sau đó chọn "Phục hồi dữ liệu"
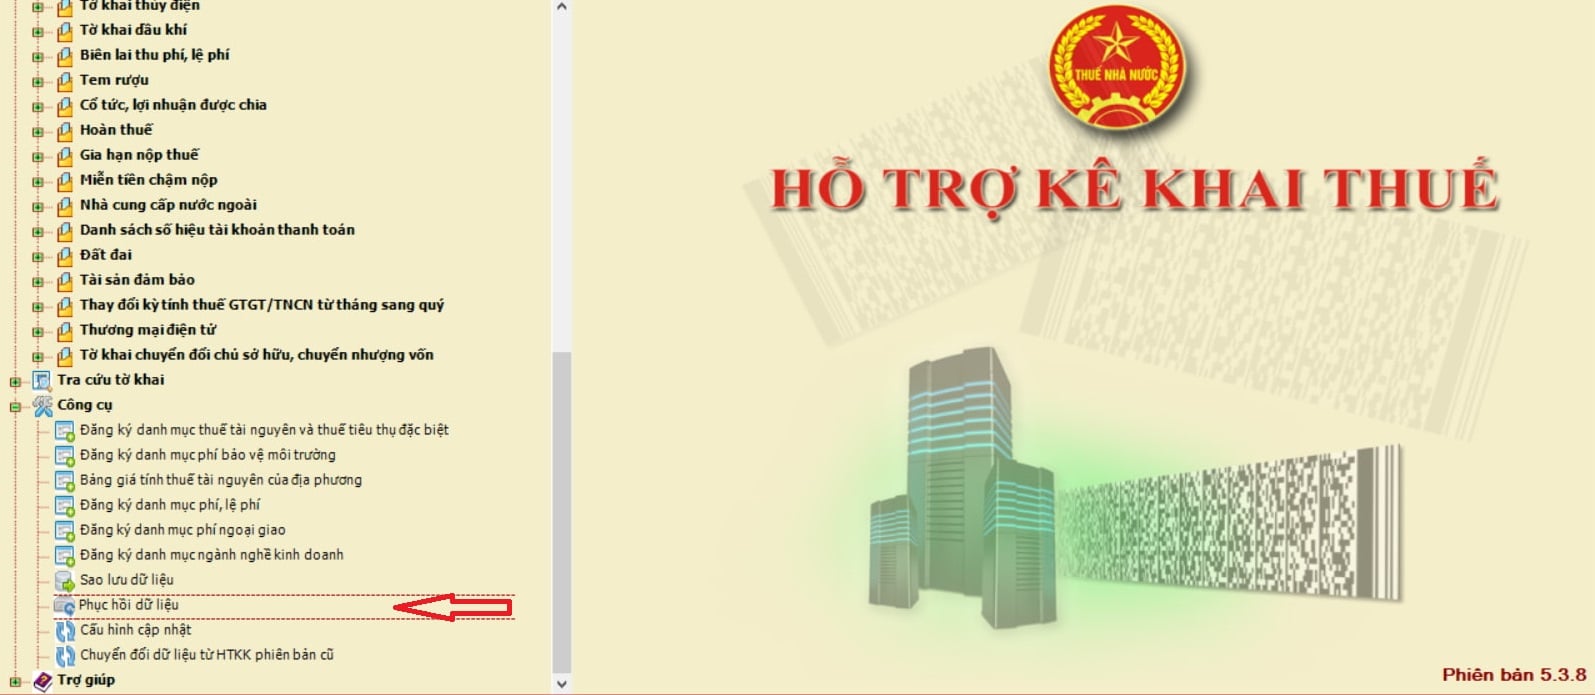
Bước 3: Mở thư mục chứa dữ liệu backup của HTKK cũ
Sau đó chọn đúng File cần backup và "Open"
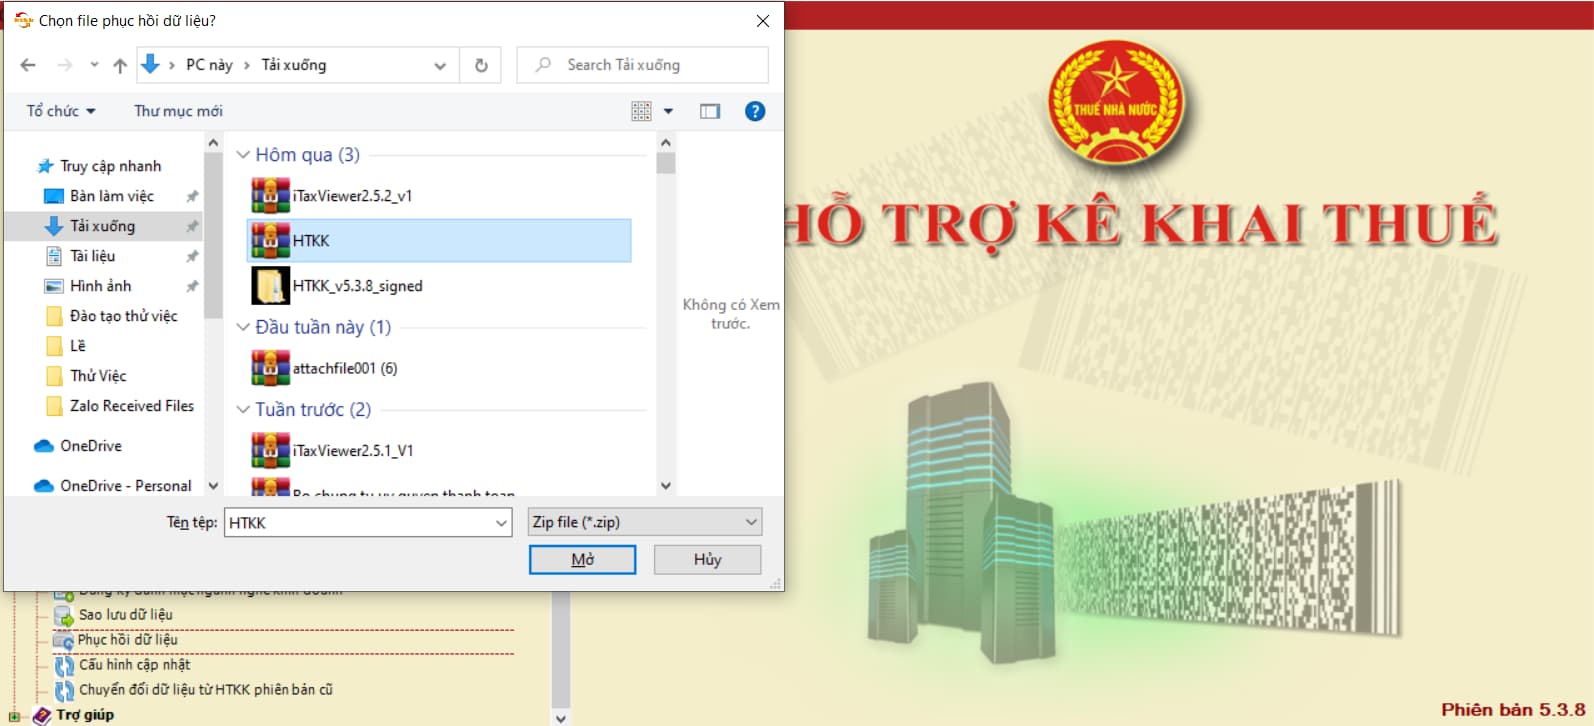
Bước 4: Chờ cho đến khi phần mềm hoàn thành quá trình tải dữ liệu
Quy định về giao dịch điện tử trong lĩnh vực thuế như thế nào?
Căn cứ Điều 8 Luật Quản lý thuế 2019 quy định về giao dịch điện tử trong lĩnh vực thuế như sau:
- Người nộp thuế, cơ quan quản lý thuế, cơ quan quản lý nhà nước, tổ chức, cá nhân có đủ điều kiện thực hiện giao dịch điện tử trong lĩnh vực thuế phải thực hiện giao dịch điện tử với cơ quan quản lý thuế theo quy định của Luật Quản lý thuế 2019 và pháp luật về giao dịch điện tử.
- Người nộp thuế đã thực hiện giao dịch điện tử trong lĩnh vực thuế thì không phải thực hiện phương thức giao dịch khác.
- Cơ quan quản lý thuế khi tiếp nhận, trả kết quả giải quyết thủ tục hành chính thuế cho người nộp thuế bằng phương thức điện tử phải xác nhận việc hoàn thành giao dịch điện tử của người nộp thuế, bảo đảm quyền của người nộp thuế quy định tại Điều 16 Luật Quản lý thuế 2019.
- Người nộp thuế phải thực hiện yêu cầu của cơ quan quản lý thuế nêu tại thông báo, quyết định, văn bản điện tử như đối với thông báo, quyết định, văn bản bằng giấy của cơ quan quản lý thuế.
- Chứng từ điện tử sử dụng trong giao dịch điện tử phải được ký điện tử phù hợp với quy định của pháp luật về giao dịch điện tử.
- Cơ quan, tổ chức đã kết nối thông tin điện tử với cơ quan quản lý thuế thì phải sử dụng chứng từ điện tử trong quá trình thực hiện giao dịch với cơ quan quản lý thuế; sử dụng chứng từ điện tử do cơ quan quản lý thuế cung cấp để giải quyết các thủ tục hành chính cho người nộp thuế và không được yêu cầu người nộp thuế nộp chứng từ giấy.
- Cơ quan quản lý thuế tổ chức hệ thống thông tin điện tử có trách nhiệm sau đây:
+ Hướng dẫn, hỗ trợ để người nộp thuế, tổ chức cung cấp dịch vụ về giao dịch điện tử trong lĩnh vực thuế, ngân hàng và các tổ chức liên quan thực hiện giao dịch điện tử trong lĩnh vực thuế.
+ Xây dựng, quản lý, vận hành hệ thống tiếp nhận và xử lý dữ liệu thuế điện tử bảo đảm an ninh, an toàn, bảo mật và liên tục.
+ Xây dựng hệ thống kết nối thông tin, cung cấp thông tin về số tiền thuế đã nộp ngân sách nhà nước, thông tin về tình hình thực hiện nghĩa vụ thuế của người nộp thuế cho các cơ quan, tổ chức, cá nhân có liên quan bằng điện tử để thực hiện các thủ tục hành chính cho người nộp thuế theo quy định.
+ Cập nhật, quản lý, cung cấp các thông tin đăng ký sử dụng giao dịch thuế điện tử của người nộp thuế; xác thực giao dịch điện tử của người nộp thuế cho các cơ quan, tổ chức phối hợp thu ngân sách nhà nước để thực hiện quản lý thuế và quản lý thu ngân sách nhà nước.
+ Tiếp nhận, trả kết quả giải quyết thủ tục hành chính thuế cho người nộp thuế bằng phương thức điện tử.
+ Trường hợp chứng từ điện tử của người nộp thuế đã được lưu trong cơ sở dữ liệu của cơ quan quản lý thuế thì cơ quan quản lý thuế, công chức quản lý thuế phải thực hiện khai thác, sử dụng dữ liệu trên hệ thống, không được yêu cầu người nộp thuế cung cấp hồ sơ thuế, chứng từ nộp thuế bằng giấy.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];