Tra cứu chứng từ nộp thuế trên eTax Mobile ra sao?
* Sau đây là cách tra cứu chứng từ nộp thuế trên eTax Mobile như sau:
Bước 1: Chọn menu Nộp thuế -> Tra cứu chứng từ
Hệ thống hiển thị màn hình tra cứu chứng từ theo các điều kiện tìm kiếm: Mã tham chiếu, thời gian Từ ngày, Đến ngày.

Bước 2:
- Nhập điều kiện tra cứu:
+ Nhập mã tham chiếu của chứng từ (mã tham chiếu do CQT cấp tại tin nhắn SMS gửi cho NSD qua số điện thoại đã đăng ký tài khoản trên hệ thống Thuế điện tử - phân hệ dành cho cá nhân).
+ Nhập thời gian Từ ngày, Đến ngày.
- Nhấn Tra cứu, hệ thống hiển thị danh sách các chứng từ thỏa mãn điều kiện tìm kiếm.
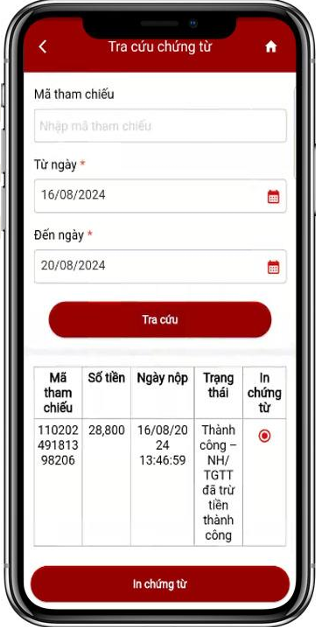
Bước 3: Trên danh sách kết quả tra cứu, NSD tích chọn in 1 chứng từ sau đó nhấn In chứng từ, hệ thống hiển thị nội dung chi tiết của chứng từ.
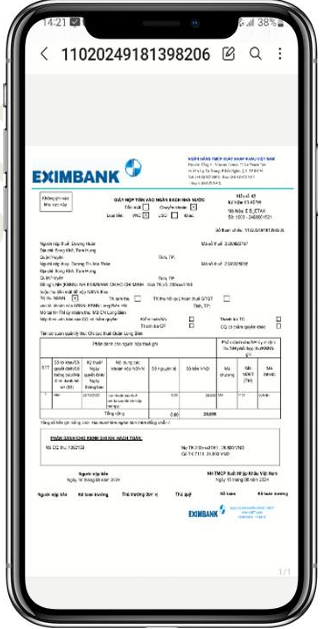
* Trên đây là các bước tra cứu chứng từ nộp thuế trên eTax Mobile.
Tải về >> Toàn bộ HDSD trên ứng dụng eTax Mobile mới.
>>> Tính thuế TNCN từ 01/01/2026 - 30/06/2026 tại đây.
>>> Tính thuế TNCN theo biểu thuế mới từ 01/07/2026 tại đây.
Tra cứu chứng từ nộp thuế trên eTax Mobile ra sao? (Hình từ Internet)
Khi nào sử dụng mã số định danh cá nhân thay cho mã số thuế cá nhân?
Căn cứ tại Điều 35 Luật Quản lý thuế 2019 quy định:
Sử dụng mã số thuế
1. Người nộp thuế phải ghi mã số thuế được cấp vào hóa đơn, chứng từ, tài liệu khi thực hiện các giao dịch kinh doanh; mở tài khoản tiền gửi tại ngân hàng thương mại, tổ chức tín dụng khác; khai thuế, nộp thuế, miễn thuế, giảm thuế, hoàn thuế, không thu thuế, đăng ký tờ khai hải quan và thực hiện các giao dịch về thuế khác đối với tất cả các nghĩa vụ phải nộp ngân sách nhà nước, kể cả trường hợp người nộp thuế hoạt động sản xuất, kinh doanh tại nhiều địa bàn khác nhau.
2. Người nộp thuế phải cung cấp mã số thuế cho cơ quan, tổ chức có liên quan hoặc ghi mã số thuế trên hồ sơ khi thực hiện thủ tục hành chính theo cơ chế một cửa liên thông với cơ quan quản lý thuế.
3. Cơ quan quản lý thuế, Kho bạc Nhà nước, ngân hàng thương mại phối hợp thu ngân sách nhà nước, tổ chức được cơ quan thuế ủy nhiệm thu thuế sử dụng mã số thuế của người nộp thuế trong quản lý thuế và thu thuế vào ngân sách nhà nước.
4. Ngân hàng thương mại, tổ chức tín dụng khác phải ghi mã số thuế trong hồ sơ mở tài khoản và các chứng từ giao dịch qua tài khoản của người nộp thuế.
5. Tổ chức, cá nhân khác trong việc tham gia quản lý thuế sử dụng mã số thuế đã được cấp của người nộp thuế khi cung cấp thông tin liên quan đến việc xác định nghĩa vụ thuế.
6. Khi bên Việt Nam chi trả tiền cho tổ chức, cá nhân có hoạt động kinh doanh xuyên biên giới dựa trên nền tảng trung gian kỹ thuật số không hiện diện tại Việt Nam thì phải sử dụng mã số thuế đã cấp cho tổ chức, cá nhân này để khấu trừ, nộp thay.
7. Khi mã số định danh cá nhân được cấp cho toàn bộ dân cư thì sử dụng mã số định danh cá nhân thay cho mã số thuế.
Theo đó, khi mã số định danh cá nhân được cấp cho toàn bộ dân cư thì sử dụng mã số định danh cá nhân thay cho mã số thuế.
Đối tượng nộp thuế thu nhập cá nhân là ai từ ngày 01/7/2026?
Căn cứ vào Điều 2 Luật Thuế thu nhập cá nhân 2025 có hiệu lực từ ngày 01/7/2026 quy định như sau:
Người nộp thuế
1. Người nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong lãnh thổ Việt Nam.
2. Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
a) Có mặt tại Việt Nam từ 183 ngày trở lên tính trong 01 năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
b) Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
3. Cá nhân không cư trú là người không đáp ứng điều kiện quy định tại khoản 2 Điều này.
4. Chính phủ quy định chi tiết Điều này.
Theo đó, đối tượng nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế quy định tại Điều 3 Luật Thuế thu nhập cá nhân 2025 phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 Luật Thuế thu nhập cá nhân 2025 phát sinh trong lãnh thổ Việt Nam.
Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
(1) Có mặt tại Việt Nam từ 183 ngày trở lên tính trong 01 năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
(2) Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
Cá nhân không cư trú là người không đáp ứng điều kiện quy định tại (1), (2).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];