Hạn chót kê khai tài sản năm 2025 là khi nào?
Căn cứ vào Điều 36 Luật Phòng chống, tham nhũng 2018 quy định như sau:
Phương thức và thời điểm kê khai tài sản, thu nhập
1. Kê khai lần đầu được thực hiện đối với những trường hợp sau đây:
a) Người đang giữ vị trí công tác quy định tại các khoản 1, 2 và 3 Điều 34 của Luật này tại thời điểm Luật này có hiệu lực thi hành. Việc kê khai phải hoàn thành trước ngày 31 tháng 12 năm 2019;
b) Người lần đầu giữ vị trí công tác quy định tại các khoản 1, 2 và 3 Điều 34 của Luật này. Việc kê khai phải hoàn thành chậm nhất là 10 ngày kể từ ngày được tiếp nhận, tuyển dụng, bố trí vào vị trí công tác.
2. Kê khai bổ sung được thực hiện khi người có nghĩa vụ kê khai có biến động về tài sản, thu nhập trong năm có giá trị từ 300.000.000 đồng trở lên. Việc kê khai phải hoàn thành trước ngày 31 tháng 12 của năm có biến động về tài sản, thu nhập, trừ trường hợp đã kê khai theo quy định tại khoản 3 Điều này.
3. Kê khai hằng năm được thực hiện đối với những trường hợp sau đây:
a) Người giữ chức vụ từ Giám đốc sở và tương đương trở lên. Việc kê khai phải hoàn thành trước ngày 31 tháng 12;
b) Người không thuộc quy định tại điểm a khoản này làm công tác tổ chức cán bộ, quản lý tài chính công, tài sản công, đầu tư công hoặc trực tiếp tiếp xúc và giải quyết công việc của cơ quan, tổ chức, đơn vị, cá nhân khác theo quy định của Chính phủ. Việc kê khai phải hoàn thành trước ngày 31 tháng 12.
4. Kê khai phục vụ công tác cán bộ được thực hiện đối với những trường hợp sau đây:
a) Người có nghĩa vụ kê khai quy định tại các khoản 1, 2 và 3 Điều 34 của Luật này khi dự kiến bầu, phê chuẩn, bổ nhiệm, bổ nhiệm lại, cử giữ chức vụ khác. Việc kê khai phải hoàn thành chậm nhất là 10 ngày trước ngày dự kiến bầu, phê chuẩn, bổ nhiệm, bổ nhiệm lại, cử giữ chức vụ khác;
b) Người có nghĩa vụ kê khai quy định tại khoản 4 Điều 34 của Luật này. Thời điểm kê khai được thực hiện theo quy định của pháp luật về bầu cử.
Như vậy, hạn chót kê khai tài sản năm 2025 phải hoàn thành trước ngày 31 tháng 12 (tức 31/12/2025).
Hạn chót kê khai tài sản năm 2025 là khi nào? (Hình từ Internet)
Các ngạch công chức và chức danh nào phải kê khai tài sản thu nhập hằng năm?
Căn cứ tại Điều 10 Nghị định 130/2020/NĐ-CP quy định:
Người có nghĩa vụ kê khai hằng năm
Người có nghĩa vụ kê khai theo quy định tại điểm b khoản 3 Điều 36 của Luật Phòng, chống tham nhũng bao gồm:
1. Các ngạch công chức và chức danh sau đây:
a) Chấp hành viên;
b) Điều tra viên;
c) Kế toán viên;
d) Kiểm lâm viên;
đ) Kiểm sát viên;
e) Kiểm soát viên ngân hàng;
g) Kiểm soát viên thị trường;
h) Kiểm toán viên;
i) Kiểm tra viên của Đảng;
k) Kiểm tra viên hải quan;
l) Kiểm tra viên thuế;
m) Thanh tra viên;
n) Thẩm phán.
2. Những người giữ chức vụ lãnh đạo, quản lý từ Phó trưởng phòng và tương đương trở lên công tác trong một số lĩnh vực được xác định trong danh mục tại Phụ lục III được ban hành kèm theo Nghị định này.
3. Người đại diện phần vốn nhà nước tại doanh nghiệp.
Theo đó, các ngạch công chức và chức danh sau đây phải kê khai tài sản thu nhập hằng năm:
- Chấp hành viên;
- Điều tra viên;
- Kế toán viên;
- Kiểm lâm viên;
- Kiểm sát viên;
- Kiểm soát viên ngân hàng;
- Kiểm soát viên thị trường;
- Kiểm toán viên;
- Kiểm tra viên của Đảng;
- Kiểm tra viên hải quan;
- Kiểm tra viên thuế;
- Thanh tra viên;
- Thẩm phán.
Tải Bản kê khai tài sản năm 2025 ở đâu?
Căn cứ theo Điều 9 Nghị định 130/2020/NĐ-CP quy định như sau:
Mẫu bản kê khai và việc thực hiện kê khai tài sản, thu nhập
1. Việc kê khai lần đầu, kê khai hằng năm và kê khai phục vụ công tác cán bộ được thực hiện theo Mẫu bản kê khai và Hướng dẫn việc kê khai tại Phụ lục I được ban hành kèm theo Nghị định này.
2. Việc kê khai bổ sung được thực hiện theo Mẫu bản kê khai và hướng dẫn việc kê khai bổ sung tại Phụ lục II được ban hành kèm theo Nghị định này.
Theo đó, Bản kê khai tài sản năm 2025 có dạng như sau:
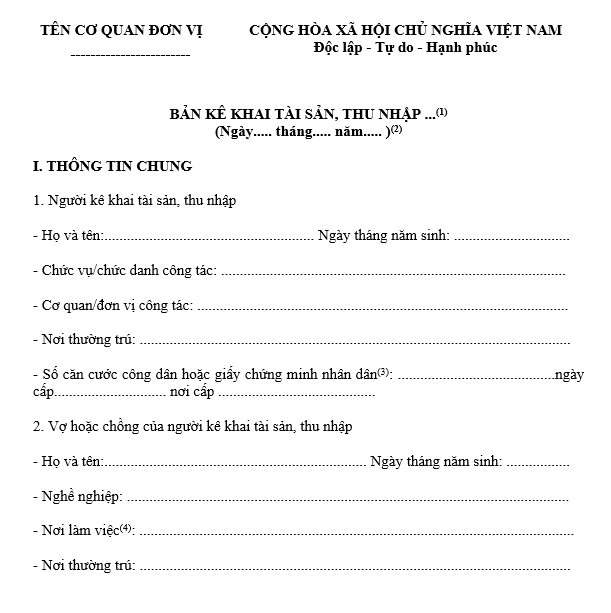
Tải về >> Bản kê khai tài sản năm 2025.
cách viết bản kê khai tài sản năm 2025 như sau:
I. GHI CHÚ CHUNG
(1) Người có nghĩa vụ kê khai tài sản, thu nhập ghi rõ phương thức kê khai theo quy định tại Điều 36 Luật Phòng, chống tham nhũng 2018 (kê khai lần đầu hay kê khai hằng năm, kê khai phục vụ công tác cán bộ). Kê khai lần đầu thì không phải kê khai Mục III “Biến động tài sản, thu nhập; giải trình nguồn gốc của tài sản, thu nhập tăng thêm”, không tự ý thay đổi tên gọi, thứ tự các nội dung quy định tại mẫu này. Người kê khai phải ký ở từng trang và ký, ghi rõ họ tên ở trang cuối cùng của bản kê khai. Người kê khai phải lập 02 bản kê khai để bàn giao cho cơ quan, tổ chức, đơn vị quản lý mình (01 bản bàn giao cho Cơ quan kiểm soát tài sản, thu nhập, 01 bản để phục vụ công tác quản lý của cơ quan, tổ chức, đơn vị và hoạt động công khai bản kê khai). Người của cơ quan, tổ chức, đơn vị quản lý người có nghĩa vụ kê khai khi tiếp nhận bản kê khai phải kiểm tra tính đầy đủ của các nội dung phải kê khai. Sau đó ký và ghi rõ họ tên, ngày tháng năm nhận bản kê khai.
(2) Ghi ngày hoàn thành việc kê khai.
II. THÔNG TIN CHUNG
(3) Ghi số căn cước công dân. Nếu chưa được cấp thẻ căn cước công dân thì ghi số chứng minh thư (nhân dân/quân nhân/công an) và ghi rõ ngày cấp và nơi cấp.
(4) Nếu vợ hoặc chồng của người kê khai làm việc thường xuyên trong cơ quan, tổ chức, doanh nghiệp thì ghi rõ tên cơ quan/tổ chức/doanh nghiệp đó; nếu làm việc tự do, nghỉ hưu hoặc làm việc nội trợ thì ghi rõ.
....
Tải về =>> Cách viết bản kê khai tài sản năm 2025 kèm ví dụ chi tiết.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];