Công văn 7311/CTH-QLDN2 hướng dẫn nộp thuế TNCN quý 2/2026 ra sao?
Thuế Thành phố Cần Thơ đã ban hành Công văn 7311/CTH-QLDN2 hướng dẫn nộp thuế TNCN.
>> Công văn 7311/CTH-QLDN2 năm 2026: TẠI ĐÂY
Về việc xin ý kiến hướng dẫn nộp thuế thu nhập cá nhân quý 2 năm 2026. Thuế thành phố Cần Thơ có ý kiến như sau:
Căn cứ khoản 3 Điều 8 Luật Thuế thu nhập cá nhân 2025 quy định:
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
...
3. Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
Căn cứ khoản 1 Điều 51 Nghị định 253/2026/NĐ-CP quy định như sau:
Quyết toán thuế
1. Tổ chức, cá nhân trả thu nhập; cá nhân cư trú có thu nhập từ tiền lương, tiền công có trách nhiệm quyết toán thuế theo năm, trừ các trường hợp sau:
a) Cá nhân có số thuế phải nộp nhỏ hơn số thuế đã nộp trong kỳ tính thuế mà không có yêu cầu hoàn thuế hoặc bù trừ thuế vào kỳ sau;
b) Cá nhân có thêm thu nhập ở nơi khác mà phần thu nhập này bình quân tháng trong năm không quá 15 triệu đồng đã được tổ chức, cá nhân chi trả thu nhập thực hiện khấu trừ thuế thu nhập cá nhân theo tỷ lệ 10% trên thu nhập quy định tại khoản 2 Điều 50 của Nghị định này thì không phải quyết toán thuế đối với phần thu nhập này.
Trường hợp cá nhân lựa chọn quyết toán thuế trực tiếp với cơ quan thuế thì hệ thống thông tin quản lý thuế sẽ hỗ trợ tổng hợp tất cả các nguồn thu nhập từ tiền lương, tiền công phát sinh trong năm tính thuế và được trừ số thuế đã được tổ chức, cá nhân chi trả thu nhập thực hiện khấu trừ thuế thu nhập cá nhân trong năm tính thuế.
Tại tiết a.1 điểm a khoản 1 Điều 22 Thông tư 89/2026/TT-BTC quy định:
Khai thuế thu nhập cá nhân
1. Khai thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công:
a) Tổ chức, cá nhân trả thu nhập thực hiện khai theo quý và quyết toán năm như sau:
a.1) Trường hợp khai theo quý: Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện khai số thuế thu nhập cá nhân đã khấu trừ của cá nhân nhận thu nhập theo quý;
Căn cứ quy định nêu trên, doanh nghiệp, tổ chức trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập là thời điểm xác định thu nhập tính thuế.
Đối với kê khai nộp thuế thu nhập cá nhân theo quý: Doanh nghiệp, tổ chức trả thu nhập từ tiền lương, tiền công thực hiện khai số thuế thu nhập cá nhân đã khấu trừ của cá nhân nhận thu nhập theo quý.
Quyết toán thuế thu nhập cá nhân: Cá nhân có số thuế phải nộp nhỏ hơn số thuế đã nộp trong kỳ tính thuế thì yêu cầu hoàn thuế nếu không có yêu cầu hoàn thuế thì bù trừ thuế vào kỳ sau.
>> Tải Mẫu 05-3/BK-QTT-TNCN Bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký người phụ thuộc: TẠI ĐÂY
Tải về >> Mẫu 20-ĐKT Tờ khai đăng ký thuế dùng cho cá nhân có thu nhập từ tiền lương, tiền công trực tiếp đăng ký thuế, thay đổi thông tin người phụ thuộc.
>> Tải Mẫu 03-ĐKT Tờ khai đăng ký thuế cho HKD, CNKD: TẠI ĐÂY
>> Tải Mẫu Bảng kê khai người phải trực tiếp nuôi dưỡng: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký người phụ thuộc: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế đối với cá nhân có thu nhập từ tiền lương tiền công: TẠI ĐÂY
>> Tải Mẫu Bảng kê khai người phải trực tiếp nuôi dưỡng: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế dành cho tổ chức, cá nhân khấu trừ, nộp thay thuế: TẠI ĐÂY
>> Tải Mẫu tờ khai đăng ký thuế dành cho hộ gia đình, cá nhân kinh doanh: TẠI ĐÂY
Xem thêm các thông tin mới nhất:
>> LÙI Lịch chi trả lương hưu tháng 9 năm 2026 ở 34 tỉnh/thành
Công văn 7311/CTH-QLDN2 hướng dẫn nộp thuế TNCN quý 2/2026 ra sao? (Hình từ Internet)
Mẫu Văn bản đề nghị gia hạn nộp thuế TNCN đối với Hộ kinh doanh, cá nhân kinh doanh chuẩn nhất hiện nay có dạng ra sao?
Hiện nay, Mẫu Văn bản đề nghị gia hạn nộp thuế TNCN đối với Hộ kinh doanh, cá nhân kinh doanh mới nhất được áp dụng theo Mẫu quy định tại Phụ lục 2 ban hành kèm theo Nghị định 245/2026/NĐ-CP.
Theo đó, Mẫu Văn bản đề nghị gia hạn nộp thuế TNCN đối với Hộ kinh doanh, cá nhân kinh doanh mới nhất có dạng như sau:
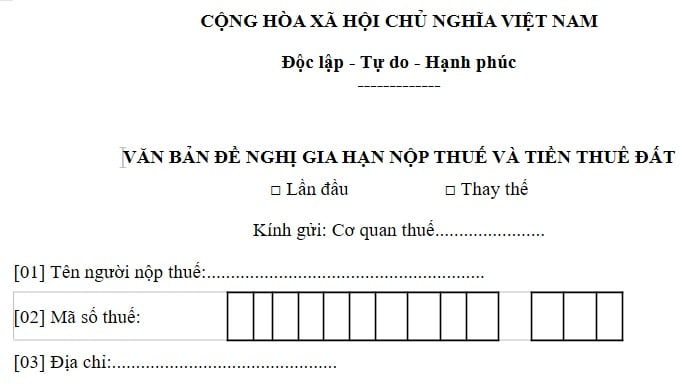
>> Tải về: Mẫu Văn bản đề nghị gia hạn nộp thuế TNCN đối với Hộ kinh doanh, cá nhân kinh doanh
Có bao nhiêu ngành được gia hạn nộp thuế?
Theo Phụ lục 1 ban hành kèm theo Nghị định 245/2026/NĐ-CP, danh mục 43 nhóm ngành mà cá nhân, hộ kinh doanh được gia hạn nộp thuế như sau:
1. Nông nghiệp, lâm nghiệp và thủy sản. 2. Sản xuất, chế biến thực phẩm. 3. Dệt. 4. Sản xuất trang phục. 5. Sản xuất da và các sản phẩm có liên quan. 6. Chế biến gỗ và sản xuất sản phẩm từ gỗ, tre, nứa (trừ giường, tủ, bàn, ghế); sản xuất sản phẩm từ rơm, rạ và vật liệu tết bện. 7. Sản xuất giấy và sản phẩm từ giấy. 8. Sản xuất sản phẩm từ cao su và plastic. 9. Sản xuất sản phẩm từ khoáng phi kim loại khác. 10. Sản xuất kim loại. 11. Gia công cơ khí; xử lý và tráng phủ kim loại. 12. Sản xuất sản phẩm điện tử, máy tính và sản phẩm quang học. 13. Sản xuất ô tô và xe có động cơ khác. 14. Sản xuất giường, tủ, bàn, ghế. 15. Xây dựng. 16. Vận tải, kho bãi. 17. Dịch vụ lưu trú và ăn uống. 18. Giáo dục và đào tạo. 19. Y tế và hoạt động trợ giúp xã hội. 20. Hoạt động kinh doanh bất động sản. 21. Hoạt động dịch vụ lao động và việc làm. 22. Hoạt động của các đại lý lữ hành, kinh doanh tua du lịch và hoạt động liên quan đến du lịch khác. 23. Hoạt động sáng tạo nghệ thuật và biểu diễn nghệ thuật. 24. Hoạt động của thư viện, lưu trữ, bảo tàng và các hoạt động văn hóa khác. 25. Hoạt động thể thao, vui chơi và giải trí. 26. Hoạt động chiếu phim. 27. Sản xuất sản phẩm công nghiệp hỗ trợ ưu tiên phát triển. 28. Sản xuất sản phẩm cơ khí trọng điểm. 29. Hoạt động xuất bản. 30. Hoạt động sản xuất phim điện ảnh, video, chương trình truyền hình, ghi âm và xuất bản âm nhạc. 31. Hoạt động xây dựng chương trình, phát sóng, thông tấn và phân phối nội dung khác. 32. Lập trình máy tính, dịch vụ tư vấn và các hoạt động liên quan. 33. Cơ sở hạ tầng công nghệ thông tin, xử lý dữ liệu, lưu trữ và các dịch vụ thông tin liên quan khác. 34. Khai thác dầu thô và khí đốt tự nhiên (không gia hạn đối với thuế thu nhập doanh nghiệp của dầu thô, condensate, khí thiên nhiên thu theo hiệp định, hợp đồng). 35. Hoạt động dịch vụ hỗ trợ khai khoáng. 36. Sản xuất đồ uống. 37. In, sao chép bản ghi các loại. 38. Sản xuất than cốc, sản phẩm dầu mỏ tinh chế. 39. Sản xuất hóa chất và sản phẩm hóa chất. 40. Sản xuất sản phẩm từ kim loại đúc sẵn (trừ máy móc, thiết bị). 41. Sản xuất mô tô, xe máy. 42. Sửa chữa, bảo dưỡng và lắp đặt máy móc và thiết bị. 43. Thoát nước và xử lý nước thải. |
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];