Cách ghi biên bản bàn giao TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành (mẫu 03-TSCĐ) theo Thông tư 99 file Word cho kế toán chuẩn nhất ở đâu?
Tại Phụ lục 1 ban hành kèm theo Thông tư 99/2025/TT-BTC (có hiệu lực từ 1/1/2026) quy định về Danh mục và biểu mẫu chứng từ kế toán. Trong đó, có mẫu biên bản bàn giao TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành. Cụ thể:
Mẫu biên bản bàn giao TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành theo Thông tư 99/2025/TT-BTC là mẫu 03 - TSCĐ có dạng như sau:
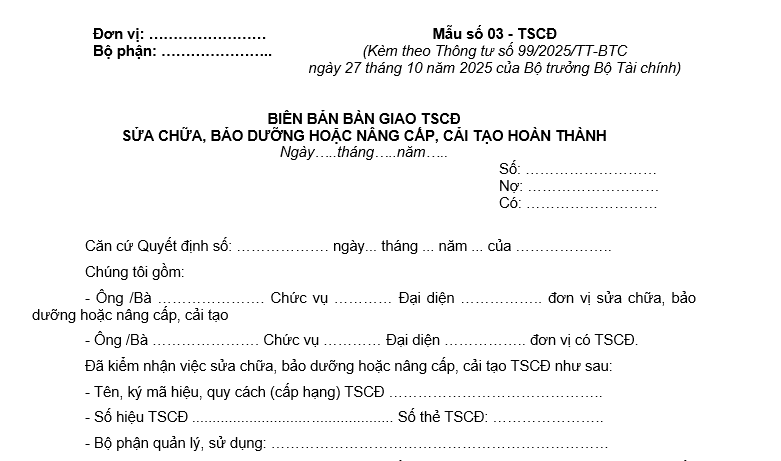
Tải mẫu biên bản bàn giao TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành (mẫu 03-TSCĐ) theo Thông tư 99 file Word cho kế toán chuẩn nhất ở đây: tải về |
Ngoài ra, Thông tư 99/2025/TT-BTC cũng có quy định mục đích và phương pháp và trách nhiệm ghi biên bản bàn giao TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành như sau:
1. Mục đích: Xác nhận việc bàn giao TSCĐ sau khi hoàn thành việc sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo giữa bên có TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo và bên thực hiện việc sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo. Là căn cứ ghi sổ kế toán và thanh toán chi phí sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo TSCĐ.
2. Phương pháp và trách nhiệm ghi
Góc trên bên trái của Biên bản bàn giao TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng. Khi có TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành phải tiến hành lập Ban giao nhận gồm đại diện bên thực hiện việc sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo và đại diện bên có TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo.
Biên bản bàn giao TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành gồm 2 phần chính:
1 - Ghi tên, ký hiệu, số hiệu TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo.
Nơi quản lý sử dụng TSCĐ và ghi rõ thời gian bắt đầu sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo và hoàn thành việc sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo TSCĐ
2 - Các bộ phận sửa chữa, bảo dương hoặc nâng cấp, cải tạo.
Cột A: Ghi rõ tên của bộ phận cần phải sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo của TSCĐ.
Cột B: Ghi nội dung (mức độ) của công việc sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo như: Thay thế mới hoặc sửa chữa, tân trang lại v.v...
Cột 1: Ghi giá dự toán (giá kế hoạch) (đối với trường hợp đơn vị tự làm) hoặc giá hợp đồng hai bên đã thoả thuận (đối với trường hợp thuê ngoài) của từng bộ phận cần sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo .
Cột 2: Ghi số chi phí thực tế đã chi cho từng bộ phận sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo (Đối với trường hợp đơn vị tự sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo).
Đối với trường hợp thuê ngoài sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo thì chỉ ghi vào cột này khi có sự thay đổi về giá cả (so với giá ghi theo hợp đồng) phát sinh trong quá trình sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo được bên có TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo chấp nhận thanh toán.
Cột 3: Ghi rõ kết quả kiểm tra của từng bộ phận sau khi đã sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo xong.
- Kết luận: Ghi ý kiến nhận xét tổng thể về việc sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo TSCĐ của Hội đồng giao nhận.
Biên bản giao nhận TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành lập thành 2 bản, đại diện đơn vị hai bên giao, nhận cùng ký và môi bên giữ một bản, lưu tại phòng kế toán.
Cách ghi biên bản bàn giao TSCĐ sửa chữa, bảo dưỡng hoặc nâng cấp, cải tạo hoàn thành (mẫu 03-TSCĐ) theo Thông tư 99 file Word cho kế toán chuẩn nhất ở đâu? (Hình từ Internet)
Hệ thống biểu mẫu chứng từ kế toán được quy định thế nào?
Căn cứ Điều 9 Thông tư 99/2025/TT-BTC quy định:
Hệ thống biểu mẫu chứng từ kế toán
1. Doanh nghiệp tham khảo để áp dụng biểu mẫu hệ thống chứng từ kế toán tại Phụ lục I ban hành kèm theo Thông tư này.
2. Trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu chứng từ kế toán so với biểu mẫu hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư này. Biểu mẫu chứng từ kế toán của doanh nghiệp khi thiết kế thêm hoặc sửa đổi, bổ sung phải đảm bảo tuân thủ quy định tại Điều 16 Luật Kế toán và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, kiểm soát và đối chiếu được tài sản, nguồn vốn của doanh nghiệp.
Khi thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì doanh nghiệp có trách nhiệm ban hành Quy chế hạch toán kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện. Quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung đó và trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
Trường hợp doanh nghiệp không thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì áp dụng hệ thống chứng từ kế toán hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư này.
3. Doanh nghiệp có phát sinh các chứng từ thuộc đối tượng điều chỉnh của pháp luật khác thì chứng từ kế toán phải thực hiện theo quy định của pháp luật đó.
Theo đó, hệ thống biểu mẫu chứng từ kế toán được quy định như sau:
- Doanh nghiệp tham khảo để áp dụng biểu mẫu hệ thống chứng từ kế toán tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC.
- Trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu chứng từ kế toán so với biểu mẫu hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC. Biểu mẫu chứng từ kế toán của doanh nghiệp khi thiết kế thêm hoặc sửa đổi, bổ sung phải đảm bảo tuân thủ quy định tại Điều 16 Luật Kế toán 2015 và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, kiểm soát và đối chiếu được tài sản, nguồn vốn của doanh nghiệp.
Khi thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì doanh nghiệp có trách nhiệm ban hành Quy chế hạch toán kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện. Quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung đó và trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
Trường hợp doanh nghiệp không thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì áp dụng hệ thống chứng từ kế toán hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC.
- Doanh nghiệp có phát sinh các chứng từ thuộc đối tượng điều chỉnh của pháp luật khác thì chứng từ kế toán phải thực hiện theo quy định của pháp luật đó.
Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán bao gồm các nội dung cơ bản nào?
Theo quy định tại khoản 1 Điều 7 Thông tư 296/2016/TT-BTC quy định:
Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán
1. Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán bao gồm các nội dung cơ bản sau đây:
a) Họ và tên, năm sinh, quê quán hoặc quốc tịch, ảnh của người được cấp Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán;
b) Số và ngày cấp chứng chỉ kế toán viên hoặc chứng chỉ kiểm toán viên;
c) Tên doanh nghiệp kinh doanh dịch vụ kế toán, hộ kinh doanh dịch vụ kế toán nơi người đăng ký hành nghề dịch vụ kế toán làm việc;
d) Số Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán;
đ) Thời hạn của Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán.
2. Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán có thời hạn tối đa là 5 năm (60 tháng) nhưng không quá ngày 31/12 của năm thứ năm kể từ năm bắt đầu có hiệu lực của Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán.
3. Mẫu Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán được quy định tại Phụ lục số 05/ĐKHN ban hành kèm theo Thông tư này.
Theo đó, giấy chứng nhận đăng ký hành nghề dịch vụ kế toán bao gồm các nội dung cơ bản sau đây:
- Họ và tên, năm sinh, quê quán hoặc quốc tịch, ảnh của người được cấp Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán;
- Số và ngày cấp chứng chỉ kế toán viên hoặc chứng chỉ kiểm toán viên;
- Tên doanh nghiệp kinh doanh dịch vụ kế toán, hộ kinh doanh dịch vụ kế toán nơi người đăng ký hành nghề dịch vụ kế toán làm việc;
- Số Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán;
- Thời hạn của Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];