- Ứng dụng Thuế điện tử dành cho cá nhân (iCanhan) tạm dừng hoạt động từ 18h 27/6/2025 đến 8h 1/7/2025 đúng không?
- Thu nhập từ trúng thưởng xổ số có phải đóng thuế thu nhập cá nhân không?
- Thuế suất đối với thu nhập từ kinh doanh của cá nhân không cư trú đối với từng lĩnh vực, ngành nghề sản xuất, kinh doanh là bao nhiêu?
Ứng dụng Thuế điện tử dành cho cá nhân (iCanhan) tạm dừng hoạt động từ 18h 27/6/2025 đến 8h 1/7/2025 đúng không?
Bộ Tài chính vừa có thông báo về việc tạm dừng các hệ thống Thuế điện tử để triển khai nâng cấp hệ thống CNTT đáp ứng yêu cầu sắp xếp cơ qaun thuế theo mô hình chính quyền địa phương hai cấp và một số quy định về thuế có hiệu lực từ ngày 01/7/2025.
Theo đó, Phụ lục trạng thái hoạt động hệ thống CNTT của Cục thuế trong thời gian nâng cấp và chuyển đổi ban hành kèm theo Thông báo 418/TB-CT năm 2025 thông báo như sau:
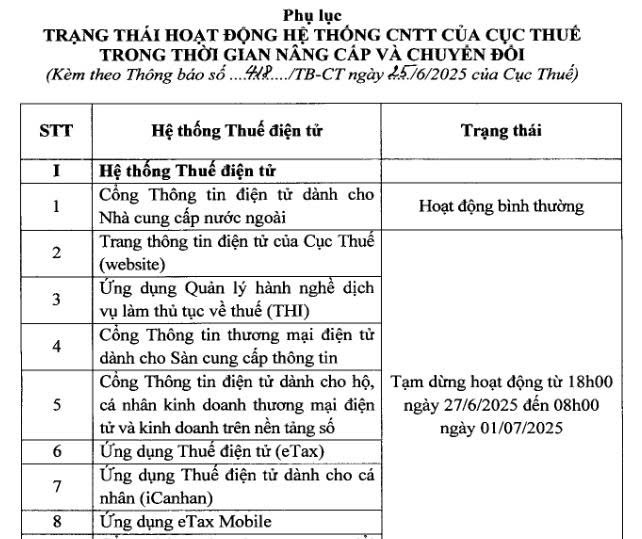
Như vậy, Ứng dụng Thuế điện tử dành cho cá nhân (iCanhan) tạm dừng hoạt động từ 18h00 ngày 27/6/2025 đến 8h00 ngày 1/7/2025.
Xem chi tiết tại: Thông báo 418/TB-CT năm 2025
*Trên đây là thông tin về Ứng dụng Thuế điện tử dành cho cá nhân (iCanhan) tạm dừng hoạt động từ 18h 27/6/2025 đến 8h 1/7/2025 đúng không?

Ứng dụng Thuế điện tử dành cho cá nhân (iCanhan) tạm dừng hoạt động từ 18h 27/6/2025 đến 8h 1/7/2025 đúng không? (Hình từ Internet)
Thu nhập từ trúng thưởng xổ số có phải đóng thuế thu nhập cá nhân không?
Căn cứ theo khoản 6 Điều 3 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 2 Điều 2 Luật Sửa đổi các Luật về thuế 2014 quy định về thu nhập chịu thuế như sau:
Điều 3. Thu nhập chịu thuế
[...]
5. Thu nhập từ chuyển nhượng bất động sản, bao gồm:
a) Thu nhập từ chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất;
b) Thu nhập từ chuyển nhượng quyền sở hữu hoặc sử dụng nhà ở;
c) Thu nhập từ chuyển nhượng quyền thuê đất, quyền thuê mặt nước;
d) Các khoản thu nhập khác nhận được từ chuyển nhượng bất động sản dưới mọi hình thức.
6. Thu nhập từ trúng thưởng, bao gồm:
a) Trúng thưởng xổ số;
b) Trúng thưởng trong các hình thức khuyến mại;
c) Trúng thưởng trong các hình thức cá cược;
d) Trúng thưởng trong các trò chơi, cuộc thi có thưởng và các hình thức trúng thưởng khác.
7. Thu nhập từ bản quyền, bao gồm:
a) Thu nhập từ chuyển giao, chuyển quyền sử dụng các đối tượng của quyền sở hữu trí tuệ;
b) Thu nhập từ chuyển giao công nghệ.
8. Thu nhập từ nhượng quyền thương mại.
9. Thu nhập từ nhận thừa kế là chứng khoán, phần vốn trong các tổ chức kinh tế, cơ sở kinh doanh, bất động sản và tài sản khác phải đăng ký sở hữu hoặc đăng ký sử dụng.
10. Thu nhập từ nhận quà tặng là chứng khoán, phần vốn trong các tổ chức kinh tế, cơ sở kinh doanh, bất động sản và tài sản khác phải đăng ký sở hữu hoặc đăng ký sử dụng.
Chính phủ quy định chi tiết và hướng dẫn thi hành Điều này.
Như vậy, thu nhập từ trúng thưởng xổ số vẫn phải đóng thuế thu nhập cá nhân.
Thuế suất đối với thu nhập từ kinh doanh của cá nhân không cư trú đối với từng lĩnh vực, ngành nghề sản xuất, kinh doanh là bao nhiêu?
Căn cứ theo Điều 25 Luật Thuế thu nhập cá nhân 2007 quy định về thuế đối với thu nhập từ kinh doanh như sau:
Điều 25. Thuế đối với thu nhập từ kinh doanh
1. Thuế đối với thu nhập từ kinh doanh của cá nhân không cư trú được xác định bằng doanh thu từ hoạt động sản xuất, kinh doanh quy định tại khoản 2 Điều này nhân với thuế suất quy định tại khoản 3 Điều này.
2. Doanh thu là toàn bộ số tiền phát sinh từ việc cung ứng hàng hoá, dịch vụ bao gồm cả chi phí do bên mua hàng hoá, dịch vụ trả thay cho cá nhân không cư trú mà không được hoàn trả.
Trường hợp thoả thuận hợp đồng không bao gồm thuế thu nhập cá nhân thì doanh thu tính thuế phải quy đổi là toàn bộ số tiền mà cá nhân không cư trú nhận được dưới bất kỳ hình thức nào từ việc cung cấp hàng hoá, dịch vụ tại Việt Nam không phụ thuộc vào địa điểm tiến hành các hoạt động kinh doanh.
3. Thuế suất đối với thu nhập từ kinh doanh quy định đối với từng lĩnh vực, ngành nghề sản xuất, kinh doanh như sau:
a) 1% đối với hoạt động kinh doanh hàng hoá;
b) 5% đối với hoạt động kinh doanh dịch vụ;
c) 2 % đối với hoạt động sản xuất, xây dựng, vận tải và hoạt động kinh doanh khác.
Như vậy, thuế suất đối với thu nhập từ kinh doanh của cá nhân không cư trú đối với từng lĩnh vực, ngành nghề sản xuất, kinh doanh là:
- 1% đối với hoạt động kinh doanh hàng hoá;
- 5% đối với hoạt động kinh doanh dịch vụ;
- 2 % đối với hoạt động sản xuất, xây dựng, vận tải và hoạt động kinh doanh khác.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];