Tra cứu thông tin người phụ thuộc 2026 trên Etax Mobile chi tiết, cụ thể ra sao?
Căn cứ theo khoản 4 Điều 10 Luật Thuế thu nhập cá nhân 2025 quy định người phụ thuộc là người mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm:
- Con chưa thành niên; con là người mất năng lực hành vi dân sự, người khuyết tật, không có khả năng lao động;
- Các cá nhân không có thu nhập hoặc có thu nhập không vượt quá mức do Bộ trưởng Bộ Tài chính quy định, bao gồm con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề; vợ hoặc chồng không có khả năng lao động; bố, mẹ đã hết tuổi lao động hoặc không có khả năng lao động; những người khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng.
Theo đó, mức giảm trừ đối với mỗi người phụ thuộc áp dụng từ ngày 01/01/2026 là 6,2 triệu đồng/tháng. Sau đây là hướng dẫn tra cứu thông tin người phụ thuộc 2026 trên Etax Mobile chi tiết, cụ thể:
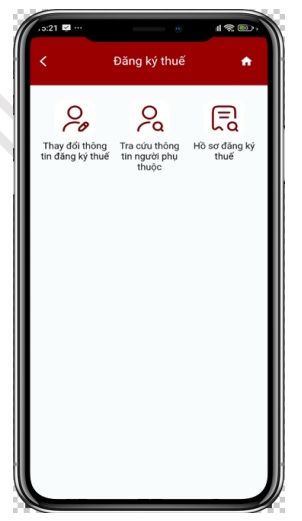
Bước 1: NNT đăng nhập vào ứng dụng Etax Mobile. Tại trang chủ chọn menu Đăng ký thuế >>> Tra cứu thông tin người phụ thuộc.
Hệ thống hiển thị màn “Tra cứu người phụ thuộc” với các điểu kiện tra cứu:
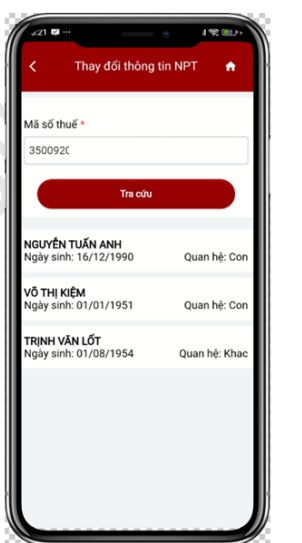
Mã số thuế: Hiển thị mặc định MST đăng nhập, không cho sửa
Bước 2: NNT nhấn “Tra cứu”, Hệ thống hiển thị danh sách thông tin NPT gắn với NNT.
Bước 3:
NNT nhấn vào 1 dòng thông tin của một NPT, hệ thống hiển thị thông tin chi tiết của NPT:
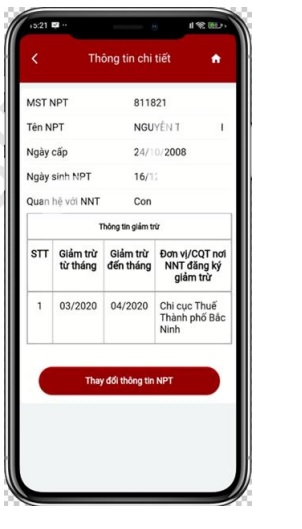
- MST NPT: Hiển thị thông tin MST NPT, không cho sửa.
- Tên NPT: Hiển thị tên NPT, không cho sửa.
- Ngày cấp: Hiển thị ngày cấp MST NPT, không cho sửa.
- Ngày sinh NPT: Hiển thị ngày sinh NPT, không cho sửa.
- Quan hệ với NNT: Hiển thị quan hệ với NNT, không cho sửa.
- Thông tin giảm trừ:
- STT: Tự động tăng dần.
+ Giảm trừ từ tháng: Hiển thị thời gian giảm trừ từ tháng.
+ Giảm trừ đến tháng: Hiển thị thời gian giảm trừ đến tháng.
+ Đơn vị/CQT nơi NNT đăng ký giảm trừ: Hiển thị thông tin đơn vị hoặc CQT nơi NNT thực hiện đăng ký giảm trừ.
Vừa rồi là thông tin về câu hỏi: "Tra cứu thông tin người phụ thuộc 2026 trên Etax Mobile chi tiết, cụ thể ra sao?"
>>> Xem thêm: Mẫu cắt giảm người phụ thuộc mới nhất 2026 là mẫu nào?
>>> Xem thêm: Thưởng tết 2026 tính thuế TNCN theo biểu thuế 5 bậc hay 7 bậc?
Tra cứu thông tin người phụ thuộc 2026 trên Etax Mobile chi tiết, cụ thể ra sao? (Hình từ Internet)
Khoản đóng góp từ thiện, nhân đạo được giảm trừ?
Tại Điều 11 Luật Thuế thu nhập cá nhân 2025 quy định giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác như sau:
Điều 11. Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác
Cá nhân cư trú được giảm trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công các khoản sau đây:
1. Khoản đóng góp từ thiện, nhân đạo, bao gồm:
a) Khoản đóng góp vào tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa;
b) Khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học;
c) Khoản đóng góp vào các tổ chức có chức năng huy động tài trợ được thành lập và hoạt động theo quy định của pháp luật.
[...]
Như vậy, cá nhân cư trú được giảm trừ vào thu nhập chịu thuế trước khi tính thuế TNCN đối với thu nhập từ tiền lương, tiền công với các khoản đóng góp từ thiện, nhân đạo, bao gồm:
- Khoản đóng góp vào tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa;
- Khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học;
- Khoản đóng góp vào các tổ chức có chức năng huy động tài trợ được thành lập và hoạt động theo quy định của pháp luật.
Thu nhập từ chuyển nhượng bất động sản chịu thuế TNCN gồm các khoản nào?
Căn cứ tại khoản 5 Điều 3 Luật Thuế thu nhập cá nhân 2025 quy định thu nhập từ chuyển nhượng bất động sản chịu thuế TNCN gồm Thu nhập từ chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất;
- Thu nhập từ chuyển nhượng quyền sở hữu hoặc sử dụng nhà ở;
- Thu nhập từ chuyển nhượng quyền thuê đất, quyền thuê mặt nước;
- Các khoản thu nhập khác nhận được từ chuyển nhượng bất động sản dưới mọi hình thức.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];