Thủ tục huỷ tờ khai hải quan mới nhất từ 24/02/2026 thực hiện như thế nào?
Căn cứ tại Tiểu mục 2 Mục 2 Phần 1 Phụ lục ban hành kèm Quyết định 344/QĐ-BTC năm 2026 có hiệu lực từ 24/02/2026 quy định sửa đổi bổ sung thủ tục huỷ tờ khai hải quan.
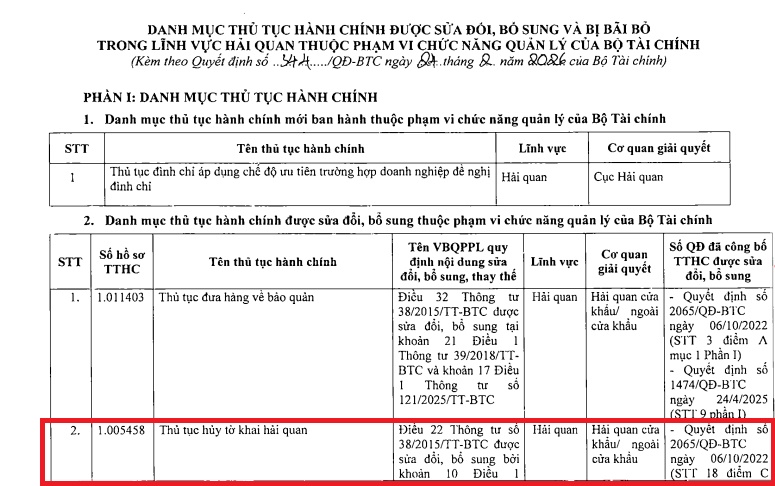
Theo đó tại Tiểu mục 26 Mục 2 Phần 2 Phụ lục ban hành kèm Quyết định 344/QĐ-BTC năm 2026 có hiệu lực từ 24/02/2026 quy định chi tiết thủ tục huỷ tờ khai hải quan đã được sửa đổi bổ sung từ 24/02/2026 như sau:
(1) Trình tự thực hiện:
a) Trách nhiệm người khai hải quan:
Khi đề nghị hủy tờ khai hải quan, người khai hải quan khai thông tin để nghị huỷ tờ khai hải quan theo mẫu số 06 Phụ lục II ban hành kèm Thông tư 38/2015/TT-BTC và nộp các chứng từ chứng minh việc hủy tờ khai (nếu có) thông qua Hệ thống xử lý dữ liệu điện tử hải quan hoặc nộp 02 bản chính văn bản đề nghị hủy tờ khai hải quan theo mẫu số 04/HTK/GSQL Phụ lục V ban hành kèm Thông tư 38/2015/TT-BTC trong trường hợp khai tờ khai hải quan giấy cho cơ quan hải quan nơi đăng ký tờ khai.
Trường hợp hàng hóa xuất khẩu đã đưa vào khu vực giám sát hải quan nhưng thực tế không xuất khẩu, nếu hủy tờ khai để đưa trở lại nội địa, người khai hải quan phải cam kết trong văn bản đề nghị về việc chưa thực hiện việc hoàn thuế, không thu thuế cho lô hàng thuộc tờ khai hàng hóa xuất khẩu tại cơ quan thuế nội địa hoặc tại cơ quan hải quan và chịu trách nhiệm về nội dung đã khai báo. Nếu cơ quan hải quan hoặc cơ quan thuế kiểm tra phát hiện người khai hải quan đã hoàn thuế thì người khai hải quan bị xử lý theo quy định của pháp luật.
b) Trách nhiệm của cơ quan hải quan nơi đăng ký tờ khai:
b.1) Trường hợp hủy tờ khai hải quan quy định tại điểm a khoản 1 Điều 22 Thông tư 38/2015/TT-BTC:
b.1.1) Chậm nhất 01 ngày làm việc kể từ ngày tờ khai hải quan không có giá trị làm thủ tục hải quan, hải quan nơi đăng ký tờ khai hải quan kiểm tra, xác minh thông tin hàng hóa nhập khẩu đã đến cửa khẩu nhập hoặc hàng hóa xuất khẩu đã đưa vào khu vực giám sát hải quan trên Hệ thống xử lý dữ liệu điện tử hải quan hoặc thực hiện việc xác minh tại Hải quan quản lý địa điểm lưu giữ hàng hóa tại cửa khẩu trong trường hợp Hệ thống xử lý dữ liệu điện từ hải quan chưa kết nổi trao đổi thông tin giảm sát hàng hóa,
6.1.2) Trường hợp kết quả kiểm tra, xác minh là phù hợp, thực hiện việc huy tờ khai hải quan và thông báo thông tin húy tờ khai hải quan cho người khai hải quan trên Hệ thống.
b.2) Trường hợp hủy tờ khai hải quan quy định tại điểm b khoản 1 Điều 22 Thông tư 38/2015/TT-BTC: Trong thời hạn 08 (tám) giờ làm việc kể từ khi nhận đề nghị hủy tờ khai hải quan của người khai hải quan, công chức hải quan kiểm tra lý do, điều kiện và thông tin tờ khai hải quan đề nghị hủy trên Hệ thống, đề xuất Lãnh đạo phê duyệt, thực hiện việc hủy tờ khai hải quan và phản hồi kết quả cho người khai hải quan trên Hệ thống:
6.3) Thực hiện xử lý tiền thuế đã nộp (nếu có) theo quy định tại Điều 131 Thông tư 38/2015/TT-BTC,
b.4) Trường hợp hủy tờ khai hải quan đối với hàng hóa xuất khẩu, nhập khâu phải quản lý, theo dõi trừ là có ảnh hưởng đến thông tin quản lý, theo dõi trừ lùi trên Hệ thống thì sau khi hủy tờ khai hải quan, cơ quan hải quan có trách nhiệm cập nhật thông tin vào Hệ thống số
b.5) Thông báo cho Chi cục Thuế tỉnh, thành phố nơi doanh nghiệp đãng ký kinh doanh đối với hàng hóa xuất khẩu có nguồn gốc từ trong nước theo mẫu 01/TB-XNKTC/GSQL Phụ lục V ban hành kèm Thông tư 38/2015/TT-BTC hoặc thông bảo cho Hải quan nơi đăng ký tờ khai hải quan nhập khẩu đối với hàng hóa xuất khẩu có nguồn gốc nhập khẩu (nếu hải quan nơi đăng ký tờ khai hải quan xuất khẩu khác hải quan nơi đăng ký tờ khai hải quan nhập khẩu) để theo dõi, không xử lý hoàn thuế, khẩu trừ thuế, không thu thuế đối với hàng hóa thuộc tờ khai hải quan xuất khẩu đã huỷ,
6.6) Trường hợp cơ quan hải quan có thông tin vi phạm pháp luật liên quan đến lô hàng thì tờ khai chỉ được hủy sau khi đã thực hiện các biện pháp nghiệp vụ và xác định lô hàng không vi phạm pháp luật hoặc đã hoàn thành việc xử lý vi phạm theo quy định của pháp luật,
b.7) Đối với tờ khai hải quan giấy, ngoài thực hiện các nội dung tương ứng tại điểm 6.1, điểm b.2, điểm b.3, điểm 6.4, điểm 6.5, điểm 6.6 khoản này, công chức hải quan nơi đăng ký tờ khai gạch chéo bằng bút mực, ký tên, đóng dầu công chức lên tờ khai hải quan được huỷ; lưu tờ khai hải quan được huỷ theo thứ tự số đăng ký tờ khai hải quan.
(2) Cách thức thực hiện:
- Trực tiếp tại cơ quan hải quan.
- Thông qua hệ thống xử lý dữ liệu điện từ hải quan.
(3) Thành phần, số lượng hồ sơ:
* Thành phần hồ sơ:
- Đề nghị hủy tờ khai theo mẫu số 06 Phụ lục 11 ban hành kèm Thông tư 38/2015/TT-BTC ngày 25/3/2015 được sửa đổi, bổ sung bởi Phụ lục 1 Thông tư 39/2018/TT-BTC ngày 20/4/2018 trong trường hợp khai điện tử, Trường hợp đề nghị hủy tờ khai giấy, văn bản đề nghị hủy tờ khai theo mẫu số 04/HTK/GSQL Phụ lục V ban hành kèm theo Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại Phụ lục II Thông tư 39/2018/TT-BTC: 02 bản chính;
- Chứng từ chứng minh việc hủy tờ khai (nếu có).
* Số lượng hồ sơ: 01 bộ
(4) Thời hạn giải quyết:
Trường hợp hủy tờ khai hải quan quy định tại điểm a khoản 1 Điều 22 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 10 Điều 1 Thông tư 121/2025/TT-BTC: Chậm nhất 01 ngày làm việc kể từ ngày tờ khai hải quan không có giá trị làm thủ tục hải quan, hải quan nơi đăng ký tờ khai hải quan kiểm tra, xác minh thông tin hàng hóa nhập khẩu đã đến cửa khẩu nhập hoặc hàng hóa xuất khẩu đã đưa vào khu vực giảm sát hải quan trên Hệ thống xử lý dữ liệu điện tử hải quan hoặc thực hiện việc xác minh tại Hải quan quản lý địa điểm lưu giữ hàng hóa tại cửa khẩu trong trường hợp Hệ thống xử lý dữ liệu điện tử hải quan chưa kết nối trao đổi thông tin giảm sát hàng hóa; Trường hợp kết quả kiểm tra, xác minh là phù hợp, thực hiện việc hủy tờ khai hải quan và thông báo thông tin hủy tờ khai hải quan cho người khai hải quan trên Hệ thống.
+ Trường hợp hủy tờ khai hải quan quy định tại điểm b khoản 1 Điều 22 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 10 Điều 1 Thông tư 121/2025/TT-BTC: Trong thời hạn 08 (tám) giờ làm việc kể từ khi nhận đề nghị hủy tờ khai hải quan của người khai hải quan, công chức hải quan kiểm tra lý do, điều kiện và thông tin tờ khai hải quan đề nghị hủy trên Hệ thống, đề xuất Lãnh đạo phê duyệt, thực hiện việc hủy tờ khai hải quan và phân hồi kết quả cho người khai hải quan trên Hệ thống,
(5) Đối tượng thực hiện thủ tục hành chính: Người khai hải quan.
(6) Cơ quan giải quyết thủ tục hành chính: Hải quan của khẩu/ ngoài cửa khẩu.
(7) Kết quả thực hiện thủ tục hành chính: Thông báo hủy tớ khai,
(8) Phí, lệ phí: Không.
(9) Tên mẫu đơn, mẫu tờ khai:
Mẫu số 04/HTK/GSQL - Đơn đề nghị hủy tờ khai Phụ lục V ban hành kèm theo Thông tư 38/2015/TT-BTC ngày 25/3/2015 được sửa đổi, bổ sung tại Phụ lục 11 Thông tư 39/2018/TT-BTC ngày 20/4/2018 của Bộ trưởng Bộ Tài chính.
Mẫu số 06 Phụ lục II ban hành kèm Thông tư 38/2015/TT-BTC ngày 25/3/2015 được sửa đổi, bổ sung bởi Phụ lục 1 Thông tư 39/2018/TT-BTC ngày 20/4/2018 của Bộ trưởng Bộ Tài chính.
(10) Yêu cầu, điều kiện thực hiện thủ tục hành chính:
Các trường hợp hủy tờ khai theo quy định tại khoản 1 Điều 22 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 10 Điều 1 Thông tư 121/2025/TT-BTC:
- Tờ khai hải quan không có giá trị làm thủ tục hải quan trong các trường hợp sau đây:
+ Quả thời hạn 15 ngày kể từ ngày đăng ký tờ khai, hàng hóa được miễn kiểm tra thực tế nhưng không có hàng nhập khẩu đến cửa khẩu nhập hoặc hàng xuất khẩu chưa đưa vào khu vực giám sát hải quan tại của khẩu xuất,
+ Quá thời hạn 15 ngày kể từ ngày đăng ký tờ khai mà người khai hải quan chưa nộp hoặc xuất trình hồ sơ hải quan,
+ Quả thời hạn 15 ngày kể từ ngày đăng ký tờ khai mà người khai hải quan chua xuất trình hàng hóa xuất khẩu, nhập khẩu phải kiểm tra thực tế để cơ quan hải quan kiểm tra:
+ Tờ khai hải quan xuất khẩu tại chỗ quả hạn 15 ngày kể từ ngày thông quan hoặc giải phóng hàng nhưng người nhập khẩu không đăng ký tờ khai nhập khẩu tại chỗ đối ứng, trừ trường hợp quy định tại điểm a 6 khoản 5 Điều 86 Thông tư này,
+ Tờ khai hải quan xuất khẩu đổi với hàng hóa mua, bản, thuê, mượn giữa doanh nghiệp nội địa với DNCX, doanh nghiệp trong khu phi thuế quan, giữa hai DNCX quá hạn 15 ngày kể từ ngày thông quan hoặc giải phóng hàng nhung người nhập khẩu không đăng ký tờ khai nhập khẩu đối ứng.
- Hủy tờ khai hải quan theo yêu cầu của người khai hải quan:
+ Tờ khai hải quan đã được đăng ký nhưng chưa được thông quan do Hệ thống xử lý dữ liệu điện tử hải quan có sự cố,
+ Tờ khai hàng hóa xuất khẩu đã có hàng hóa đưa vào khu vực giảm sát hải quan nhưng thực tế không xuất khẩu;
+ Tờ khai hàng hóa nhập khẩu đã được đăng ký nhưng thực tế hàng hóa không nhập khẩu và hàng hỏa chưa đưa qua khu vực giảm sát:
++ Tờ khai hải quan đã đăng ký nhưng người khai hải quan khai sai các chỉ tiêu thông tin quy định tại mục 3 Phụ lục II ban hành kèm Thông tư này, trừ trường hợp tờ khai hải quan nhập khẩu đã thông quan hoặc giải phóng hàng hoặc đưa hàng về bảo quản và hàng hóa đã qua khu vực giám sát hải quan hoặc tờ khai hải quan xuất khẩu đã thông quan hoặc giải phóng hàng và hàng hóa thực tế đã xuất khẩu:
+++ Tờ khai hải quan xuất khẩu tại chỗ, tờ khai hải quan xuất khẩu đôi với hàng hóa mua, bán, thuê, mượn giữa doanh nghiệp nói địa với DNCX, doanh nghiệp trong khu phi thuế quan, giữa hai DNCX đã hoàn thành kiểm tra hải quan hoặc giải phóng hàng nhưng người xuất khẩu hoặc người nhập khẩu huỷ giao dịch xuất khẩu, nhập khẩu.
(11) Căn cứ pháp lý của thủ tục hành chính:
- Luật Hải quan 2014 được sửa đổi, bổ sung bởi Luật số 90/2025/QH15;
- Luật Giao dịch điện tử 2023;
- Nghị định 08/2015/NĐ-CP ngày 21/01/2015 của Chính phủ quy định chi tiết và biện pháp thi hành một số điều của Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan được sửa đổi, bổ sung bởi Nghị định 167/2025/NĐ-CP ngày 30/6/2025;
- Nghị định 165/2018/NĐ-CP ngày 24/12/2018 của Chính phủ về giao dịch điện tử trong hoạt động tài chính;
- Điều 22 Thông tư 38/2015/TT-BTC ngày 25/3/2015 của Bộ trưởng Bộ Tài chính quy định về thủ tục hải quan; kiểm tra, giám sát hải quan; thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu được sửa đổi, bổ sung tại khoản 11 Điều 1 Thông tư số 39/2018/TT-BTC ngày 20/4/2018 và khoản 10 Điều 1 Thông tư số 121/2025/TT-BTC ngày 18/12/2025.
*Trên đây là Thủ tục huỷ tờ khai hải quan mới nhất từ 24/02/2026 thực hiện như thế nào?
Thủ tục huỷ tờ khai hải quan mới nhất từ 24/02/2026 thực hiện như thế nào? (Hình từ Internet)
Chi cục Hải quan khu vực có vị trí và chức năng như thế nào?
Căn cứ tại Điều 1 Quyết định 819/QĐ-CHQ năm 2025 quy định về vị trí và chức năng của Chi cục Hải quan khu vực như sau:
Điều 1. Vị trí và chức năng
1. Chi cục Hải quan khu vực là đơn vị thuộc Cục Hải quan, có chức năng giúp Cục trưởng Cục Hải quan quản lý nhà nước về hải quan và tổ chức thực thi pháp luật về hải quan, các quy định khác của pháp luật có liên quan trên địa bàn hoạt động của Chi cục Hải quan khu vực theo quy định của pháp luật.
2. Chi cục Hải quan khu vực có tư cách pháp nhân, con dấu, được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
Như vậy, Chi cục Hải quan khu vực là đơn vị thuộc Cục Hải quan, có chức năng giúp Cục trưởng Cục Hải quan quản lý nhà nước về hải quan và tổ chức thực thi pháp luật về hải quan, các quy định khác của pháp luật có liên quan trên địa bàn hoạt động của Chi cục Hải quan khu vực theo quy định của pháp luật.
Chi cục Hải quan khu vực có tư cách pháp nhân, con dấu, được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
Chi cục Hải quan khu vực được tổ chức các đơn vị nào?
Căn cứ tại khoản 1 Điều 3 Quyết định 819/QĐ-CHQ năm 2025 quy định về cơ cấu tổ chức của Chi cục Hải quan khu vực như sau:
Điều 3. Cơ cấu tổ chức
1. Chi cục Hải quan khu vực được tổ chức các đơn vị sau:
a) Văn phòng, Phòng, Đội thuộc Chi cục Hải quan khu vực:
- Văn phòng;
- Phòng Tổ chức cán bộ;
- Phòng Công nghệ thông tin (nếu có);
- Phòng Quản lý rủi ro (nếu có);
- Phòng Quản lý rủi ro và Công nghệ thông tin (nếu có);
- Phòng Nghiệp vụ hải quan;
- Đội Kiểm soát hải quan;
- Đội Phúc tập và Kiểm tra sau thông quan;
- Đội Thông quan (nếu có);
b) Hải quan cửa khẩu/ngoài cửa khẩu
Các Đội, Hải quan cửa khẩu/ngoài cửa khẩu có tư cách pháp nhân, con dấu, được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
Số lượng Văn phòng, Phòng, Đội và Hải quan cửa khẩu/ngoài cửa khẩu thuộc các Chi cục Hải quan khu vực được tổ chức theo Phụ lục kèm theo Quyết định này.
2. Biên chế của Chi cục Hải quan khu vực do Cục trưởng Cục Hải quan quyết định trong tổng số biên chế được giao.
3. Cục trưởng Cục Hải quan quy định tên gọi, trụ sở và địa bàn quản lý của Hải quan cửa khẩu/ngoài cửa khẩu thuộc Chi cục Hải quan khu vực.
Như vậy Chi cục Hải quan khu vực được tổ chức các đơn vị sau:
- Văn phòng, Phòng, Đội thuộc Chi cục Hải quan khu vực:
+ Văn phòng;
+ Phòng Tổ chức cán bộ;
+ Phòng Công nghệ thông tin (nếu có);
+ Phòng Quản lý rủi ro (nếu có);
+ Phòng Quản lý rủi ro và Công nghệ thông tin (nếu có);
+ Phòng Nghiệp vụ hải quan;
+ Đội Kiểm soát hải quan;
+ Đội Phúc tập và Kiểm tra sau thông quan;
+ Đội Thông quan (nếu có);
- Hải quan cửa khẩu/ngoài cửa khẩu
Các Đội, Hải quan cửa khẩu/ngoài cửa khẩu có tư cách pháp nhân, con dấu, được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
Số lượng Văn phòng, Phòng, Đội và Hải quan cửa khẩu/ngoài cửa khẩu thuộc các Chi cục Hải quan khu vực được tổ chức theo Phụ lục kèm theo Quyết định 819/QĐ-CHQ năm 2025.
*Trên đây là thông tin bài viết Thủ tục huỷ tờ khai hải quan mới nhất từ 24/02/2026 thực hiện như thế nào?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];