Nông sản là sản phẩm gì?
Theo khoản 7 Điều 3 Nghị định 57/2018/NĐ-CP quy định nông sản là sản phẩm của các ngành nông nghiệp, lâm nghiệp, thủy sản, diêm nghiệp.
Tải Bảng kê thu mua nông sản mẫu 01 TNDN Thông tư 78 ở đâu?
Căn cứ tại khoản 2.4 Điều 6 Thông tư 78/2014/TT-BTC sửa đổi bởi Điều 4 Thông tư 96/2015/TT-BTC quy định như sau:
Điều 6. Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
[...]
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
[...]
2.4. Chi phí của doanh nghiệp mua hàng hóa, dịch vụ (không có hóa đơn, được phép lập Bảng kê thu mua hàng hóa, dịch vụ mua vào theo mẫu số 01/TNDN kèm theo Thông tư số 78/2014/TT-BTC) nhưng không lập Bảng kê kèm theo chứng từ thanh toán cho người bán hàng, cung cấp dịch vụ trong các trường hợp:
- Mua hàng hóa là nông, lâm, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra;
- Mua sản phẩm thủ công làm bằng đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp của người sản xuất thủ công không kinh doanh trực tiếp bán ra;
- Mua đất, đá, cát, sỏi của hộ, cá nhân tự khai thác trực tiếp bán ra;
- Mua phế liệu của người trực tiếp thu nhặt;
- Mua tài sản, dịch vụ của hộ, cá nhân không kinh doanh trực tiếp bán ra;
- Mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh (không bao gồm các trường hợp nêu trên) có mức doanh thu dưới ngưỡng doanh thu chịu thuế giá trị gia tăng (100 triệu đồng/năm).
Bảng kê thu mua hàng hóa, dịch vụ do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm trước pháp luật về tính chính xác, trung thực. Doanh nghiệp mua hàng hóa, dịch vụ được phép lập Bảng kê và được tính vào chi phí được trừ. Các khoản chi phí này không bắt buộc phải có chứng từ thanh toán không dùng tiền mặt. Trường hợp giá mua hàng hóa, dịch vụ trên bảng kê cao hơn giá thị trường tại thời điểm mua hàng thì cơ quan thuế căn cứ vào giá thị trường tại thời điểm mua hàng, dịch vụ cùng loại hoặc tương tự trên thị trường xác định lại mức giá để tính lại chi phí được trừ khi xác định thu nhập chịu thuế.
[...]
Theo đó, trường hợp doanh nghiệp mua nông sản của người sản xuất trực tiếp bán ra không có hóa đơn được phép lập Bảng kê thu mua hàng hóa, dịch vụ mua vào theo mẫu số 01/TNDN ban hành kèm theo Thông tư 78/2014/TT-BTC, nhưng không lập Bảng kê kèm theo chứng từ thanh toán cho người bán hàng. Bảng kê thu mua nông sản mẫu 01/TNDN Thông tư 78 như sau:
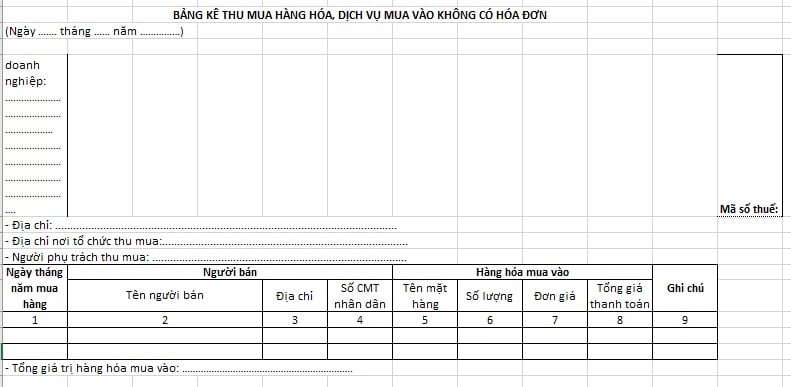
Tải Bảng kê thu mua nông sản mẫu 01/TNDN Thông tư 78 tại đây. Tải về.
*Lưu ý: Bảng kê thu mua hàng hóa, dịch vụ do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm trước pháp luật về tính chính xác, trung thực. Doanh nghiệp mua hàng hóa, dịch vụ được phép lập Bảng kê và được tính vào chi phí được trừ. Các khoản chi phí này không bắt buộc phải có chứng từ thanh toán không dùng tiền mặt. Trường hợp giá mua hàng hóa, dịch vụ trên bảng kê cao hơn giá thị trường tại thời điểm mua hàng thì cơ quan thuế căn cứ vào giá thị trường tại thời điểm mua hàng, dịch vụ cùng loại hoặc tương tự trên thị trường xác định lại mức giá để tính lại chi phí được trừ khi xác định thu nhập chịu thuế.
Vừa rồi là câu trả lời câu hỏi: "Tải Bảng kê thu mua nông sản mẫu 01 TNDN Thông tư 78 ở đâu?"
Tải Bảng kê thu mua nông sản mẫu 01/TNDN Thông tư 78 ở đâu? (Hình từ Internet)
Thu nhập từ hoạt động chế biến nông sản có được miễn thuế TNDN không?
Căn cứ theo Điều 4 Luật Thuế thu nhập doanh nghiệp 2025 quy định thu nhập được miễn thuế như sau:
Điều 4. Thu nhập được miễn thuế
1. Thu nhập từ hoạt động đánh bắt hải sản; thu nhập của doanh nghiệp từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản (kể cả trường hợp mua sản phẩm nông sản, thủy sản về chế biến) ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn; thu nhập của hợp tác xã, liên hiệp hợp tác xã từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản (kể cả trường hợp mua sản phẩm nông sản, thủy sản về chế biến), sản xuất muối.
2. Thu nhập của hợp tác xã, liên hiệp hợp tác xã hoạt động trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp ở địa bàn có điều kiện kinh tế - xã hội khó khăn hoặc ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
3. Thu nhập từ việc thực hiện dịch vụ kỹ thuật trực tiếp phục vụ nông nghiệp.
[...]
Thông qua quy định trên, thu nhập từ hoạt động chế biến nông sản được miễn thuế TNDN.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];