Quy định chế độ công tác phí, chế độ chi hội nghị 2025 chi tiết thế nào?
Theo đó, Thông tư 12/2025/TT-BTC (có hiệu lực từ 4/5/2025) sửa đổi Thông tư 40/2017/TT-BTC quy định chế độ công tác phí, chế độ chi hội nghị 2025 chi tiết như sau:
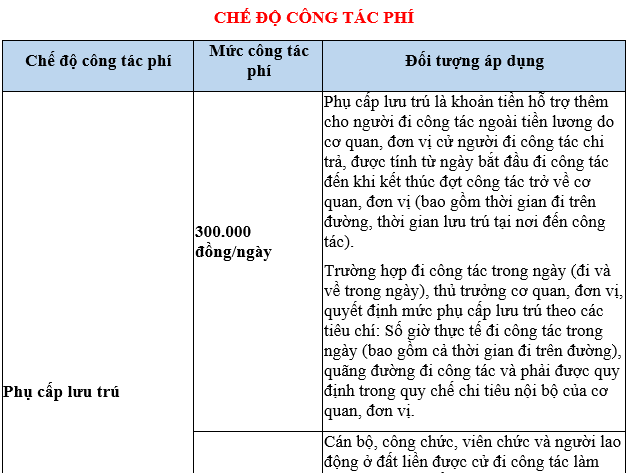
Xem toàn bộ Quy định chế độ công tác phí, chế độ chi hội nghị 2025 chi tiết
* Trên đây là Thông tin Quy định chế độ công tác phí, chế độ chi hội nghị 2025 chi tiết thế nào?
Xem thêm:
>>> Văn bản hợp nhất 35/VBHN-BTC 2025 Quy định chế độ công tác phí, chế độ chi hội nghị thế nào?
>>> Công tác phí là gì? Mức công tác phí năm 2025 đối với cán bộ công chức là bao nhiêu?
Quy định chế độ công tác phí, chế độ chi hội nghị 2025 chi tiết thế nào? (Hình từ Internet)
Những trường hợp nào không được thanh toán công tác phí?
Căn cứ Điều 3 Thông tư 40/2017/TT-BTC quy định chung về công tác phí như sau:
Điều 3. Quy định chung về công tác phí
1. Công tác phí là khoản chi phí để trả cho người đi công tác trong nước, bao gồm: Chi phí đi lại, phụ cấp lưu trú, tiền thuê phòng nghỉ nơi đến công tác, cước hành lý và tài liệu mang theo để làm việc (nếu có).
2. Thời gian được hưởng công tác phí là thời gian công tác thực tế theo văn bản phê duyệt của người có thẩm quyền cử đi công tác hoặc giấy mời tham gia đoàn công tác (bao gồm cả ngày nghỉ, lễ, tết theo lịch trình công tác, thời gian đi đường).
3. Điều kiện để được thanh toán công tác phí bao gồm:
a) Thực hiện đúng nhiệm vụ được giao;
b) Được thủ trưởng cơ quan, đơn vị cử đi công tác hoặc được mời tham gia đoàn công tác;
c) Có đủ các chứng từ để thanh toán theo quy định tại Thông tư này.
4. Những trường hợp sau đây không được thanh toán công tác phí:
a) Thời gian điều trị, điều dưỡng tại cơ sở y tế, nhà điều dưỡng, dưỡng sức;
b) Những ngày học ở trường, lớp đào tạo tập trung dài hạn, ngắn hạn đã được hưởng chế độ đối với người đi học;
c) Những ngày làm việc riêng trong thời gian đi công tác;
d) Những ngày được giao nhiệm vụ thường trú hoặc biệt phái tại một địa phương hoặc cơ quan khác theo quyết định của cấp có thẩm quyền.
5. Thủ trưởng cơ quan, đơn vị phải xem xét, cân nhắc khi cử người đi công tác (về số lượng người và thời gian đi công tác) bảo đảm hiệu quả công tác, sử dụng kinh phí tiết kiệm.
6. Cơ quan, đơn vị cử người đi công tác có trách nhiệm thanh toán các khoản công tác phí cho người đi công tác, trừ trường hợp được quy định cụ thể tại khoản 4 Điều này.
[...]
Như vậy, những trường hợp sau đây không được thanh toán công tác phí:
- Thời gian điều trị, điều dưỡng tại cơ sở y tế, nhà điều dưỡng, dưỡng sức;
- Những ngày học ở trường, lớp đào tạo tập trung dài hạn, ngắn hạn đã được hưởng chế độ đối với người đi học;
- Những ngày làm việc riêng trong thời gian đi công tác;
- Những ngày được giao nhiệm vụ thường trú hoặc biệt phái tại một địa phương hoặc cơ quan khác theo quyết định của cấp có thẩm quyền.
Thời gian tổ chức hội nghị được quy định như thế nào?
Tại Điều 4 Thông tư 40/2017/TT-BTC quy định cụ thể như sau:
Điều 4. Quy định chung về chế độ chi hội nghị
[...]
2. Khi tổ chức hội nghị, thủ trưởng các cơ quan, đơn vị phải nghiên cứu sắp xếp địa điểm hợp lý, tăng cường hình thức họp trực tuyến, nhất là đối với các hội nghị toàn quốc trên cơ sở đảm bảo phù hợp với yêu cầu riêng của từng cuộc họp; thực hiện lồng ghép các nội dung vấn đề, công việc cần xử lý; kết hợp các loại cuộc họp với nhau một cách hợp lý; chuẩn bị kỹ, đầy đủ, đúng yêu cầu nội dung cuộc họp, tuỳ theo tính chất, nội dung, mục đích, yêu cầu của cuộc họp, người triệu tập cuộc họp phải cân nhắc kỹ và quyết định thành phần, số lượng người tham dự cuộc họp cho phù hợp, bảo đảm tiết kiệm và hiệu quả.
Cơ quan, đơn vị tổ chức hội nghị phải thực hiện theo đúng chế độ chi tiêu hội nghị quy định tại Thông tư này, tạo điều kiện thuận lợi về chỗ ăn, chỗ nghỉ cho đại biểu dự họp, không phô trương hình thức, không được tổ chức liên hoan, chiêu đãi, không chi các hoạt động kết hợp tham quan, nghỉ mát, không chi quà tặng, quà lưu niệm. Kinh phí tổ chức hội nghị được bố trí sắp xếp trong phạm vi nguồn kinh phí được giao hàng năm của cơ quan, đơn vị được cấp có thẩm quyền phê duyệt.
3. Thời gian tổ chức hội nghị:
a) Họp tổng kết công tác, họp sơ kết, tổng kết chuyên đề, họp tập huấn, triển khai nhiệm vụ công tác: Thực hiện theo quy định tại Quyết định số 114/2006/QĐ-TTg ngày 25/5/2006;
b) Các lớp tập huấn từ nguồn kinh phí đào tạo, bồi dưỡng cán bộ công chức nhà nước; từ nguồn kinh phí thuộc các chương trình, dự án, thì thời gian mở lớp tập huấn thực hiện theo chương trình tập huấn được cấp có thẩm quyền phê duyệt;
c) Đối với các cuộc họp khác thì tuỳ theo tính chất và nội dung mà bố trí thời gian tiến hành hợp lý nhưng không quá 2 ngày;
d) Thời gian các kỳ họp của Hội đồng nhân dân, họp các Ban của Hội đồng nhân dân thực hiện theo quy định riêng của cấp có thẩm quyền.
Như vậy, thời gian tổ chức hội nghị như sau:
- Họp tổng kết công tác, họp sơ kết, tổng kết chuyên đề, họp tập huấn, triển khai nhiệm vụ công tác: Thực hiện theo quy định tại Quyết định 114/2006/QĐ-TTg;
- Các lớp tập huấn từ nguồn kinh phí đào tạo, bồi dưỡng cán bộ công chức nhà nước; từ nguồn kinh phí thuộc các chương trình, dự án, thì thời gian mở lớp tập huấn thực hiện theo chương trình tập huấn được cấp có thẩm quyền phê duyệt;
- Đối với các cuộc họp khác thì tuỳ theo tính chất và nội dung mà bố trí thời gian tiến hành hợp lý nhưng không quá 2 ngày;
- Thời gian các kỳ họp của Hội đồng nhân dân, họp các Ban của Hội đồng nhân dân thực hiện theo quy định riêng của cấp có thẩm quyền.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];