Mẫu số 01 SDDNN Thông tư 89/2026 Tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với tổ chức có đất chịu thuế tải về ở đâu?
Tại Phụ lục Thông tư 89/2026/TT-BTC có quy định mẫu Mẫu số 01 SDDNN Tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với tổ chức có đất chịu thuế như sau:
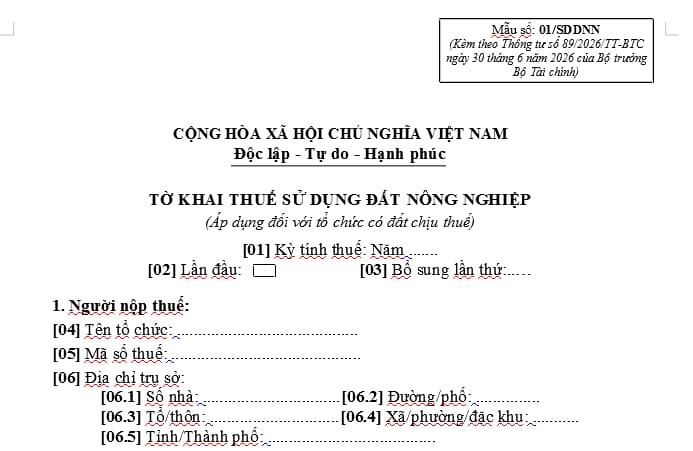
Tải về Mẫu số 01 SDDNN Thông tư 89 2026 Tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với tổ chức có đất chịu thuế
Mẫu số 01 SDDNN Thông tư 89 2026 Tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với tổ chức có đất chịu thuế tải về ở đâu? (Hình từ Internet)
Hạn chót nộp thuế sử dụng đất nông nghiệp từ năm thứ 2 trở đi là khi nào?
Căn cứ theo điểm b khoản 2 Điều 21 Nghị định 252/2026/NĐ-CP quy định như sau:
Điều 21. Thời hạn nộp thuế, khoản thu khác đối với trường hợp cơ quan thuế tính thuế, khoản thu khác, thông báo nộp thuế, khoản thu khác
1. Thuế sử dụng đất phi nông nghiệp:
a) Thời hạn nộp thuế lần đầu: chậm nhất là 30 ngày kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp của cơ quan thuế. Từ năm thứ hai trở đi, người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31 tháng 10;
b) Thời hạn nộp tiền thuế chênh lệch theo xác định của người nộp thuế tại Tờ khai tổng hợp chậm nhất là ngày 31 tháng 3 năm dương lịch tiếp theo năm tính thuế;
c) Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp.
2. Thuế sử dụng đất nông nghiệp:
a) Thời hạn nộp thuế lần đầu: chậm nhất là 30 ngày kể từ ngày ban hành thông báo nộp thuế sử dụng đất nông nghiệp của cơ quan thuế;
b) Từ năm thứ hai trở đi, người nộp thuế được chọn nộp tiền thuế sử dụng đất nông nghiệp một lần hoặc hai lần trong năm. Trường hợp người nộp thuế chọn nộp thuế một lần trong năm thì thời hạn nộp thuế chậm nhất là ngày 31 tháng 5.
Trường hợp người nộp thuế chọn nộp thuế hai lần trong năm thì thời hạn nộp thuế cho từng kỳ như sau: kỳ thứ nhất nộp 50% chậm nhất là ngày 31 tháng 5; kỳ thứ hai nộp đủ phần còn lại chậm nhất là ngày 31 tháng 10;
c) Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất nông nghiệp;
d) Trường hợp địa phương có mùa vụ thu hoạch sản phẩm nông nghiệp không trùng với thời hạn nộp thuế quy định tại khoản này thì cơ quan thuế được phép lùi thời hạn nộp thuế không quá 60 ngày so với thời hạn quy định tại khoản này.
[...]
Như vậy, hạn chót nộp thuế sử dụng đất nông nghiệp từ năm thứ 2 trở đi như sau:
- Trường hợp chọn nộp 1 lần/năm: Chậm nhất là ngày 31 tháng 5.
- Trường hợp chọn nộp 2 lần/năm:
+ Kỳ thứ nhất (nộp 50%): Chậm nhất là ngày 31 tháng 5.
+ Kỳ thứ hai (nộp đủ phần còn lại): Chậm nhất là ngày 31 tháng 10.
Lưu ý: Trường hợp địa phương có mùa vụ thu hoạch không trùng với thời hạn trên, cơ quan thuế được phép lùi thời hạn nộp thuế không quá 60 ngày.
Giá thóc thu thuế sử dụng đất nông nghiệp do ai quyết định?
Căn cứ theo khoản 1 Điều 12 Nghị định 74-CP năm 1993, giá thóc thu thuế sử dụng đất nông nghiệp là do Chủ tịch Uỷ ban nhân dân tỉnh, thành phố trực thuộc Trung ương quyết định sát giá thị trường và không được thấp hơn 10% so với giá trị thị trường địa phương.
Ở những tỉnh, thành phố, giá thóc giữa các vùng có sự chênh lệch lớn thì giá thóc thu thuế có thể quy định cho từng huyện, quận, thị xã.
Giá trị sản lượng tính thuế của cây lâu năm thu hoạch một lần (gỗ, tre, nứa, song, mây...) tính theo giá bán thực tế của từng loại cây. Trong trường hợp hộ nộp thuế kê khai giá thấp hơn so với giá thực tế, thì tính thuế theo giá do Chủ tịch Uỷ ban nhân dân tỉnh, thành phố trực thuộc Trung ương quy định.
Sản lượng để xác định giá trị sản lượng tính thuế của các cây lâu năm thu hoạch một lần là sản lượng thu hoạch thực tế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];