Nguyên tắc kế toán trái phiếu thường trái phiếu không có quyền chuyển đổi theo Thông tư 99 là gì?
Xem thêm:
>>> Hệ thống tài khoản kế toán theo Thông tư 99/2025/TT-BTC thay thế Thông tư 200 chi tiết ra sao?
>>> Nguyên tắc kế toán Tài khoản 157 Hàng gửi đi bán theo Thông tư 99 như thế nào?
Căn cứ theo Mục B Phụ lục 2 ban hành kèm theo Thông tư 99/2025/TT-BTC, nguyên tắc kế toán trái phiếu thường (trái phiếu không có quyền chuyển đổi) cụ thể như sau:
(1) Khi doanh nghiệp vay vốn bằng phát hành trái phiếu, doanh nghiệp có thể phát hành trái phiếu ngang giá hoặc có chiết khấu hoặc có phụ trội. Trong đó:
- Phát hành trái phiếu ngang giá (giá phát hành bằng mệnh giá): Là phát hành trái phiếu với giá đúng bằng mệnh giá của trái phiếu.
Trường hợp này thường xảy ra khi lãi suất thị trường bằng lãi suất danh nghĩa của trái phiếu phát hành;
- Phát hành trái phiếu có chiết khấu (giá phát hành nhỏ hơn mệnh giá): Là phát hành trái phiếu với giá nhỏ hơn mệnh giá của trái phiếu. Phần chênh lệch giữa giá phát hành trái phiếu nhỏ hơn mệnh giá của trái phiếu gọi là chiết khấu trái phiếu.
Trường hợp này thường xảy ra khi lãi suất thị trường lớn hơn lãi suất danh nghĩa của trái phiếu phát hành;
- Phát hành trái phiếu có phụ trội (giá phát hành lớn hơn mệnh giá): Là phát hành trái phiếu với giá lớn hơn mệnh giá của trái phiếu. Phần chênh lệch giữa giá phát hành trái phiếu lớn hơn mệnh giá của trái phiếu gọi là phụ trội trái phiếu.
Trường hợp này thường xảy ra khi lãi suất thị trường nhỏ hơn lãi suất danh nghĩa của trái phiếu phát hành.
(2) Chiết khấu và phụ trội trái phiếu chỉ phát sinh khi doanh nghiệp đi vay bằng hình thức phát hành trái phiếu và tại thời điểm phát hành có sự chênh lệch giữa lãi suất thị trường và lãi suất danh nghĩa được các nhà đầu tư mua trái phiếu chấp nhận.
Chiết khấu và phụ trội trái phiếu được xác định và ghi nhận ngay tại thời điểm phát hành trái phiếu.
Sự chênh lệch giữa lãi suất thị trường và lãi suất danh nghĩa sau thời điểm phát hành trái phiếu không ảnh hưởng đến giá trị khoản phụ trội hay chiết khấu đã ghi nhận.
(3) Doanh nghiệp sử dụng TK 3431 - Trái phiếu thường để phản ánh chi tiết các nội dung có liên quan đến trái phiếu phát hành, gồm: Mệnh giá trái phiếu; Chiết khấu/phụ trội trái phiếu; Chi phí phát hành trái phiếu.
Doanh nghiệp phải mở sổ kế toán chi tiết để theo dõi từng loại trái phiếu thường theo từng loại kỳ hạn, lãi suất, mệnh giá và chiết khấu/phụ trội (nếu có).
(4) Trường hợp doanh nghiệp phát hành trái phiếu có phát sinh chiết khấu hoặc phụ trội thì khoản chiết khấu, phụ hội đó được phân bổ dần vào chi phí tài chính hoặc được vốn hóa theo quy định của Chuẩn mực kế toán Việt Nam số 16 - Chi phí đi vay phù hợp với kỳ hạn của trái phiếu theo phương pháp đường thẳng hoặc phương pháp lãi suất thực.
Tuy nhiên, nếu phần phụ trội trái phiếu phân bổ hàng kỳ lớn hơn phần lãi trái phiếu theo lãi suất danh nghĩa hàng kỳ của trái phiếu thị phần chênh lệch này được hạch toán vào doanh thu hoạt động tài chính.
Việc sử dụng phương pháp phân bổ khoản chiết khấu hoặc phụ trội phải đảm bảo phải nhất quán theo quy định của Chuẩn mực kế toán Việt Nam.
(5) Doanh nghiệp phải theo dõi chiết khấu và phụ trội cho từng loại trái phiếu phát hành và tình hình phân bổ từng khoản chiết khấu, phụ trội khi xác định chi phí đi vay tính vào chi phí SXKD hoặc vốn hóa từng kỳ theo quy định của Chuẩn mực kế toán Việt Nam số 16 - Chi phí đi vay, cụ thể:
- Chiết khấu trái phiếu được phân bổ dần để tính vào chi phí đi vay từng kỳ trong suốt thời hạn của trái phiếu;
- Phụ trội trái phiếu được phân bổ dần để giảm trừ chi phí đi vay từng kỳ trong suốt thời hạn của trái phiếu;
- Trường hợp chi phí lãi vay của trái phiếu đủ điều kiện vốn hoá, các khoản lãi tiền vay và khoản phân bổ chiết khấu hoặc phụ trội được vốn hóa trong từng kỳ không được vượt quá số lãi vay thực tế phát sinh và số phân bổ chiết khấu hoặc phụ trội trong kỳ đó;
- Việc phân bổ khoản chiết khấu hoặc phụ trội có thể sử dụng phương pháp lãi suất thực hoặc phương pháp đường thẳng:
Theo phương pháp lãi suất thực: Khoản chiết khấu hoặc phụ trội phân bổ vào mỗi kỳ được tính bằng chênh lệch giữa chi phí lãi vay phải trả cho mỗi kỳ trả lãi (được tính bằng giá trị ghi sổ đầu kỳ của trái phiếu nhân (x) với lãi suất thực) với số tiền lãi danh nghĩa phải trả từng kỳ.
Theo phương pháp lãi suất thực, khoản chiết khấu hoặc phụ trội phân bổ vào mỗi kỳ được tính bằng chênh lệch giữa chi phí lãi vay phải trả cho mỗi kỳ trả lãi (được tính bằng giá trị ghi sổ đầu kỳ của trái phiếu nhân (x) với lãi suất thực) với số tiền lãi danh nghĩa phải trả từng kỳ.
Theo phương pháp đường thẳng: Khoản chiết khấu hoặc phụ trội phân bổ đều trong suốt kỳ hạn của trái phiếu.
Trường hợp doanh nghiệp phát hành trái phiếu có lãi suất thả nổi được xác định lại hàng kỳ theo thị trường mà việc cập nhật lãi suất thả nổi sẽ triệt tiêu được chiết khấu, phụ trội liên quan đến lợi thế/bất lợi của trái phiếu phát hành thì chiết khấu, phụ trội được phân bổ cho giai đoạn từ ngày phát hành tới ngày chốt lãi suất tiếp theo (ngày mà lãi suất danh nghĩa của trái phiếu được xác định theo biến động lãi suất trên thị trường).
Trường hợp doanh nghiệp phát hành trái phiếu có lãi suất thả nổi được xác định lại hàng kỳ theo thị trường mà việc cập nhật lãi suất thả nổi không triệt tiêu được chiết khấu, phụ trội liên quan đến lợi thế/bất lợi của trái phiếu phát hành thì chiết khấu, phụ trội được phân bổ trong suốt thời gian của trái phiếu phát hành.
Việc phân bổ chiết khấu hoặc phụ trội trong suốt thời gian của trái phiếu phát hành có thể theo phương pháp đường thẳng hoặc theo phương pháp lãi suất thực và đảm bảo phải nhất quán cho tất cả các khoản trái phiếu phát hành qua các kỳ kế toán theo quy định của Chuẩn mực kế toán Việt Nam.
(6) Trường hợp trả lãi khi đáo hạn trái phiếu thì định kỳ doanh nghiệp phải tính lãi trái phiếu phải trả từng kỳ để ghi nhận vào chi phí sản xuất, kinh doanh hoặc vốn hóa vào giá trị của tài sản dở dang theo quy định.
(7) Khi lập Báo cáo tình hình tài chính thì trong phần nợ phải trả, chỉ tiêu trái phiếu phát hành được phản ánh trên cơ sở thuần (xác định bằng trị giá trái phiếu theo mệnh giá trừ (-) Chiết khấu trái phiếu chưa phân bổ cộng (+) Phụ trội trái phiếu chưa phân bổ trừ (-) Chi phí phát hành trái phiếu chưa phân bổ cho trái phiếu phát hành thành công.
(8) Chi phí phát hành trái phiếu thường là những chi phí cần thiết liên quan trực tiếp đến việc phát hành trái phiếu của doanh nghiệp (ví dụ như chi phí tư vấn phát hành trái phiếu, phí bảo lãnh phát hành,...) được phân bổ dần phù hợp với kỳ hạn trái phiếu theo phương pháp đường thẳng hoặc phương pháp lãi suất thực để ghi nhận vào chi phí tài chính hoặc được vốn hóa theo quy định và đảm bảo phải nhất quán cho tất cả các khoản trái phiếu phát hành qua các kỳ kế toán theo quy định.
Việc xác định kỳ hạn trái phiếu dựa trên các điều khoản của hợp đồng, điều kiện thực hiện hợp đồng, tình hình thực tế của doanh nghiệp,...
Trường hợp doanh nghiệp có phát hành trái phiếu thường không thành công thì chi phí phát hành trái phiếu thường phải phân bổ cho cả trái phiếu thường phát hành thành công và không thành công theo số lượng trái phiếu.
Chi phí phát hành trái phiếu thường phân bổ cho trái phiếu phát hành không thành công được hạch toán vào chi phí hoạt động tài chính, còn chi phí phát hành trái phiếu phân bổ cho trái phiếu phát hành thành công được phản ánh vào Tài khoản 3431 - Trái phiếu thường.
(9) Nếu doanh nghiệp sử dụng tài sản phi tiền tệ để thanh toán trái phiếu:
- Nếu tài sản phi tiền tệ dùng để thanh toán là hàng tồn kho, doanh nghiệp phải kế toán như giao dịch bán hàng tồn kho dưới hình thức hàng đổi hàng;
- Nếu tài sản phi tiền tệ dùng để thanh toán là TSCĐ, BĐSĐT, doanh nghiệp phải kế toán như giao dịch nhượng bán TSCĐ, BĐSĐT.
*Trên đây là thông tin Nguyên tắc kế toán trái phiếu thường trái phiếu không có quyền chuyển đổi theo Thông tư 99 là gì?
Xem thêm:
>>> Mẫu số B03 – DNN Báo cáo lưu chuyển tiền tệ năm theo Thông tư 99 có dạng ra sao?
>>> Hướng dẫn hạch toán Tài khoản 156 Hàng hóa từ 01/01/2026 theo Thông tư 99 chi tiết ra sao?
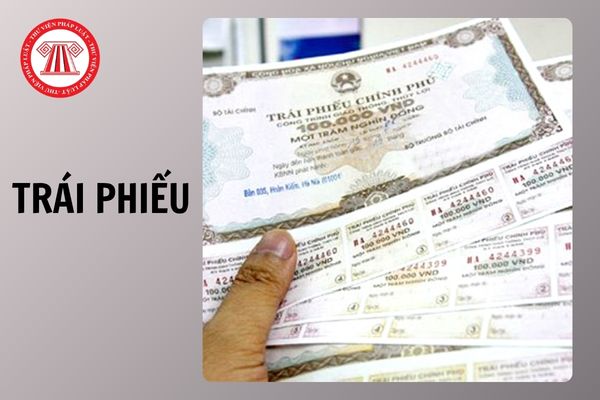
Nguyên tắc kế toán trái phiếu thường trái phiếu không có quyền chuyển đổi theo Thông tư 99 là gì? (Hình từ Internet)
Tài khoản 343 Trái phiếu phát hành có bao nhiêu tài khoản cấp 2?
Căn cứ theo Mục B Phụ lục 2 ban hành kèm theo Thông tư 99/2025/TT-BTC quy định Tài khoản 343 Trái phiếu phát hành có 2 tài khoản cấp 2. Cụ thể:
- Tài khoản 3431 - Trái phiếu thường;
- Tài khoản 3432 - Trái phiếu chuyển đổi.
Nội dung kiểm tra kế toán bao gồm những gì?
Căn cứ theo khoản 1 Điều 35 Luật Kế toán 2015 quy định nội dung kiểm tra kế toán gồm:
- Kiểm tra việc thực hiện nội dung công tác kế toán;
- Kiểm tra việc tổ chức bộ máy kế toán và người làm kế toán;
- Kiểm tra việc tổ chức quản lý và hoạt động kinh doanh dịch vụ kế toán;
- Kiểm tra việc chấp hành các quy định khác của pháp luật về kế toán.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];