Mẫu số B03 – DNN Báo cáo lưu chuyển tiền tệ năm theo Thông tư 99 có dạng ra sao?
Mẫu Báo cáo lưu chuyển tiền tệ năm là Mẫu số B03 – DNN quy định tại Phụ lục 4 ban hành kèm theo Thông tư 99/2025/TT-BTC.
Mẫu số B03 – DNN Báo cáo lưu chuyển tiền tệ năm theo phương pháp trực tiếp có dạng như sau:
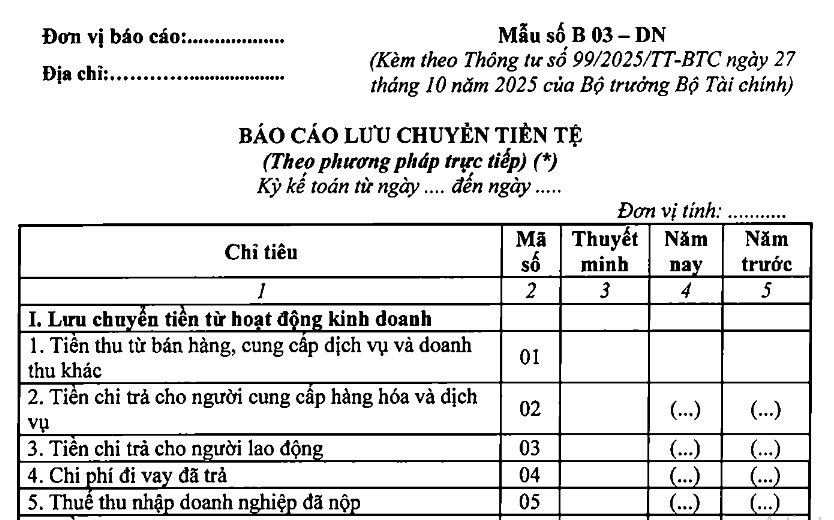
Tải Mẫu số B03 – DNN Báo cáo lưu chuyển tiền tệ năm theo phương pháp trực tiếp
Tải Mẫu số B03 – DNN Báo cáo lưu chuyển tiền tệ năm theo phương pháp gián tiếp
*Trên đây là thông tin Mẫu số B03 DNN Báo cáo lưu chuyển tiền tệ năm theo Thông tư 99 có dạng ra sao?
Xem thêm:
>>> Hệ thống tài khoản kế toán theo Thông tư 99/2025/TT-BTC thay thế Thông tư 200 chi tiết ra sao?
Mẫu số B03 DNN Báo cáo lưu chuyển tiền tệ năm theo Thông tư 99 có dạng ra sao? (Hình từ Internet)
Mục đích của Báo cáo tài chính là gì?
Căn cứ theo Điều 14 Thông tư 99/2025/TT-BTC quy định như sau:
Điều 14. Mục đích của Báo cáo tài chính
1. Báo cáo tài chính dùng để cung cấp thông tin về tình hình tài chính, kết quả kinh doanh và các luồng tiền của doanh nghiệp, đáp ứng yêu cầu quản lý của chủ sở hữu doanh nghiệp, cơ quan có thẩm quyền và nhu cầu của người sử dụng Báo cáo tài chính trong việc đưa ra các quyết định kinh tế. Báo cáo tài chính phải cung cấp những thông tin của một doanh nghiệp về:
a) Tài sản;
b) Nợ phải trả;
c) Vốn chủ sở hữu;
d) Doanh thu, thu nhập khác, chi phí sản xuất kinh doanh và chi phí khác;
đ) Lãi, lỗ và phân chia kết quả kinh doanh;
e) Các luồng tiền.
2. Ngoài các thông tin tại khoản 1 Điều này, doanh nghiệp còn phải cung cấp các thông tin khác trong “Bản thuyết minh Báo cáo tài chính” nhằm giải trình thêm về các chỉ tiêu đã phản ánh trên các Báo cáo tài chính và các chính sách kế toán đã áp dụng để ghi nhận các nghiệp vụ kinh tế phát sinh, lập và trình bày Báo cáo tài chính của doanh nghiệp.
Theo đó, mục đích của Báo cáo tài chính theo Thông tư 99 như sau:
- Báo cáo tài chính dùng để cung cấp thông tin về tình hình tài chính, kết quả kinh doanh và các luồng tiền của doanh nghiệp, đáp ứng yêu cầu quản lý của chủ sở hữu doanh nghiệp, cơ quan có thẩm quyền và nhu cầu của người sử dụng Báo cáo tài chính trong việc đưa ra các quyết định kinh tế. Báo cáo tài chính phải cung cấp những thông tin của một doanh nghiệp về:
+ Tài sản;
+ Nợ phải trả;
+ Vốn chủ sở hữu;
+ Doanh thu, thu nhập khác, chi phí sản xuất kinh doanh và chi phí khác;
+ Lãi, lỗ và phân chia kết quả kinh doanh;
+ Các luồng tiền.
- Ngoài các thông tin tại khoản 1 Điều 14 Thông tư 99/2025/TT-BTC, doanh nghiệp còn phải cung cấp các thông tin khác trong “Bản thuyết minh Báo cáo tài chính” nhằm giải trình thêm về các chỉ tiêu đã phản ánh trên các Báo cáo tài chính và các chính sách kế toán đã áp dụng để ghi nhận các nghiệp vụ kinh tế phát sinh, lập và trình bày Báo cáo tài chính của doanh nghiệp.
Kỳ lập Báo cáo tài chính là khi nào?
Căn cứ theo Điều 15 Thông tư 99/2025/TT-BTC quy định như sau:
Điều 15. Kỳ lập Báo cáo tài chính
1. Kỳ lập Báo cáo tài chính năm: Các doanh nghiệp phải lập Báo cáo tài chính năm theo quy định của Luật Kế toán.
2. Kỳ lập Báo cáo tài chính giữa niên độ: Báo cáo tài chính giữa niên độ gồm Báo cáo tài chính quý (bao gồm cả quý IV) và Báo cáo tài chính bán niên (Báo cáo tài chính 6 tháng).
3. Kỳ lập Báo cáo tài chính khác
a) Doanh nghiệp lập Báo cáo tài chính theo kỳ kế toán khác (ví dụ Báo cáo tài chính tháng,...) theo yêu cầu của pháp luật, của công ty mẹ hoặc của chủ sở hữu.
b) Doanh nghiệp bị chia, bị hợp nhất, bị sáp nhập, chuyển đổi loại hình doanh nghiệp, giải thể, phá sản phải lập Báo cáo tài chính tại thời điểm chia, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp, giải thể, phá sản theo quy định của pháp luật.
Theo đó, Kỳ lập Báo cáo tài chính như sau:
- Kỳ lập Báo cáo tài chính năm: Các doanh nghiệp phải lập Báo cáo tài chính năm theo quy định của Luật Kế toán 2015.
- Kỳ lập Báo cáo tài chính giữa niên độ: Báo cáo tài chính giữa niên độ gồm Báo cáo tài chính quý (bao gồm cả quý IV) và Báo cáo tài chính bán niên (Báo cáo tài chính 6 tháng).
- Kỳ lập Báo cáo tài chính khác
+ Doanh nghiệp lập Báo cáo tài chính theo kỳ kế toán khác (ví dụ Báo cáo tài chính tháng,...) theo yêu cầu của pháp luật, của công ty mẹ hoặc của chủ sở hữu.
+ Doanh nghiệp bị chia, bị hợp nhất, bị sáp nhập, chuyển đổi loại hình doanh nghiệp, giải thể, phá sản phải lập Báo cáo tài chính tại thời điểm chia, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp, giải thể, phá sản theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];