Mức thuế bảo vệ môi trường xăng dầu mới dự kiến như thế nào?
***
Ngày 24/03/2026, Bộ Tài Chính đang lấy ý kiến góp ý Dự thảo Nghị quyết của Ủy ban Thường vụ Quốc hội về mức thuế bảo vệ môi trường đối với xăng dầu. Tại đây
Trong đó, Dự thảo đề xuất mức thuế bảo vệ môi trường xăng (trừ etanol), nhiên liệu bay, dầu diesel trong thời gian Nghị quyết này có hiệu lực thi hành (bao gồm cả thời gian điều chỉnh hiệu lực (nếu có) được quy định như sau:
Số TT | Hàng hóa | Đơn vị tính | Mức thuế (đồng/đơn vị hàng hóa) |
1 | Xăng, trừ etanol | lít | 1.000 |
2 | Nhiên liệu bay | lít | 1.000 |
3 | Dầu diesel | lít | 500 |
Dự thảo Nghị quyết về mức thuế bảo vệ môi trường xăng dầu dự kiến có hiệu lực thi hành đến hết ngày 30 tháng 6 năm 2026.
Trường hợp đáp ứng yêu cầu cấp bách về đảm bảo phát triển kinh tế - xã hội, ổn định thị trường xăng, dầu cần phải điều chỉnh thời gian có hiệu lực của Nghị quyết này, Ủy ban Thường vụ Quốc hội giao Chính phủ thẩm quyền ban hành Nghị quyết quy phạm pháp luật đề điều chỉnh thời hạn áp dụng của Nghị quyết này.
Trong thời gian Nghị quyết này có hiệu lực thi hành, xăng (trừ etanol), nhiên liệu bay, dầu diesel (quy định tại Điều 1 Nghị quyết này) không áp dụng mức thuế bảo vệ môi trường theo Nghị quyết 109/2025/UBTVQH15 ngày 17 tháng 10 năm 2025 của Ủy ban Thường vụ Quốc hội về mức thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn.
Từ ngày Nghị quyết này hết hiệu lực thi hành đến hết ngày 31 tháng 12 năm 2026, xăng (trừ etanol), nhiên liệu bay, dầu diesel áp dụng mức thuế bảo vệ môi trường theo Nghị quyết 109/2025/UBTVQH15 ngày 17 tháng 10 năm 2025 của Ủy ban Thường vụ Quốc hội về mức thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn.
***
*Trên đây là thông tin Mức thuế bảo vệ môi trường xăng dầu mới dự kiến như thế nào?
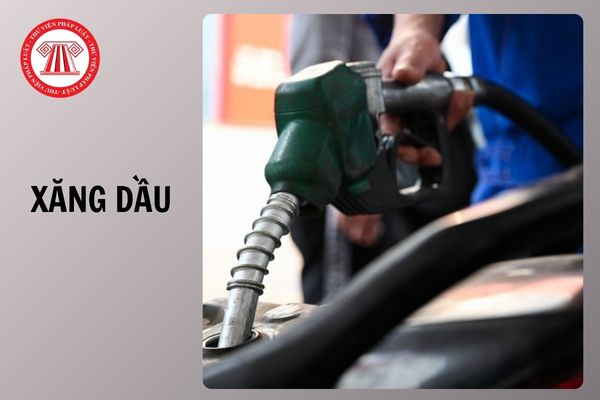
Mức thuế bảo vệ môi trường xăng dầu mới dự kiến như thế nào? (Hình từ Internet)
Thời điểm tính thuế bảo vệ môi trường đối với xăng dầu nhập khẩu để bán là khi nào?
Căn cứ theo khoản 4 Điều 6 Thông tư 152/2011/TT-BTC quy định như sau:
Điều 6. Thời điểm tính thuế
1. Đối với hàng hóa sản xuất bán ra, trao đổi, tặng cho, khuyến mại, quảng cáo, thời điểm tính thuế là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa.
2. Đối với hàng hóa sản xuất đưa vào tiêu dùng nội bộ, thời điểm tính thuế là thời điểm đưa hàng hóa vào sử dụng.
3. Đối với hàng hóa nhập khẩu, thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan, trừ xăng dầu nhập khẩu để bán quy định tại khoản 4 điều này.
4. Đối với xăng, dầu sản xuất hoặc nhập khẩu để bán, thời điểm tính thuế là thời điểm doanh nghiệp đầu mối kinh doanh xăng, dầu bán ra.
Theo đó, thời điểm tính thuế bảo vệ môi trường đối với xăng dầu nhập khẩu để bán là thời điểm doanh nghiệp đầu mối kinh doanh xăng, dầu bán ra.
Nội dung quản lý nhà nước về bảo vệ môi trường gồm các nội dung nào?
Căn cứ theo Điều 164 Luật Bảo vệ môi trường 2020 được sửa đổi bởi điểm b khoản 36 Điều 1 Luật Sửa đổi 15 Luật trong lĩnh vực Nông nghiệp và Môi trường 2025 quy định nội dung quản lý nhà nước về bảo vệ môi trường bao gồm:
- Ban hành và tổ chức thực hiện chính sách, pháp luật; tiêu chuẩn, quy chuẩn kỹ thuật, hướng dẫn kỹ thuật; chiến lược, quy hoạch, kế hoạch; chương trình, đề án, dự án về bảo vệ môi trường.
- Thẩm định, phê duyệt kết quả thẩm định báo cáo đánh giá tác động môi trường; cấp, điều chỉnh, cấp lại, thu hồi giấy phép môi trường; đăng ký môi trường; cấp, cấp lại, thu hồi giấy chứng nhận về môi trường.
- Kiểm soát nguồn ô nhiễm; quản lý chất thải, chất lượng môi trường; cải tạo và phục hồi môi trường; bảo vệ môi trường di sản thiên nhiên, bảo tồn thiên nhiên và đa dạng sinh học; phòng ngừa, ứng phó sự cố môi trường.
- Xây dựng, quản lý hệ thống quan trắc môi trường; tổ chức quan trắc môi trường.
- Xây dựng, cập nhật hệ thống thông tin, cơ sở dữ liệu về môi trường, báo cáo về môi trường.
- Xây dựng và triển khai hệ thống giám sát và đánh giá các hoạt động thích ứng với biến đổi khí hậu; hệ thống đo đạc, báo cáo, thẩm định giảm nhẹ phát thải khí nhà kính.
- Kiểm kê khí nhà kính; xây dựng và cập nhật kịch bản, cơ sở dữ liệu về biến đổi khí hậu, nước biển dâng và ngập lụt đô thị; đánh giá khí hậu quốc gia; hướng dẫn việc sử dụng thông tin, dữ liệu về biến đổi khí hậu và lồng ghép nội dung ứng phó với biến đổi khí hậu vào chiến lược, quy hoạch.
- Tổ chức thực hiện thị trường các-bon trong nước; thực hiện cơ chế trao đổi tín chỉ, cam kết quốc tế về giảm nhẹ phát thải khí nhà kính.
- Thanh tra, kiểm tra; giải quyết khiếu nại, tố cáo; xử lý vi phạm pháp luật về bảo vệ môi trường; xác định thiệt hại và yêu cầu bồi thường thiệt hại về môi trường.
- Truyền thông, giáo dục môi trường, nâng cao nhận thức, ý thức về bảo vệ môi trường; đào tạo, bồi dưỡng chuyên môn, nghiệp vụ quản lý về bảo vệ môi trường.
- Tổ chức nghiên cứu khoa học, phát triển công nghệ, ứng dụng chuyển giao công nghệ, hội nhập và hợp tác quốc tế về bảo vệ môi trường.
- Bố trí kinh phí ngân sách nhà nước để thực hiện nhiệm vụ bảo vệ môi trường theo phân cấp ngân sách hiện hành; thống kê, theo dõi và công bố các nguồn chi cho bảo vệ môi trường.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];