Mẫu văn bản đề nghị tạm dừng đóng kinh phí công đoàn từ 16/05/2026 có dạng ra sao?
Mẫu văn bản đề nghị tạm dừng đóng kinh phí công đoàn là mẫu quy định tại Phụ lục 2 ban hành kèm theo Nghị định 105/2026/NĐ-CP.
Nghị định 105/2026/NĐ-CP có hiệu lực thi hành từ 16/05/2026.
Mẫu văn bản đề nghị tạm dừng đóng kinh phí công đoàn từ 16/05/2026 có dạng như sau:
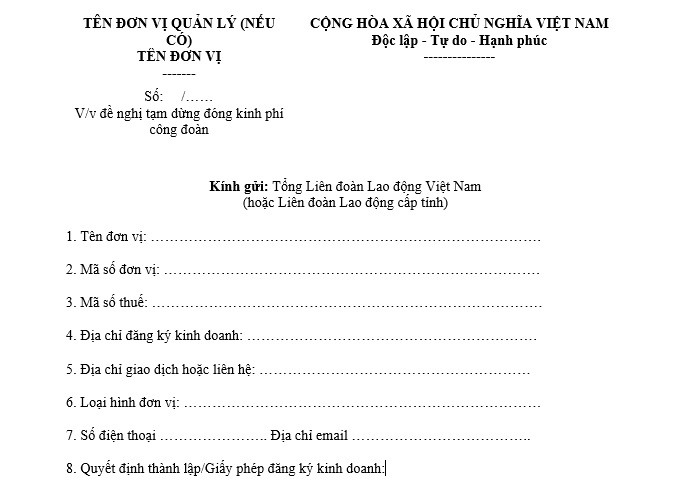
Tải Mẫu văn bản đề nghị tạm dừng đóng kinh phí công đoàn
*Trên đây là thông tin Mẫu văn bản đề nghị tạm dừng đóng kinh phí công đoàn từ 16/05/2026 có dạng ra sao?
Mẫu văn bản đề nghị tạm dừng đóng kinh phí công đoàn từ 16/05/2026 có dạng ra sao? (Hình từ Internet)
Điều kiện để được xem xét tạm dừng đóng kinh phí công đoàn là gì?
Căn cứ theo khoản 2 Điều 13 Nghị định 105/2026/NĐ-CP quy định như sau:
Điều 13. Tạm dừng đóng kinh phí công đoàn
Tạm dừng đóng kinh phí công đoàn tại khoản 3 Điều 30 của Luật Công đoàn được quy định như sau:
1. Các trường hợp được xem xét tạm dừng đóng kinh phí công đoàn:
a) Gặp khó khăn do thay đổi cơ cấu, công nghệ hoặc khủng hoảng, suy thoái kinh tế hoặc thực hiện chính sách của Nhà nước khi tái cơ cấu nền kinh tế.
b) Gặp khó khăn do thiên tai, hỏa hoạn, dịch bệnh, mất mùa.
2. Điều kiện được xem xét tạm dừng đóng kinh phí công đoàn:
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc một trong các trường hợp quy định tại khoản 1 Điều này và đáp ứng một trong các điều kiện dưới đây thì được xem xét tạm dừng đóng kinh phí công đoàn:
a) Phải tạm dừng sản xuất, kinh doanh từ 30 ngày trở lên và không giải quyết được việc làm cho người lao động, trong đó số lao động thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc phải tạm thời nghỉ việc xin tạm dừng đóng bảo hiểm xã hội bắt buộc vào quỹ hưu trí và tử tuất từ 50% tổng số lao động có mặt trước khi tạm dừng sản xuất, kinh doanh trở lên;
b) Bị thiệt hại trên 50% tổng giá trị tài sản do thiên tai, hỏa hoạn, dịch bệnh, mất mùa gây ra (không kể giá trị tài sản là đất).
[...]
Theo đó, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc một trong các trường hợp được xem xét tạm dừng đóng kinh phí công đoàn và đáp ứng một trong các điều kiện dưới đây thì được xem xét tạm dừng đóng kinh phí công đoàn:
- Phải tạm dừng sản xuất, kinh doanh từ 30 ngày trở lên và không giải quyết được việc làm cho người lao động, trong đó số lao động thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc phải tạm thời nghỉ việc xin tạm dừng đóng bảo hiểm xã hội bắt buộc vào quỹ hưu trí và tử tuất từ 50% tổng số lao động có mặt trước khi tạm dừng sản xuất, kinh doanh trở lên;
- Bị thiệt hại trên 50% tổng giá trị tài sản do thiên tai, hỏa hoạn, dịch bệnh, mất mùa gây ra (không kể giá trị tài sản là đất).
Lưu ý: Các trường hợp được xem xét tạm dừng đóng kinh phí công đoàn bao gồm:
- Gặp khó khăn do thay đổi cơ cấu, công nghệ hoặc khủng hoảng, suy thoái kinh tế hoặc thực hiện chính sách của Nhà nước khi tái cơ cấu nền kinh tế.
- Gặp khó khăn do thiên tai, hỏa hoạn, dịch bệnh, mất mùa.
Kinh phí công đoàn được quản lý và sử dụng theo nguyên tắc nào?
Căn cứ theo Điều 3 Nghị định 105/2026/NĐ-CP quy định như sau;
Điều 3. Nguyên tắc quản lý và sử dụng kinh phí công đoàn
1. Kinh phí công đoàn được quản lý, sử dụng theo các nguyên tắc, nhiệm vụ quy định tại khoản 1 và khoản 2 Điều 31 Luật Công đoàn.
2. Tổ chức công đoàn được giao quản lý, sử dụng tài chính công đoàn được mở tài khoản tại Kho bạc Nhà nước để phản ánh các khoản ngân sách nhà nước cấp hỗ trợ; được mở tài khoản tiền gửi tại ngân hàng để phản ánh các khoản thu, chi kinh phí công đoàn theo quy định của Luật Công đoàn.
3. Kết thúc năm ngân sách, nguồn thu kinh phí công đoàn chưa sử dụng hết được chuyển sang năm sau để tiếp tục sử dụng theo quy định; đối với nguồn ngân sách nhà nước cấp hỗ trợ, thực hiện theo quy định của Luật Ngân sách nhà nước và các văn bản hướng dẫn Luật về khóa sổ ngân sách cuối năm.
Theo đó, nguyên tắc quản lý và sử dụng kinh phí công đoàn như sau:
- Kinh phí công đoàn được quản lý, sử dụng theo các nguyên tắc, nhiệm vụ quy định tại khoản 1 và khoản 2 Điều 31 Luật Công đoàn 2024.
- Tổ chức công đoàn được giao quản lý, sử dụng tài chính công đoàn được mở tài khoản tại Kho bạc Nhà nước để phản ánh các khoản ngân sách nhà nước cấp hỗ trợ; được mở tài khoản tiền gửi tại ngân hàng để phản ánh các khoản thu, chi kinh phí công đoàn theo quy định của Luật Công đoàn 2024.
- Kết thúc năm ngân sách, nguồn thu kinh phí công đoàn chưa sử dụng hết được chuyển sang năm sau để tiếp tục sử dụng theo quy định; đối với nguồn ngân sách nhà nước cấp hỗ trợ, thực hiện theo quy định của Luật Ngân sách nhà nước 2025 và các văn bản hướng dẫn Luật về khóa sổ ngân sách cuối năm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];