Mẫu Tờ khai quyết toán thuế tài nguyên đối với dầu khí?
Mẫu Tờ khai quyết toán thuế tài nguyên đối với dầu khí được quy định tại Mẫu 02/TAIN-DK Phụ lục 2 Danh mục mẫu biểu hồ sơ khai thuế ban hành kèm theo Thông tư 80/2021/TT-BTC.
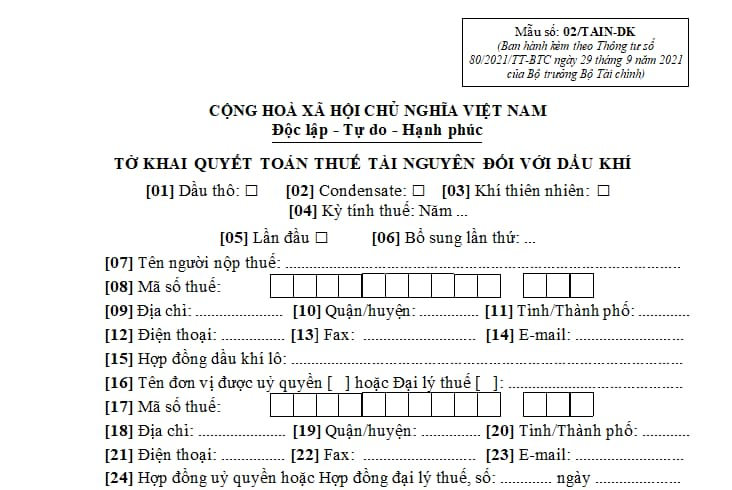
Dưới đây là mẫu Tờ khai quyết toán thuế tài nguyên đối với dầu khí:
Mẫu Tờ khai quyết toán thuế tài nguyên đối với dầu khí? (Hình từ Internet)
Kỳ tính thuế tài nguyên đối với dầu khí trong trường hợp có thỏa thuận phân bổ sản lượng được xác định như thế nào?
Căn cứ theo Điều 8 Thông tư 36/2016/TT-BTC quy định về kỳ tính thuế tài nguyên như sau:
Điều 8. Kỳ tính thuế tài nguyên
- Trường hợp hợp đồng dầu khí không có thỏa thuận hoặc có thỏa thuận thực hiện theo quy định hiện hành hoặc có thỏa thuận phân bổ sản lượng dầu, khí thực thành dầu, khí thuế tài nguyên được thực hiện theo quý, được tạm tính vào thời điểm lấy dầu khí và được điều chỉnh cuối cùng sau khi kết thúc năm thì kỳ tính thuế là năm dương lịch.
- Trường hợp hợp đồng dầu khí có thỏa thuận việc phân bổ sản lượng dầu, khí thực thành dầu, khí thuế tài nguyên để nộp thuế được thực hiện theo từng quý, được tạm tính vào thời điểm lấy dầu, khí và được điều chỉnh cuối cùng sau khi kết thúc quý thì thực hiện theo thỏa thuận tại hợp đồng dầu khí (kỳ tính thuế theo quý).
- Kỳ tính thuế tài nguyên đầu tiên bắt đầu từ ngày khai thác dầu thô, khí thiên nhiên đầu tiên cho đến ngày kết thúc năm dương lịch hoặc ngày kết thúc quý.
- Kỳ tính thuế tài nguyên cuối cùng bắt đầu từ ngày đầu tiên của năm dương lịch hoặc ngày đầu tiên của quý đến ngày kết thúc khai thác dầu thô, khí thiên nhiên.
Như vậy, kỳ tính thuế tài nguyên đối với dầu khí trong trường hợp có thỏa thuận phân bổ sản lượng được thực hiện theo quý, được tạm tính vào thời điểm lấy dầu khí và được điều chỉnh cuối cùng sau khi kết thúc năm thì kỳ tính thuế là năm dương lịch.
Ngoài ra, trường hợp hợp đồng dầu khí không có thỏa thuận hoặc có thỏa thuận thực hiện theo quy định hiện hành kỳ tính thuế cũng được thực hiện theo quý, được tạm tính vào thời điểm lấy dầu khí và được điều chỉnh cuối cùng sau khi kết thúc năm thì kỳ tính thuế là năm dương lịch.
Lưu ý:
Trường hợp hợp đồng dầu khí có thỏa thuận việc phân bổ sản lượng dầu, khí thực thành dầu, khí thuế tài nguyên để nộp thuế được thực hiện theo từng quý, được tạm tính vào thời điểm lấy dầu, khí và được điều chỉnh cuối cùng sau khi kết thúc quý thì thực hiện theo thỏa thuận tại hợp đồng dầu khí (kỳ tính thuế theo quý).
Thời hạn hợp đồng dầu khí có được gia hạn thêm không?
Căn cứ theo Điều 31 Luật Dầu khí 2022 quy định về thời hạn hợp đồng dầu khí như sau:
Điều 31. Thời hạn hợp đồng dầu khí
1. Thời hạn hợp đồng dầu khí không quá 30 năm, trong đó thời hạn của giai đoạn tìm kiếm thăm dò dầu khí không quá 05 năm, trừ trường hợp quy định tại khoản 2 Điều này.
2. Đối với lô dầu khí trong danh mục các lô dầu khí được hưởng chính sách ưu đãi đầu tư và ưu đãi đầu tư đặc biệt, thời hạn hợp đồng dầu khí không quá 35 năm, trong đó thời hạn của giai đoạn tìm kiếm thăm dò dầu khí không quá 10 năm.
3. Thời hạn hợp đồng dầu khí có thể được gia hạn nhưng không quá 05 năm, thời hạn của giai đoạn tìm kiếm thăm dò dầu khí có thể được gia hạn nhưng không quá 05 năm trên cơ sở chấp thuận của Bộ Công Thương, trừ trường hợp quy định tại khoản 4 Điều này.
4. Trong trường hợp đặc biệt vì lý do quốc phòng, an ninh, điều kiện địa chất dầu khí phức tạp, điều kiện thực địa triển khai hoạt động dầu khí có những khó khăn rất đặc thù hoặc cần bảo đảm thời gian khai thác khí hiệu quả, Thủ tướng Chính phủ chấp thuận việc cho phép gia hạn thêm thời hạn hợp đồng dầu khí và thời gian gia hạn của giai đoạn tìm kiếm thăm dò dầu khí quy định tại khoản 3 Điều này trên cơ sở thẩm định của Bộ Công Thương.
[...]
Như vậy, thời hạn hợp đồng dầu khí có thể được gia hạn thêm nhưng không quá 05 năm.
Trong trường hợp đặc biệt vì lý do quốc phòng, an ninh, điều kiện địa chất dầu khí phức tạp, điều kiện thực địa triển khai hoạt động dầu khí có những khó khăn rất đặc thù hoặc cần bảo đảm thời gian khai thác khí hiệu quả, Thủ tướng Chính phủ chấp thuận việc cho phép gia hạn thêm thời hạn hợp đồng dầu khí trên cơ sở thẩm định của Bộ Công Thương.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];