Mẫu Tờ khai 06 TNCN TT89 file word từ 1 7 2026 ra sao?
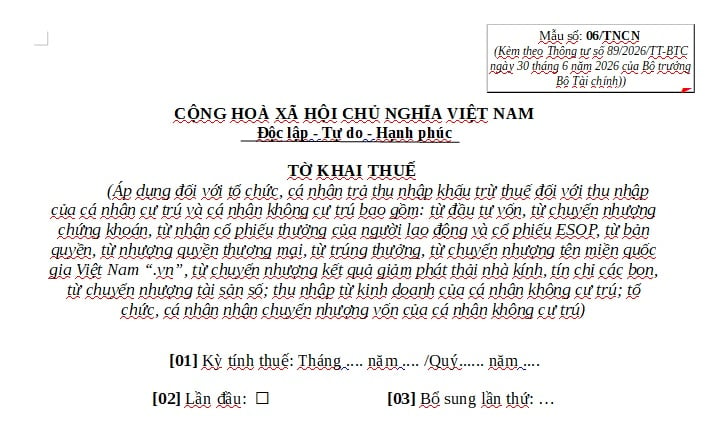
Theo đó, Mẫu Tờ khai 06 TNCN được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC áp dụng từ ngày 1/7/2026 đối với tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với thu nhập của cá nhân cư trú và cá nhân không cư trú bao gồm: từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ nhận cổ phiếu thưởng của người lao động và cổ phiếu ESOP, từ bản quyền, từ nhượng quyền thương mại, từ trúng thưởng, từ chuyển nhượng tên miền quốc gia Việt Nam “.vn”, từ chuyển nhượng kết quả giảm phát thải nhà kính, tín chỉ các bon, từchuyển nhượng tài sản số; thu nhập từ kinh doanh của cá nhân không cư trú; tổ chức, cá nhân nhận chuyển nhượng vốn của cá nhân không cư trú.
. Mẫu Tờ khai 06 TNCN TT89 file word từ 1 7 2026 như sau:
>>> Tải Mẫu Tờ khai 06 TNCN TT89 file word từ 1 7 2026 tại đây. TẢI VỀ.
Vừa rồi là thông tin về câu hỏi: "Mẫu Tờ khai 06 TNCN TT89 file word từ 1 7 2026 ra sao?"
Mẫu Tờ khai 06 TNCN TT89 file word từ 1 7 2026 ra sao? (Hình từ Internet)
Quy đổi thu nhập chịu thuế TNCN như thế nào?
Căn cứ theo Điều 17 Nghị định 253/2026/NĐ-CP quy định quy đổi thu nhập chịu thuế TNCN như sau:
- Thu nhập chịu thuế thu nhập cá nhân nhận được bằng ngoại tệ phải quy đổi ra Đồng Việt Nam theo tỷ giá mua vào của ngân hàng thương mại nơi cá nhân mở tài khoản giao dịch hoặc nơi tổ chức, cá nhân chỉ trả thu nhập mở tài khoản thực hiện chỉ trả thu nhập tại thời điểm phát sinh thu nhập. Trường hợp tổ chức, cá nhân không mở tài khoản tại Việt Nam thì lấy theo tỷ giá trung tâm của Đồng Việt Nam với Đô la Mỹ hoặc tỷ giá tính chéo của Đồng Việt Nam với một số ngoại tệ khác công bố trên Cổng thông tin điện tử của Ngân hàng Nhà nước Việt Nam tại thời điểm phát sinh thu nhập.
- Thu nhập chịu thuế thu nhập cá nhân nhận được không bằng tiền phải được quy đổi ra tiền và tính theo Đồng Việt Nam theo giá trị giao dịch thông thường trên thị trường của sản phẩm, dịch vụ đó hoặc sản phẩm, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh thu nhập.
Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng chứng khoán phái sinh được xác định ra sao?
Căn cứ theo Điều 5 Thông tư 87/2026/TT-BTC quy định về thuế thu nhập cá nhân đối với chuyển nhượng chứng khoán phái sinh quy định tại khoản 5 Điều 54 của Nghị định 253/2026/NĐ-CP như sau:
Điều 5. Thuế thu nhập cá nhân đối với chuyển nhượng chứng khoán phái sinh quy định tại khoản 5 Điều 54 của Nghị định số 253/2026/NĐ-CP
1. Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng chứng khoán phái sinh được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 0,1% theo từng lần chuyển nhượng.
2. Giá chuyển nhượng được xác định như sau:
Đối với chuyển nhượng chứng khoán phái sinh là hợp đồng tương lai, giá chuyển nhượng là giá chuyển nhượng hợp đồng tương lai từng lần. Trong đó, giá chuyển nhượng hợp đồng tương lai từng lần được xác định bằng giá thanh toán của hợp đồng tương lai tại thời điểm xác định thu nhập tính thuế nhân (x) với hệ số nhân hợp đồng nhân (x) với số lượng hợp đồng nhân (x) với tỷ lệ ký quỹ ban đầu chia (:) cho 2.
Tỷ lệ ký quỹ ban đầu do Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam công bố theo quy định.
3. Thời điểm xác định thu nhập tính thuế
Thời điểm xác định thu nhập tính thuế đối với chứng khoán phái sinh là hợp đồng tương lai là thời điểm khớp lệnh mua, bán hợp đồng tương lai của nhà đầu tư trên hệ thống giao dịch của Sở Giao dịch chứng khoán hoặc thời điểm hợp đồng tương lai đáo hạn.
Như vậy, thuế TNCN đối với thu nhập từ chuyển nhượng chứng khoán phái sinh được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 0,1% theo từng lần chuyển nhượng.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];