
Mẫu số 20/ĐKT Tờ khai đăng ký thuế từ 01/7/2026 theo Thông tư 90 có dạng ra sao?
Mẫu Tờ khai đăng ký thuế dùng cho cá nhân có thu nhập từ tiền lương, tiền công trực tiếp đăng ký thuế, thay đổi thông tin người phụ thuộc là Mẫu số 20/ĐKT quy định tại Phụ lục 2 ban hành kèm theo Thông tư 90/2026/TT-BTC.
Mẫu Tờ khai đăng ký thuế Mẫu số 20/ĐKT từ 01/7/2026 theo Thông tư 90 có dạng như sau:
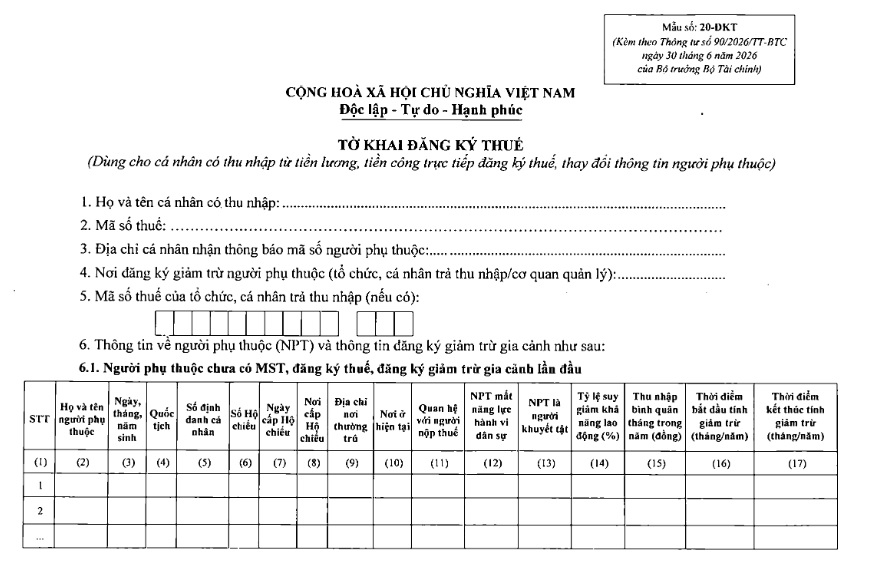
Tải Mẫu số 20 ĐKT Tờ khai đăng ký thuế từ 01/7/2026 theo Thông tư 90
*Trên đây là thông tin Mẫu số 20 ĐKT Tờ khai đăng ký thuế từ 01/7/2026 theo Thông tư 90 có dạng ra sao?
Xem thêm:
>>> Mẫu 41/UQ-ĐKT Giấy ủy quyền đăng ký thuế từ 01/7/2026 có dạng như thế nào?
>>> Thông tư 90/2026/TT-BTC về đăng ký thuế CHÍNH THỨC có hiệu lực từ khi nào?
Mẫu số 20/ĐKT Tờ khai đăng ký thuế từ 01/7/2026 theo Thông tư 90 có dạng ra sao? (Hình từ Internet)
Cấu trúc mã số thuế như thế nào?
Căn cứ theo khoản 1 Điều 5 Thông tư 90/2026/TT-BTC quy định mã số thuế thực hiện theo quy định tại khoản 1, 2, 3 và 4 Điều 11 Luật Quản lý thuế 2025.
Trường hợp mã số thuế do cơ quan thuế cấp, cấu trúc mã số thuế như sau:
N1N2N3N4N5N6N7N8N9N10 - N11N12N13
Trong đó:
- Hai chữ số đầu N1N2 là số phân khoảng của mã số thuế;
- Bảy chữ số N3N4N5N6N7N8N9 được quy định theo một cấu trúc xác định, tăng dần trong khoảng từ 0000001 đến 9999999;
- Chữ số N10 là chữ số kiểm tra;
- Ba chữ số N11N12N13 là các số thứ tự từ 001 đến 999;
- Dấu gạch ngang (-) là ký tự để phân tách nhóm 10 chữ số đầu và nhóm 3 chữ số cuối.
Hồ sơ đề nghị khôi phục mã số thuế của người nộp thuế gồm những gì?
Căn cứ theo khoản 4 Điều 17 Thông tư 90/2026/TT-BTC quy định hồ sơ đề nghị khôi phục mã số thuế của người nộp thuế như sau:
- Người nộp thuế quy định tại khoản 2 Điều 4 Thông tư 90/2026/TT-BTC bị cơ quan có thẩm quyền thu hồi giấy phép thành lập và hoạt động hoặc giấy phép tương đương, cơ quan thuế đã chấm dứt hiệu lực mã số thuế theo quy định, nhưng sau đó cơ quan có thẩm quyền có văn bản hủy bỏ văn bản thu hồi thì người nộp thuế nộp hồ sơ đề nghị khôi phục mã số thuế đến cơ quan thuế quản lý trực tiếp chậm nhất là 10 (mười) ngày làm việc kể từ ngày cơ quan có thẩm quyền ban hành văn bản hủy bỏ văn bản thu hồi.
Hồ sơ gồm:
+ Văn bản đề nghị khôi phục mã số thuế mẫu số 25/ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC;
+ Bản sao điện tử văn bản hủy bỏ văn bản thu hồi giấy phép thành lập và hoạt động hoặc giấy phép tương đương của cơ quan có thẩm quyền;
- Sau khi cơ quan thuế có thông báo về việc người nộp thuế không hoạt động tại địa chỉ đã đăng ký theo quy định tại khoản 3 Điều 10 hoặc Điều 16 Thông tư 90/2026/TT-BTC nhưng chưa bị thu hồi giấy chứng nhận đăng ký kinh doanh, giấy phép thành lập và hoạt động hoặc giấy phép tương đương và chưa bị chấm dứt hiệu lực mã số thuế thì người nộp thuế nộp văn bản đề nghị khôi phục mã số thuế mẫu số 25/ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC đến cơ quan thuế quản lý trực tiếp trước ngày cơ quan thuế ban hành thông báo về việc chấm dứt hiệu lực mã số thuế theo quy định.
Trường hợp người nộp thuế đã thay đổi địa chỉ trụ sở nhưng không đăng ký thay đổi thông tin với cơ quan thuế hoặc cơ quan đăng ký kinh doanh, người nộp thuế phải ghi địa chỉ trụ sở hiện tại và giải trình lý do trong văn bản đề nghị khôi phục mã số thuế, đồng thời nộp kèm hồ sơ thông báo thay đổi thông tin đăng ký thuế theo quy định tại Điều 9 Thông tư 90/2026/TT-BTC.
- Người nộp thuế quy định tại khoản 2 Điều 4 Thông tư 90/2026/TT-BTC khi có nhu cầu tiếp tục hoạt động kinh doanh sau khi đã nộp hồ sơ chấm dứt hiệu lực mã số thuế gửi đến cơ quan thuế theo quy định tại khoản 7 Điều 13 Thông tư 90/2026/TT-BTC nhưng cơ quan thuế chưa ban hành Thông báo về việc chấm dứt hiệu lực mã số thuế theo quy định tại Điều 15 Thông tư 90/2026/TT-BTC thì người nộp thuế nộp văn bản đề nghị khôi phục mã số thuế mẫu số 25/ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC đến cơ quan thuế quản lý trực tiếp trước ngày cơ quan thuế ban hành Thông báo về việc chấm dứt hiệu lực mã số thuế;
- Đơn vị phụ thuộc của doanh nghiệp, đơn vị phụ thuộc của hợp tác xã đã nộp hồ sơ chấm dứt hiệu lực mã số thuế đến cơ quan thuế theo quy định tại khoản 5 Điều 13 Thông tư 90/2026/TT-BTC, sau đó có văn bản hủy quyết định chấm dứt hoạt động đơn vị phụ thuộc và người nộp thuế chưa nộp hồ sơ chấm dứt hoạt động đến cơ quan đăng ký kinh doanh thì người nộp thuế nộp hồ sơ đề nghị khôi phục mã số thuế đến cơ quan thuế quản lý trực tiếp.
Hồ sơ gồm:
+ Văn bản đề nghị khôi phục mã số thuế mẫu số 25/ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC;
+ Bản sao điện tử văn bản hủy quyết định chấm dứt hoạt động đơn vị phụ thuộc.
Người nộp thuế đề nghị khôi phục mã số thuế theo quy định tại điểm b, c, d khoản 4 Điều 17 Thông tư 90/2026/TT-BTC phải hoàn thành đầy đủ nghĩa vụ về thuế theo quy định tại điểm đ khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP trước khi được khôi phục mã số thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];








































