
- Mẫu báo cáo dự kiến sản lượng dầu khí khai thác và tỷ lệ tạm nộp thuế?
- Thuế thu nhập doanh nghiệp đối với hoạt động dầu khí có phụ thuộc vào kết quả sản xuất kinh doanh không?
- Ai có nghĩa vụ nộp thuế khi chuyển nhượng quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong hợp đồng dầu khí?
- Các tranh chấp trong hợp đồng dầu khí trước hết phải giải quyết thông qua hình thức nào?
Mẫu báo cáo dự kiến sản lượng dầu khí khai thác và tỷ lệ tạm nộp thuế?
Mẫu báo cáo dự kiến sản lượng dầu khí khai thác và tỷ lệ tạm nộp thuế được quy định tại Mẫu 01/BCTL-DK Phụ lục 2 Danh mục mẫu biểu hồ sơ khai thuế ban hành kèm theo Thông tư 80/2021/TT-BTC.
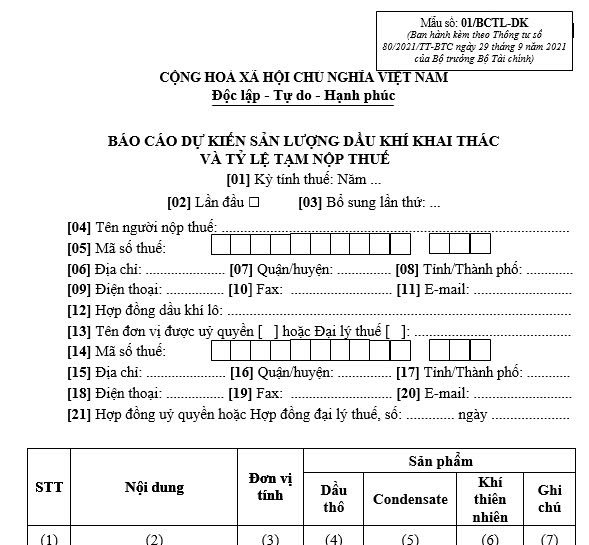
Dưới đây là Mẫu 01/BCTL-DK - Mẫu báo cáo dự kiến sản lượng dầu khí khai thác và tỷ lệ tạm nộp thuế:
Mẫu báo cáo dự kiến sản lượng dầu khí khai thác và tỷ lệ tạm nộp thuế? (Hình từ Internet)
Thuế thu nhập doanh nghiệp đối với hoạt động dầu khí có phụ thuộc vào kết quả sản xuất kinh doanh không?
Căn cứ theo Điều 56 Luật Dầu khí 2022 quy định về công tác kế toán, kiểm toán đối với hoạt động dầu khí theo hợp đồng dầu khí như sau:
Điều 56. Công tác kế toán, kiểm toán đối với hoạt động dầu khí theo hợp đồng dầu khí
1. Công tác kế toán, kiểm toán đối với hoạt động dầu khí theo hợp đồng dầu khí được thực hiện theo quy định của pháp luật về kế toán, kiểm toán Việt Nam và phù hợp với thông lệ công nghiệp dầu khí quốc tế.
2. Thuế thu nhập doanh nghiệp đối với hoạt động dầu khí được xác định trên cơ sở hợp đồng dầu khí theo quy định của Luật này và Luật Thuế thu nhập doanh nghiệp không phụ thuộc vào kết quả sản xuất kinh doanh (lỗ hoặc lãi) của doanh nghiệp tham gia hợp đồng dầu khí.
3. Trong trường hợp lô dầu khí có các mỏ dầu khí cận biên thuộc các lô dầu khí đã ký kết hợp đồng dầu khí theo quy định tại điểm e khoản 1 và điểm đ khoản 2 Điều 53 của Luật này, công tác kế toán, kiểm toán, khai, nộp thuế thực hiện theo mỏ và theo hợp đồng dầu khí.
Như vậy, thuế thu nhập doanh nghiệp đối với hoạt động dầu khí không phụ thuộc vào kết quả sản xuất kinh doanh (lỗ hoặc lãi) của doanh nghiệp tham gia hợp đồng dầu khí.
Ai có nghĩa vụ nộp thuế khi chuyển nhượng quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong hợp đồng dầu khí?
Căn cứ theo Điều 36 Luật Dầu khí 2022 quy định về chuyển nhượng quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong hợp đồng dầu khí như sau:
Điều 36. Chuyển nhượng quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong hợp đồng dầu khí
1. Nhà thầu có quyền chuyển nhượng quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong hợp đồng dầu khí. Việc chuyển nhượng toàn bộ hoặc một phần quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong hợp đồng dầu khí phải đáp ứng các điều kiện sau đây:
a) Bên nhận chuyển nhượng cam kết kế thừa các quyền lợi tham gia, quyền và nghĩa vụ của bên chuyển nhượng và thực hiện các nội dung của hợp đồng dầu khí đã được ký kết;
b) Bên chuyển nhượng và bên nhận chuyển nhượng phải đáp ứng được các điều kiện theo quy định của Luật này và quy định khác của pháp luật có liên quan;
c) Bên chuyển nhượng có nghĩa vụ nộp thuế, phí và lệ phí liên quan đến việc chuyển nhượng theo quy định của pháp luật về thuế, phí và lệ phí và quy định khác của pháp luật có liên quan.
2. Việc chuyển nhượng quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong hợp đồng dầu khí được Thủ tướng Chính phủ phê duyệt trên cơ sở thẩm định của Bộ Công Thương và có hiệu lực tại giấy chứng nhận đăng ký đầu tư điều chỉnh.
3. Chính phủ quy định về hồ sơ, trình tự, thủ tục trình, thẩm định, phê duyệt việc chuyển nhượng quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong hợp đồng dầu khí.
Như vậy, bên nhận chuyển nhượng có nghĩa vụ nộp thuế liên quan đến việc chuyển nhượng theo quy định khi chuyển nhượng quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong hợp đồng dầu khí.
Các tranh chấp trong hợp đồng dầu khí trước hết phải giải quyết thông qua hình thức nào?
Căn cứ theo Điều 37 Luật Dầu khí 2022 quy định về giải quyết tranh chấp phát sinh từ hợp đồng dầu khí:
Điều 37. Giải quyết tranh chấp phát sinh từ hợp đồng dầu khí
Các tranh chấp phát sinh từ hợp đồng dầu khí trước hết phải được giải quyết thông qua thương lượng, hòa giải. Trường hợp không thương lượng, hòa giải được thì tranh chấp có thể giải quyết tại Trọng tài hoặc Tòa án được quy định trong hợp đồng dầu khí phù hợp với quy định của Luật Đầu tư và luật khác có liên quan.
Như vậy, các tranh chấp trong hợp đồng dầu khí trước hết phải giải quyết thông qua hình thức giải quyết thông qua thương lượng, hòa giải.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































