
Luật Thuế thu nhập doanh nghiệp 2025 bản tiếng anh file word mới nhất thế nào?
Ngày 14/06/2025, Quốc hội ban hành Luật Thuế thu nhập doanh nghiệp 2025 quy định về người nộp thuế, thu nhập chịu thuế, thu nhập được miễn thuế, căn cứ tính thuế, phương pháp tính thuế và ưu đãi thuế thu nhập doanh nghiệp.
Luật Thuế thu nhập doanh nghiệp 2025 có hiệu lực từ ngày 01/10/2025 đồng thời thay thế Luật Thuế thu nhập doanh nghiệp 2008
Dưới đây là Luật Thuế thu nhập doanh nghiệp 2025 bản tiếng anh file word mới nhất:
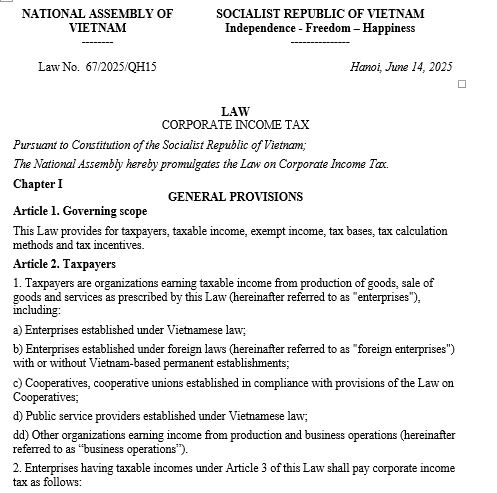
Tải về Luật Thuế thu nhập doanh nghiệp 2025 bản tiếng anh file word mới nhất
* Trên đây là thông tin về Luật Thuế thu nhập doanh nghiệp 2025 bản tiếng anh file word mới nhất thế nào?
Luật Thuế thu nhập doanh nghiệp 2025 bản tiếng anh file word mới nhất thế nào? (Hình từ Internet)
Doanh thu để tính thu nhập chịu thuế thu nhập doanh nghiệp là doanh thu nào?
Căn cứ Điều 8 Luật Thuế thu nhập doanh nghiệp 2025 quy định doanh thu:
Điều 8. Doanh thu
1. Doanh thu để tính thu nhập chịu thuế là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Chính phủ quy định chi tiết Điều này.
Như vậy, doanh thu để tính thu nhập chịu thuế là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
Thuế suất thuế thu nhập doanh nghiệp áp dụng kỳ tính thuế 2025 thế nào?
Căn cứ Điều 11 Nghị định 320/2025NĐ-CP quy định thuế suất thuế thu nhập doanh nghiệp áp dụng kỳ tính thuế 2025 như sau:
[1] Thuế suất thuế thu nhập doanh nghiệp là 20%, trừ trường hợp quy định tại [2] [3] [5] và đối tượng được ưu đãi về thuế suất quy định tại Điều 19 Nghị định 320/2025/NĐ-CP
[2] Thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
[3] Thuế suất 17% áp dụng đổi với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá S0 tỷ đồng
[4] Tổng doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng áp dụng thuế suất 15% và 17% là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất kinh đoanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề
- Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng
Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp , chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng
- Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 03 tỷ đồng hoặc không quá 50 tỷ đồng thì doanh nghiệp xác định tạm nộp hàng quý tương ứng theo mức thuế suất 15% hoặc 17%
Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế như dự kiến quy định thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định. Trường hợp tổng doanh thu thực tế không đáp ứng điều kiện để hưởng mức thuế suất tương ứng như dự kiến quy định dẫn đến nộp thiếu so với số thuế phải tạm nộp theo quy định thì doanh nghiệp nộp bổ sung số tiền thuế còn thiếu và tiền chậm nộp theo quy định của pháp luật về quản lý thuế
- Thuế suất 15% và 17% không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mã doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện áp dụng thuế suất
[5] Thuế suất thuế thu nhập doanh nghiệp đối với một số trường hợp khác được quy định như sau:
- Đối với hoạt động tìm kiếm, thăm dò và khai thác dầu khí từ 25% đến 50%. Căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ, Thủ tướng Chính phủ quyết định mức thuế suất cụ thể phù hợp với từng hợp đồng dầu khí;
- Đối với hoạt động thăm dò, khai thác tài nguyên quý hiếm (bao gồm: Bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiểm và tài nguyên quý hiêm khác theo quy định của pháp luật) là 50%. Trường hợp cac mỏ có từ 70% diện tích được giao trở lên ở địa bàn có điêu kiện kinh tê - xê hội đặc biệt khó khăn, thuế suất là 40%.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];








































