Mẫu 05-2/BK-QTT-TNCN Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần là mẫu nào?
Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần là Mẫu 05-2/BK-QTT-TNCN được ban hành kèm theo Thông tư 80/2021/TT-BTC, mẫu có dạng như sau:
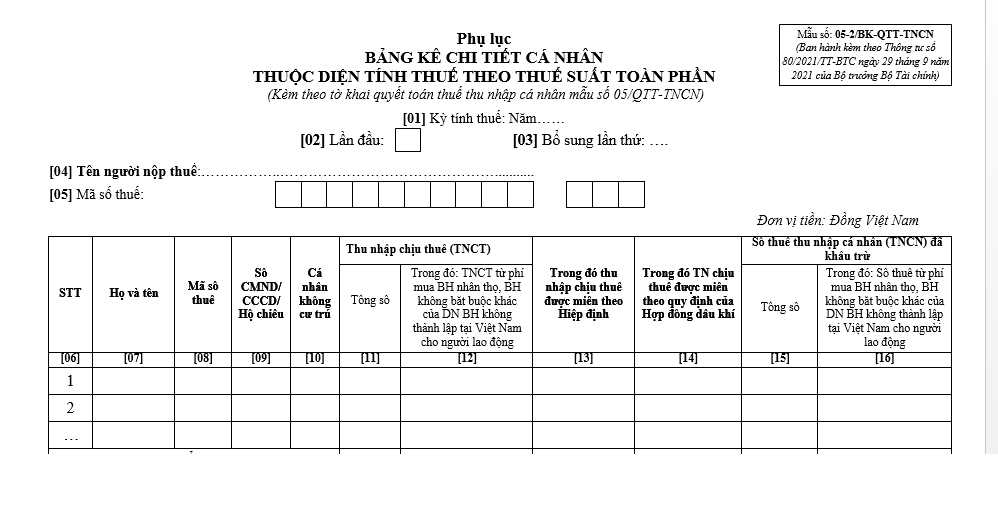
Tải Mẫu 05-2/BK-QTT-TNCN Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần
Hướng dẫn kê khai Phụ lục bảng kê Mẫu 05-2/BK-QTT-TNCN theo Thông tư 80 chi tiết, chuẩn xác 2026? (Hình từ Internet)
Hướng dẫn kê khai Phụ lục bảng kê Mẫu 05-2/BK-QTT-TNCN theo Thông tư 80 chi tiết, chuẩn xác 2026?
Phụ lục 05-2/BK-QTT-TNCN kê khai chi tiết các nhân viên thuộc diện tính thuế TNCN theo biểu toàn phần: cá nhân không cư trú, cá nhân cư trú không ký HĐLĐ hoặc ký HĐLĐ<3 tháng.
Hướng dẫn kê khai Phụ lục bảng kê Mẫu 05-2/BK-QTT-TNCN theo Thông tư 80 chi tiết, chuẩn xác 2026 như sau:
[1] Phần thông tin chung
[01] Kỳ tính thuế: Ghi theo năm của kỳ thực hiện khai thuế. Tổ chức, cá nhân trả thu nhập quyết toán thuế TNCN theo năm dương lịch.
[02] Lần đầu: Nếu khai thuế lần đầu thì đánh dấu “x” vào ô vuông.
[03] Bổ sung lần thứ: Nếu khai sau lần đầu thì được xác định là khai bổ sung và ghi số lần khai bổ sung vào chỗ trống. Số lần khai bổ sung được ghi theo chữ số trong dãy chữ số tự nhiên (1, 2, 3….).
[04] Tên người nộp thuế: Ghi rõ ràng, đầy đủ tên của tổ chức, cá nhân trả thu nhập theo Quyết định thành lập hoặc Giấy chứng nhận đăng ký kinh doanh hoặc Giấy chứng nhận đăng ký thuế hoặc Giấy chứng nhận đầu tư.
[05] Mã số thuế: Ghi rõ ràng, đầy đủ mã số thuế của tổ chức, cá nhân trả thu nhập theo Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế.
[2] Phần kê khai các chỉ tiêu của bảng
[06] Số thứ tự: Được ghi lần lượt theo chữ số trong dãy chữ số tự nhiên (1, 2, 3….).
[07] Họ và tên: Ghi rõ ràng, đầy đủ họ và tên của cá nhân cư trú nhận thu nhập từ tiền lương, tiền công có ký hợp đồng lao động từ 03 tháng trở lên, kể cả cá nhân nhận thu nhập chưa đến mức khấu trừ thuế hoặc cá nhân đã thôi việc tính đến thời điểm lập tờ khai theo tờ đăng ký mã số thuế hoặc chứng minh nhân dân/căn cước công dân/hộ chiếu của cá nhân.
[08] Mã số thuế: Ghi rõ ràng, đầy đủ mã số thuế của cá nhân theo Giấy chứng nhận đăng ký thuế dành cho cá nhân hoặc Thông báo mã số thuế hoặc Thẻ mã số thuế do cơ quan thuế cấp.
[09] Số CMND/Hộ chiếu (trường hợp chưa có MST): Trường hợp cá nhân chưa đủ điều kiện để được cấp MST thì ghi số chứng minh nhân dân hoặc hộ chiếu.
[10] Cá nhân không cư trú: Tick chọn đối với cá nhân không cư trú.
[11] Tổng số: Tổng các khoản thu nhập chịu thuế từ tiền lương, tiền công đã trả cho cá nhân cư trú không ký hợp đồng lao động, hoặc hợp đồng lao động dưới 3 tháng, cá nhân không cư trú.
[12] Trong đó: TNCT từ phí mua BH nhân thọ, BH không bắt buộc khác của DN BH không thành lập tại Việt Nam cho người lao động: Khoản tiền doanh nghiệp mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc cho người lao động.
[13] Trong đó thu nhập chịu thuế được miễn theo Hiệp định: Các khoản thu nhập chịu thuế làm căn cứ được miễn, giảm thuế theo Hiệp định tránh đánh thuế hai lần.
[14] Trong đó TN chịu thuế được miễn theo quy định của Hợp đồng dầu khí: Các khoản thu nhập chịu thuế được miễn theo quy định của Hợp đồng dầu khí.
[15] Tổng số (Số thuế thu nhập cá nhân (TNCN) đã khấu trừ): Tổng số tiền thuế TNCN đã trừ vào lương của người lao động trong năm quyết toán. Với cá nhân đã làm cam kết 02/CK-TNCN thì nhập số 0 vào đây.
[16] Trong đó: Số thuế từ phí mua BH nhân thọ, BH không bắt buộc khác của DN BH không thành lập tại Việt Nam cho người lao động: Số thuế từ phí mua Bảo hiểm nhân thọ và các loại bảo hiểm không bắt buộc của doanh nghiệp cho NLĐ. Chỉ tiêu [16] = Chỉ tiêu [12] x 10%.
Có bao nhiêu hình thức đăng ký hoàn thuế thu nhập cá nhân?
Theo quy định Điều 28 Thông tư 111/2013/TT-BTC về hoàn thuế như sau:
Điều 28. Hoàn thuế
1. Việc hoàn thuế thu nhập cá nhân áp dụng đối với những cá nhân đã đăng ký và có mã số thuế tại thời điểm nộp hồ sơ quyết toán thuế.
2. Đối với cá nhân đã ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập thực hiện quyết toán thay thì việc hoàn thuế của cá nhân được thực hiện thông qua tổ chức, cá nhân trả thu nhập. Tổ chức, cá nhân trả thu nhập thực hiện bù trừ số thuế nộp thừa, nộp thiếu của các cá nhân. Sau khi bù trừ, nếu còn số thuế nộp thừa thì được bù trừ vào kỳ sau hoặc hoàn thuế nếu có đề nghị hoàn trả.
3. Đối với cá nhân thuộc diện khai trực tiếp với cơ quan thuế có thể lựa chọn hoàn thuế hoặc bù trừ vào kỳ sau tại cùng cơ quan thuế.
4. Trường hợp cá nhân có phát sinh hoàn thuế thu nhập cá nhân nhưng chậm nộp tờ khai quyết toán thuế theo quy định thì không áp dụng phạt đối với vi phạm hành chính khai quyết toán thuế quá thời hạn.
Như vậy, có 02 hình thức đăng ký hoàn thuế TNCN bao gồm:
Thứ nhất: Đối với cá nhân đã ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập thực hiện quyết toán thay thì việc hoàn thuế của cá nhân được thực hiện thông qua tổ chức, cá nhân trả thu nhập.
Tổ chức, cá nhân trả thu nhập thực hiện bù trừ số thuế nộp thừa, nộp thiếu của các cá nhân. Sau khi bù trừ, nếu còn số thuế nộp thừa thì được bù trừ vào kỳ sau hoặc hoàn thuế nếu có đề nghị hoàn trả.
Thứ hai: Đối với cá nhân thuộc diện khai trực tiếp với cơ quan thuế có thể lựa chọn hoàn thuế hoặc bù trừ vào kỳ sau tại cùng cơ quan thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];