Địa chỉ Kho bạc Nhà nước khu vực 20 (An Giang, Cà Mau) ở đâu sau sáp nhập?
Kho bạc Nhà nước khu vực 20 đã có Thông báo 313/TB-KBXX năm 2025 V/v thông báo hoạt động Kho bạc Nhà nước khu vực 20 (tỉnh An Giang, tỉnh Cà Mau) từ ngày 01/7/2025.
Từ ngày 01/7/2025, địa chỉ Kho bạc Nhà nước khu vực 20 (tỉnh An Giang, tỉnh Cà Mau) đặt tại: H19-3, đường 3/2, phường Rạch Giá, tỉnh An Giang.
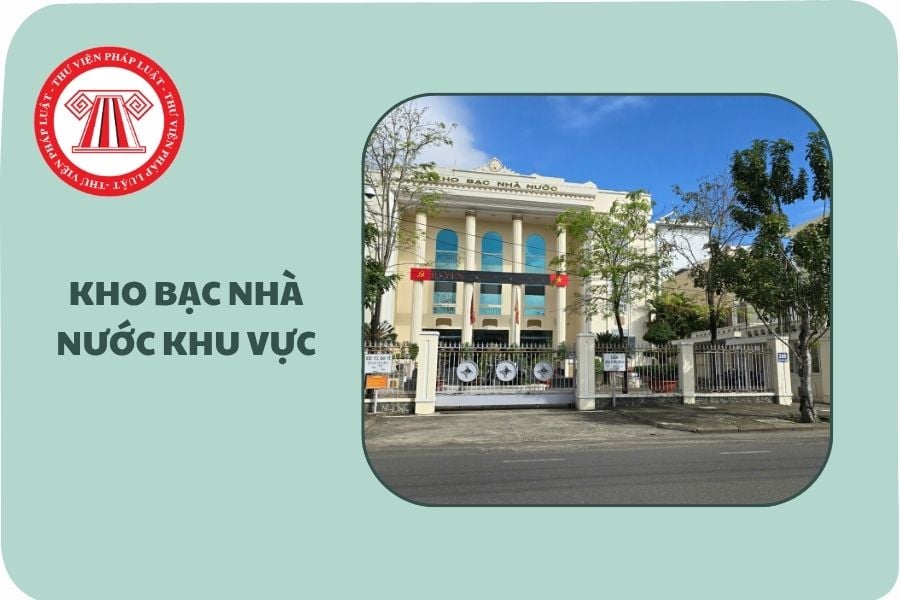
Địa chỉ Kho bạc Nhà nước khu vực 20 (An Giang, Cà Mau) ở đâu sau sáp nhập? (Hình từ Internet)
Thời gian kiểm tra kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước mấy ngày?
Căn cứ theo khoản 1 Điều 13 Thông tư 77/2017/TT-BTC quy định như sau:
Điều 13. Thanh tra, kiểm tra kế toán
1. Thủ trưởng, Kế toán trưởng các đơn vị KBNN, các đơn vị khác tham gia TABMIS phải chấp hành nghiêm chỉnh chế độ kiểm tra kế toán đối với đơn vị cấp dưới và nội bộ đơn vị, hoạt động kiểm tra của đơn vị cấp trên và hoạt động thanh tra, kiểm tra của các cơ quan có thẩm quyền của nhà nước. Cơ quan có thẩm quyền thanh tra, kiểm tra kế toán phải có quyết định thanh tra, kiểm tra kế toán, trong đó ghi rõ nội dung, thời gian thanh tra, kiểm tra, có quyền yêu cầu KBNN và đơn vị khác tham gia TABMIS được thanh tra, kiểm tra cử người phối hợp, giúp đoàn thanh tra, kiểm tra trong thời gian tiến hành thanh tra, kiểm tra.
Thời gian kiểm tra kế toán không quá 10 ngày làm việc, trường hợp cần thiết có thể kéo dài nhưng không quá 05 ngày làm việc đối với mỗi cuộc kiểm tra. Trưởng đoàn kiểm tra kế toán phải chịu trách nhiệm về kết quả kiểm tra và các kết luận trong biên bản kiểm tra.
2. Thủ trưởng, Kế toán trưởng các đơn vị KBNN và các đơn vị khác tham gia TABMIS được thanh tra, kiểm tra phải cung cấp đầy đủ các tài liệu kế toán cần thiết và giải trình theo yêu cầu của đoàn kiểm tra, trong phạm vi nội dung kiểm tra; phải thực hiện nghiêm chỉnh các kiến nghị của đoàn thanh tra, kiểm tra phù hợp với chế độ hiện hành trong phạm vi trách nhiệm của mình.
3. Tổng Giám đốc KBNN hướng dẫn chế độ kiểm tra, quy chế kiểm soát nghiệp vụ kế toán nhà nước trong Hệ thống KBNN; Trình Bộ trưởng Bộ Tài chính ban hành Chế độ kiểm tra kế toán liên quan đến các đơn vị khác tham gia TABMIS.
Như vậy, thời gian kiểm tra kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước không quá 10 ngày làm việc, trường hợp cần thiết có thể kéo dài nhưng không quá 05 ngày làm việc đối với mỗi cuộc kiểm tra. Trưởng đoàn kiểm tra kế toán phải chịu trách nhiệm về kết quả kiểm tra và các kết luận trong biên bản kiểm tra.
Trình tự kiểm tra chứng từ kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước thế nào?
Căn cứ theo khoản 2 Điều 25 Thông tư 77/2017/TT-BTC quy định như sau:
Điều 25. Luân chuyển và kiểm tra chứng từ kế toán
1. Khi thực hiện kế toán trên TABMIS hoặc các chương trình phần mềm có giao diện với TABMIS: Bộ phận nghiệp vụ tiếp nhận, xử lý chứng từ, kiểm tra tính hợp pháp, hợp lệ và nhập chứng từ vào hệ thống; Bộ phận kế toán thực hiện ghi sổ kế toán và có nhiệm vụ tổng hợp số liệu kế toán từ các bộ phận liên quan theo quy định cụ thể của Tổng Giám đốc KBNN.
2. Trình tự kiểm tra chứng từ kế toán:
a) Kiểm tra tính pháp lý của chứng từ và của nghiệp vụ kinh tế tài chính phát sinh ghi trên chứng từ kế toán;
b) Kiểm tra tính rõ ràng, trung thực, đầy đủ của các chỉ tiêu, các nội dung ghi trên chứng từ kế toán;
c) Kiểm tra tính chính xác của số liệu, thông tin ghi trên chứng từ kế toán.
3. Tổng giám đốc KBNN quy định quy trình nghiệp vụ kế toán nhà nước phù hợp với quy trình TABMIS theo từng phân hệ, đảm bảo các công việc sau:
a) Lập, tiếp nhận, phân loại, sắp xếp chứng từ kế toán;
b) Cán bộ KBNN có liên quan kiểm tra, ký vào các chức danh quy định trên chứng từ;
c) Định khoản, nhập bút toán vào hệ thống; Phê duyệt bút toán trên hệ thống;
d) Lưu trữ, bảo quản chứng từ kế toán.
Như vậy, trình tự kiểm tra chứng từ kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước thực hiện như sau:
- Kiểm tra tính pháp lý của chứng từ và của nghiệp vụ kinh tế tài chính phát sinh ghi trên chứng từ kế toán;
- Kiểm tra tính rõ ràng, trung thực, đầy đủ của các chỉ tiêu, các nội dung ghi trên chứng từ kế toán;
- Kiểm tra tính chính xác của số liệu, thông tin ghi trên chứng từ kế toán.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];