Địa chỉ Kho bạc Nhà nước khu vực 13 (Đà Nẵng, Huế) sau sáp nhập ở đâu?
Tại Thông báo 385/TB-KBXII năm 2025 của Kho bạc Nhà nước khu vực 12 Tại đây Về việc thay đổi tên, địa bàn quản lý, trụ sở làm việc Kho bạc Nhà nước khu vực 12 như sau:
Kho bạc Nhà nước (KBNN) khu vực XII trân trọng thông báo về việc thay đổi tên, địa bàn quản lý, trụ sở làm việc đến các cơ quan, đơn vị và cá nhân có liên quan được biết, để thuận tiện trong giao dịch và liên hệ công tác, cụ thể:
1. Đơn vị cũ (trước ngày 01/7/2025)
- Tên: Kho bạc Nhà nước khu vực XII.
Địa bàn quản lý: Thành phố Huế, thành phố Đà Nẵng, tỉnh Quảng Nam, tỉnh Quảng Ngãi.
Trụ sở làm việc: Số 81, đường Hùng Vương, thành phố Tam Kỳ, tỉnh Quảng Nam.
2. Đơn vị mới (từ ngày 01/7/2025)
- Tên: Kho bạc Nhà nước khu vực XIII.
- Địa bàn quản lý: Thành phố Huế, thành phố Đà Nẵng.
- Trụ sở làm việc: Số 236, đường Bạch Đằng, phường Hải Châu, thành phố Đà Nẵng.
Như vậy, Kho bạc Nhà nước khu vực 13 (TP Đà Nẵng, TP Huế) chính thức đi vào hoạt động từ ngày 01/7/2025.
Địa chỉ Kho bạc Nhà nước khu vực 13 (TP Đà Nẵng, TP Huế) đặt tại Số 236, đường Bạch Đằng, phường Hải Châu, thành phố Đà Nẵng.
* Trên đây là nội dung Địa chỉ Kho bạc Nhà nước khu vực 13 (Đà Nẵng, Huế) sau sáp nhập ở đâu?
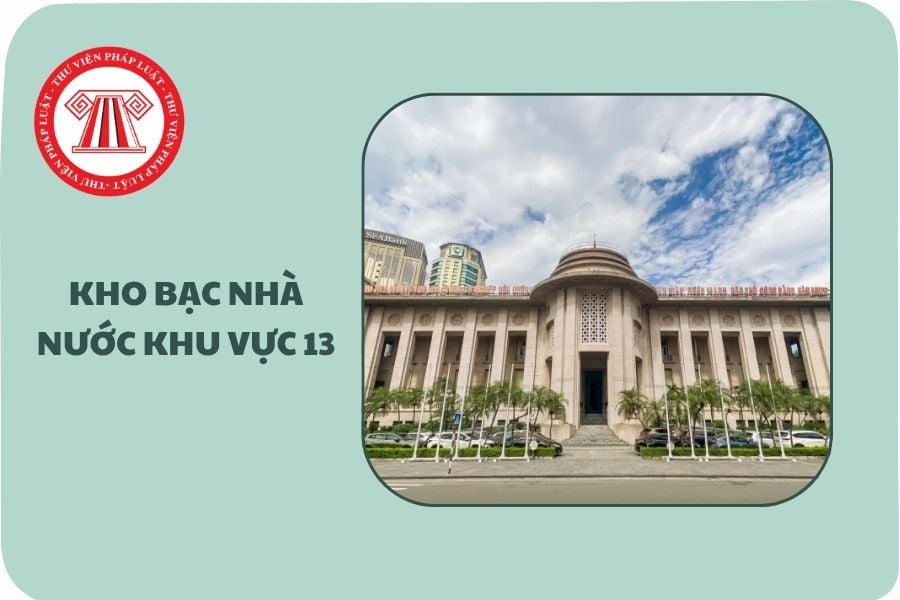
Địa chỉ Kho bạc Nhà nước khu vực 13 (Đà Nẵng, Huế) sau sáp nhập ở đâu? (Hình từ Internet)
Kỳ kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước năm tính từ ngày nào đến ngày nào?
Căn cứ theo điểm b khoản 1 Điều 11 Thông tư 77/2017/TT-BTC quy định như sau:
Điều 11. Kỳ kế toán
1. Kỳ kế toán NSNN và hoạt động nghiệp vụ KBNN gồm: Kỳ kế toán tháng và kỳ kế toán năm.
a) Kỳ kế toán tháng là khoảng thời gian được tính từ ngày 01 đến hết ngày cuối cùng của tháng (dương lịch).
b) Kỳ kế toán năm (niên độ kế toán) là khoảng thời gian được tính từ ngày 01/01 đến hết ngày 31/12 (dương lịch).
2. Kỳ kế toán được áp dụng để khóa sổ kế toán và lập báo cáo tài chính theo quy định trong Thông tư này. Tổng Giám đốc KBNN quy định quy chế mở, đóng kỳ kế toán trên TABMIS và hướng dẫn việc khóa sổ, lập báo cáo theo các kỳ khác phục vụ yêu cầu quản lý cụ thể.
Như vậy, kỳ kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước năm được tính từ ngày 01/01 đến hết ngày 31/12 (dương lịch).
Việc lập chứng từ kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước phải đáp ứng yêu cầu gì?
Căn cứ theo khoản 3 Điều 22 Thông tư 77/2017/TT-BTC được sửa đổi bởi khoản 2 Điều 1 Thông tư 19/2020/TT-BTC, việc lập chứng từ kế toán Ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước phải đáp ứng các yêu cầu dưới đây:
- Trên chứng từ kế toán phải ghi đầy đủ, rõ ràng, chính xác các nội dung theo quy định; Chữ viết trên chứng từ phải cùng một nét chữ, ghi rõ ràng, thể hiện đầy đủ, đúng nội dung phản ánh, không được tẩy xoá; khi viết phải dùng cùng một màu mực, loại mực không phai; không viết bằng mực đỏ.
- Về ghi số tiền bằng số và bằng chữ trên chứng từ: Số tiền viết bằng chữ phải khớp đúng với số tiền viết bằng số; tổng số tiền phải khớp đúng với tổng các số tiền chi tiết; chữ cái đầu tiên phải viết bằng chữ in hoa, những chữ còn lại không được viết bằng chữ in hoa; phải viết sát đầu dòng, chữ viết và chữ số phải viết liên tục không để cách quãng, ghi hết dòng mới xuống dòng khác, không được viết tắt, không viết chèn dòng, không viết đè lên chữ in sẵn; chỗ trống phải gạch chéo để không thể sửa chữa, thêm số hoặc thêm chữ.
Chứng từ bị tẩy xoá, sửa chữa đều không có giá trị thanh toán và ghi sổ kế toán. Khi viết sai vào mẫu chứng từ in sẵn thì phải hủy bỏ bằng cách gạch chéo chứng từ viết sai.
- Yếu tố ngày, tháng, năm của chứng từ phải viết bằng số.
- Chứng từ lập theo bộ có nhiều liên phải được lập một lần cho tất cả các liên theo cùng một nội dung bằng máy vi tính, máy chữ hoặc viết lồng bằng giấy than. Trường hợp đặc biệt phải lập nhiều liên nhưng không thể viết một lần tất cả các liên chứng từ thì có thể viết hai lần nhưng phải đảm bảo thống nhất mọi nội dung trên tất cả các liên chứng từ.
- Đối với chứng từ chi, trường hợp đơn vị rút nhiều mục, không lập được trên một trang giấy thì đơn vị có thể viết vào trang sau (mặt sau) hoặc lập nhiều bộ chứng từ (lưu ý 1 chứng từ chỉ được lập tối đa trên 2 trang giấy). Trường hợp chứng từ được viết trên 2 trang giấy thì tại trang sau, đơn vị phải viết cách lề trên khoảng 1/4 trang giấy.
Trường hợp chứng từ chi được lập trên dịch vụ công, không giới hạn số lượng trang trên một chứng từ chi
- Cán bộ KBNN không được nhận các chứng từ do đơn vị giao dịch lập không đúng quy định, không hợp pháp, hợp lệ; đồng thời phải hướng dẫn đơn vị giao dịch lập lại bộ chứng từ khác theo đúng quy định; cán bộ KBNN không được ghi các yếu tố thuộc trách nhiệm ghi của đơn vị giao dịch trên chứng từ; đơn vị giao dịch không được ghi các yếu tố thuộc trách nhiệm ghi chép của KBNN trên chứng từ.
Cán bộ KBNN và đơn vị giao dịch không được ghi các yếu tố không thuộc trách nhiệm ghi của mình trên chứng từ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];