
- Công văn 7938 NBI QLDN2 ngày 18 6 2026 chính sách thuế GTGT đối với DN chế xuất mua hàng từ nội địa thế nào?
- Hàng hóa nhập khẩu từ doanh nghiệp chế xuất vào thị trường trong nước có thuộc đối tượng chịu thuế không?
- Doanh nghiệp chế xuất được hưởng ưu đãi đầu tư và chính sách thuế đối với khu phi thuế quan kể từ khi nào?
Công văn 7938 NBI QLDN2 ngày 18 6 2026 chính sách thuế GTGT đối với DN chế xuất mua hàng từ nội địa thế nào?
Ngày 18/6/2026, Thuế tỉnh Ninh Bình ban hành Công văn 7938/NBI-QLDN2 năm 2026 V/v Chính sách thuế GTGT.
Thuế tỉnh Ninh Bình nhận được Công văn số 032026/CV-QMH ngày 01/06/2026 của Công ty TNHH QMH Computer (sau đây gọi là Công ty) về việc chính sách thuế GTGT đối với DN chế xuất mua hàng từ nội địa. Về vấn đề này, Thuế tỉnh Ninh Bình có ý kiến như sau:
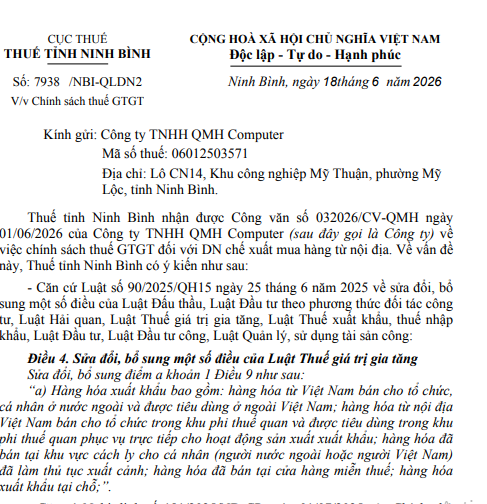
Căn cứ các quy định nêu trên và nội dung trình bày của Công ty, Thuế tỉnh Ninh Bình trả lời theo nguyên tắc như sau:
Các thủ tục liên quan đến tờ khai hải quan đối với hàng hóa, dịch vụ xuất khẩu thực hiện theo quy định tại Luật Hải quan và các văn bản quy phạm pháp luật có liên quan, đề nghị Công ty liên hệ cơ quan Hải quan để được hướng dẫn cụ thể.
Tuy nhiên, để được áp dụng mức thuế suất thuế giá trị gia tăng 0% thì:
- Đối với hàng hóa nội địa Việt Nam bán cho tổ chức trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu phải đáp ứng được các điều kiện quy định tại khoản 1 Điều 18 Nghị định 181/2025/NĐ-CP ;
- Đối với dịch vụ cung cấp trực tiếp cho tổ chức ở trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu phải đáp ứng được điều kiện quy định tại khoản 2 Điều 18 Nghị định 181/2025/NĐ-CP.
Đề nghị Công ty căn cứ tình hình thực tế, nghiên cứu những quy định, trích dẫn nêu trên, đối chiếu với các văn bản pháp luật để xác định hồ sơ, thủ tục áp dụng thuế suất thuế giá trị gia tăng 0% theo Điều 4 Thông tư 69/2025/TT-BTC ngày 01/7/2025 của Bộ Tài chính.
Xem đầy đủ Công văn 7938 NBI QLDN2 ngày 18 6 2026 chính sách thuế GTGT đối với DN chế xuất mua hàng từ nội địa
* Trên đây là Thông tin Công văn 7938 NBI QLDN2 ngày 18 6 2026 chính sách thuế GTGT đối với DN chế xuất mua hàng từ nội địa thế nào?
Công văn 7938/NBI-QLDN2 ngày 18/6/2026 chính sách thuế GTGT đối với DN chế xuất mua hàng từ nội địa thế nào? (Hình từ Internet)
Hàng hóa nhập khẩu từ doanh nghiệp chế xuất vào thị trường trong nước có thuộc đối tượng chịu thuế không?
Căn cứ Điều 26 Nghị định 35/2022/NĐ-CP quy định cụ thể như sau:
Điều 26. Quy định riêng áp dụng đối với khu chế xuất, doanh nghiệp chế xuất
[...]
9. Trong khu chế xuất có doanh nghiệp chuyên sản xuất và cung ứng dịch vụ cho sản xuất công nghiệp.
10. Trong trường hợp không đủ mặt bằng để bố trí kho lưu giữ hàng hóa phục vụ hoạt động chế xuất của doanh nghiệp chế xuất trong khu chế xuất, khu công nghiệp, khu kinh tế, doanh nghiệp chế xuất được thuê mặt bằng ngoài khu công nghiệp, khu kinh tế để thực hiện lưu giữ hàng hóa nếu đáp ứng được các điều kiện tại khoản 2 Điều này. Kho lưu giữ hàng hóa ngoài khu công nghiệp, khu kinh tế được đưa vào sử dụng kể từ ngày được cơ quan hải quan có thẩm quyền xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan theo quy định của pháp luật về thuế, pháp luật về hải quan.
Sau 05 ngày làm việc kể từ ngày được cơ quan hải quan có thẩm quyền cho phép đưa vào sử dụng, doanh nghiệp chế xuất phải thông báo đến cơ quan đăng ký đầu tư việc bố trí kho ngoài khu chế xuất, khu công nghiệp, khu kinh tế để lưu giữ hàng hóa và thực hiện việc điều chỉnh dự án đầu tư (nếu có) theo quy định của pháp luật về đầu tư.
11. Doanh nghiệp chế xuất được bán hàng hóa vào thị trường nội địa. Hàng hóa nhập khẩu từ doanh nghiệp chế xuất, khu chế xuất vào thị trường trong nước thuộc đối tượng chịu thuế theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu.
12. Chỉ những nhà đầu tư, người lao động làm việc trong doanh nghiệp chế xuất và những người có quan hệ công tác với doanh nghiệp chế xuất được ra, vào doanh nghiệp chế xuất.
Như vậy, hàng hóa nhập khẩu từ doanh nghiệp chế xuất, khu chế xuất vào thị trường trong nước thuộc đối tượng chịu thuế theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu.
Doanh nghiệp chế xuất được hưởng ưu đãi đầu tư và chính sách thuế đối với khu phi thuế quan kể từ khi nào?
Căn cứ Điều 26 Nghị định 35/2022/NĐ-CP quy định cụ thể như sau:
Điều 26. Quy định riêng áp dụng đối với khu chế xuất, doanh nghiệp chế xuất
[...]
3. Doanh nghiệp chế xuất được hưởng ưu đãi đầu tư và chính sách thuế đối với khu phi thuế quan kể từ thời điểm mục tiêu đầu tư thành lập doanh nghiệp chế xuất được ghi tại Giấy chứng nhận đăng ký đầu tư, Giấy chứng nhận đăng ký đầu tư điều chỉnh hoặc Giấy xác nhận đăng ký doanh nghiệp chế xuất của cơ quan đăng ký đầu tư có thẩm quyền. Sau khi hoàn thành quá trình xây dựng, doanh nghiệp chế xuất phải được cơ quan hải quan có thẩm quyền xác nhận việc đáp ứng các điều kiện kiểm tra, giám sát hải quan theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu trước khi chính thức đi vào hoạt động. Trường hợp doanh nghiệp chế xuất không được xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan thì không được hưởng chính sách thuế áp dụng đối với khu phi thuế quan. Việc kiểm tra, xác nhận, hoàn thiện điều kiện kiểm tra, giám sát hải quan của doanh nghiệp chế xuất thực hiện theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu.
[...]
Như vậy, danh nghiệp chế xuất được hưởng ưu đãi đầu tư và chính sách thuế đối với khu phi thuế quan kể từ thời điểm mục tiêu đầu tư thành lập doanh nghiệp chế xuất được ghi tại Giấy chứng nhận đăng ký đầu tư, Giấy chứng nhận đăng ký đầu tư điều chỉnh hoặc Giấy xác nhận đăng ký doanh nghiệp chế xuất của cơ quan đăng ký đầu tư có thẩm quyền.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































