
- Công văn 4664 KHH QLDN1 ngày 28 8 2026 về kê khai thuế đối với dịch vụ do nhà cung cấp nước ngoài cung cấp có nội dung thế nào?
- Nhà cung cấp nước ngoài kinh doanh thường xuyên khai thuế theo tháng hay theo từng lần phát sinh
- Ủy quyền thực hiện đăng ký thuế, khai thuế, nộp thuế tại Việt Nam của nhà cung cấp nước ngoài như thế nào?
Công văn 4664 KHH QLDN1 ngày 28 8 2026 về kê khai thuế đối với dịch vụ do nhà cung cấp nước ngoài cung cấp có nội dung thế nào?
Ngày 28/8/2026, Thuế tỉnh Khánh Hòa có Công văn 4664/KHH-QLDN1 năm 2026 V/v kê khai thuế đối với dịch vụ do nhà cung cấp nước ngoài cung cấp. Về vấn đề này, Thuế tỉnh Khánh Hòa có ý kiến như sau:
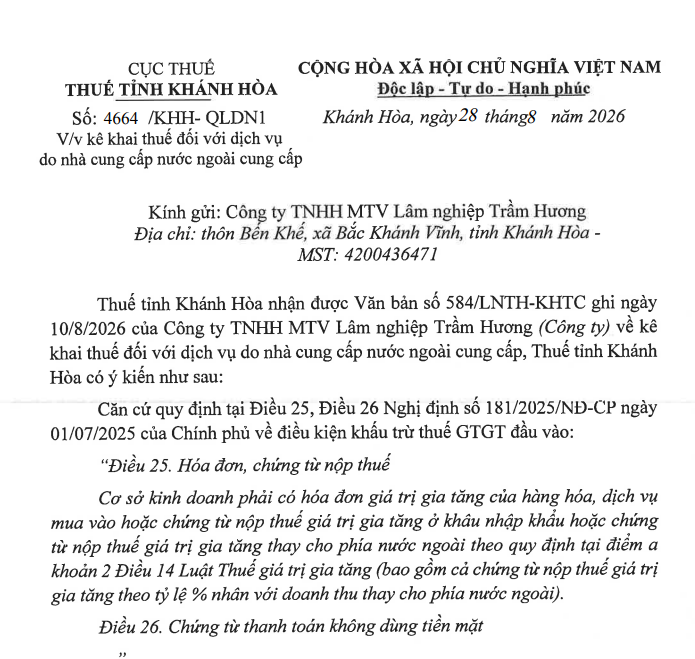
Xem đầy đủ Công văn 4664 KHH QLDN1 ngày 28 8 2026 về kê khai thuế đối với dịch vụ do nhà cung cấp nước ngoài cung cấp
* Trên đây là Thông tin Công văn 4664 KHH QLDN1 ngày 28 8 2026 về kê khai thuế đối với dịch vụ do nhà cung cấp nước ngoài cung cấp có nội dung thế nào?
Công văn 4664/KHH-QLDN1 ngày 28/8/2026 về kê khai thuế đối với dịch vụ do nhà cung cấp nước ngoài cung cấp có nội dung thế nào? (Hình từ Internet)
Nhà cung cấp nước ngoài kinh doanh thường xuyên khai thuế theo tháng hay theo từng lần phát sinh
Tại Điều 40 Nghị định 252/2026/NĐ-CP quy định về trực tiếp khai, tính, nộp thuế, tiền chậm nộp, tiền phạt của tổ chức nước ngoài có phát sinh doanh thu tại Việt Nam thông qua hoạt động kinh doanh trên nền tảng thương mại điện tử như sau:
Điều 40. Trực tiếp khai, tính, nộp thuế, tiền chậm nộp, tiền phạt của tổ chức nước ngoài có phát sinh doanh thu tại Việt Nam thông qua hoạt động kinh doanh trên nền tảng thương mại điện tử
[...]
2. Khai thuế, tính thuế, nộp thuế:
a) Khai thuế, nộp thuế:
a.1) Đối với nhà cung cấp nước ngoài kinh doanh thường xuyên: thực hiện khai thuế, nộp thuế theo tháng;
a.2) Đối với nhà cung cấp nước ngoài kinh doanh không thường xuyên: thực hiện khai thuế, nộp thuế theo từng lần phát sinh đối với doanh thu phát sinh tại Việt Nam;
b) Nhà cung cấp nước ngoài thực hiện tính thuế giá trị gia tăng, thuế thu nhập doanh nghiệp theo quy định của pháp luật thuế giá trị gia tăng, thuế thu nhập doanh nghiệp;
c) Nguyên tắc xác định doanh thu phát sinh tại Việt Nam để kê khai thuế, tính thuế như sau:
c.1) Các loại thông tin được sử dụng để xác định giao dịch của tổ chức, cá nhân mua hàng hóa, dịch vụ phát sinh tại Việt Nam gồm: thông tin liên quan đến việc thanh toán của tổ chức, cá nhân tại Việt Nam, thông tin tài khoản ngân hàng hoặc các thông tin tương tự mà tổ chức, cá nhân mua hàng sử dụng để thanh toán với nhà cung cấp nước ngoài; thông tin về tình trạng cư trú của tổ chức, cá nhân tại Việt Nam (thông tin địa chỉ thanh toán, địa chỉ giao hàng, địa chỉ nhà hoặc các thông tin tương tự mà tổ chức, cá nhân mua hàng khai báo với nhà cung cấp nước ngoài); thông tin về truy cập của tổ chức, cá nhân tại Việt Nam (thông tin về mã vùng điện thoại quốc gia của thẻ SIM, địa chỉ IP, vị trí đường dây điện thoại cố định hoặc các thông tin tương tự của tổ chức, cá nhân mua hàng);
c.2) Khi xác định một giao dịch phát sinh tại Việt Nam để kê khai thuế, tính thuế, nhà cung cấp nước ngoài thực hiện sử dụng 02 thông tin không mâu thuẫn nhau bao gồm một thông tin liên quan đến việc thanh toán của tổ chức, cá nhân tại Việt Nam và một thông tin về tình trạng cư trú hoặc thông tin về truy cập của tổ chức, cá nhân tại Việt Nam nêu trên. Trong trường hợp thông tin liên quan đến việc thanh toán của tổ chức, cá nhân không thu thập được hoặc mâu thuẫn với thông tin còn lại, nhà cung cấp nước ngoài được phép sử dụng 02 thông tin không mâu thuẫn nhau bao gồm một thông tin về tình trạng cư trú và một thông tin về truy cập của tổ chức, cá nhân tại Việt Nam;
[...]
Như vậy, đối với nhà cung cấp nước ngoài kinh doanh thường xuyên: thực hiện khai thuế, nộp thuế theo tháng.
Ủy quyền thực hiện đăng ký thuế, khai thuế, nộp thuế tại Việt Nam của nhà cung cấp nước ngoài như thế nào?
Tại Điều 41 Nghị định 252/2026/NĐ-CP quy định về ủy quyền thực hiện đăng ký thuế, khai thuế, nộp thuế tại Việt Nam của nhà cung cấp nước ngoài
- Trường hợp nhà cung cấp nước ngoài thực hiện ủy quyền cho tổ chức hoạt động theo pháp luật Việt Nam, đại lý thuế (sau đây gọi là bên được ủy quyền) thì bên được ủy quyền có trách nhiệm thực hiện các thủ tục về thuế theo hợp đồng đã ký với nhà cung cấp nước ngoài như trường hợp quy định tại Điều 40 Nghị định 252/2026/NĐ-CP. Trình tự thủ tục kê khai thuế, nộp thuế thực hiện theo hướng dẫn của Bộ trưởng Bộ Tài chính.
- Trường hợp nhà cung cấp nước ngoài đã trực tiếp đăng ký thuế, kê khai thuế, nộp thuế tại Việt Nam mà chuyển sang ủy quyền cho tổ chức, đại lý thuế kê khai thuế, nộp thay thuế thì thực hiện thông báo cho cơ quan thuế theo hướng dẫn của Bộ trưởng Bộ Tài chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































