
- Công văn 313/TCS8-NVDTPC về thông báo tài khoản ngân hàng, thời hạn nộp hồ sơ khai thuế Quý 2 2026 đối với HKD, CNKD như thế nào?
- Thời điểm xác định doanh thu để xác định thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh như thế nào?
- Ủy ban nhân dân cấp tỉnh có trách nhiệm gì trong quản lý thuế hộ kinh doanh?
Công văn 313/TCS8-NVDTPC về thông báo tài khoản ngân hàng, thời hạn nộp hồ sơ khai thuế Quý 2 2026 đối với HKD, CNKD như thế nào?
Ngày 08/6/2026, Thuế Cơ sở 8 tỉnh Lào Cai đã có Công văn 313/TCS8-NVDTPC tải về về thông báo tài khoản ngân hàng, thời hạn nộp hồ sơ khai thuế Quý 2 2026 đối với hộ kinh doanh, cá nhân kinh doanh như sau:
1. Thực hiện thông báo số tài khoản ngân hàng, số hiệu ví điện tử.
Hộ kinh doanh, cá nhân kinh doanh thuộc diện phải thông báo số tài khoản ngân hàng, số hiệu ví điện tử thực hiện gửi Mẫu số 01/BK-STK ban hành kèm theo Thông tư 18/2026/TT-BTC.
Theo quy định tại khoản 2 điều 4 Thông tư 50/2026/TT-BTC:
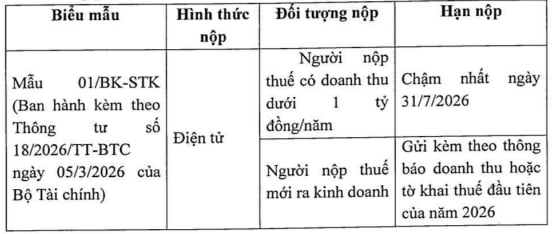
Đề nghị hộ kinh doanh rà soát, cập nhật đầy đủ thông tin tài khoản ngân hàng sử dụng trong hoạt động kinh doanh để đảm bảo dữ liệu quản lý thuế được đồng bộ, chính xác theo quy định.
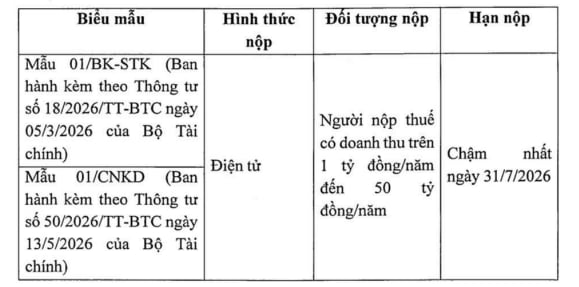
2. Nộp hồ sơ khai thuế Quý II năm 2026 đối với hộ kinh doanh
Áp dụng đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm đến 50 tỷ đồng/năm, hạn nộp chậm nhất ngày 31/7/2026.
*Lưu ý:
Hộ kinh doanh, cá nhân kinh doanh thực hiện kê khai đầy đủ doanh thu thực tế phát sinh trong kỳ tính thuế;
- Trường hợp có thay đổi ngành nghề, địa điểm kinh doanh, tài khoản ngân hàng hoặc thông tin đăng ký thuế khác thì thực hiện cập nhật kịp thời theo quy định;
- Hồ sơ khai thuế được thực hiện bằng phương thức điện tử thông qua ứng dụng etax Mobile hoặc Cổng thuế điện tử (dichvucong.gdt.gov.vn).
- Việc thực hiện đúng và đầy đủ nghĩa vụ khai thuế, thông báo thông tin tài khoản ngân hàng góp phần bảo đảm quyền lợi của hộ kinh doanh trong quá trình quản lý, đối chiếu nghĩa vụ thuế và sử dụng hóa đơn điện tử.
- Thuế cơ sở 8 tỉnh Lào Cai đề nghị các hộ kinh doanh và cá nhân kinh doanh quan tâm thực hiện đúng thời hạn nêu trên để tránh phát sinh vi phạm hành chính về thuế theo quy định của pháp luật.
Xem chi tiết tại Công văn 313 TCS8 NVDTPC tải về về thông báo tài khoản ngân hàng, thời hạn nộp hồ sơ khai thuế Quý 2 2026 đối với HKD, CNKD
Xem thêm
>>> Hộ kinh doanh nhóm 2 có sử dụng hoá đơn nhưng cuối năm 2026 không đạt doanh thu 1 tỷ có bị xử phạt?
>>> Doanh thu tính thuế GTGT của hộ kinh doanh cầm đồ được tính thế nào?
Công văn 313 TCS8 NVDTPC về thông báo tài khoản ngân hàng, thời hạn nộp hồ sơ khai thuế Quý 2 2026 đối với HKD, CNKD như thế nào? (Hình từ Internet)
Thời điểm xác định doanh thu để xác định thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh như thế nào?
Căn cứ khoản 3 Điều 5 Nghị định 68/2026/NĐ-CP quy định thời điểm xác định doanh thu để xác định thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh như sau:
- Đối với hoạt động bán hàng hóa là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua;
- Đối với hoạt động cung ứng dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng dịch vụ cho người mua, trừ các hoạt động cung ứng dịch vụ nêu tại khoản 2 Điều 5 Nghị định 68/2026/NĐ-CP.
Ủy ban nhân dân cấp tỉnh có trách nhiệm gì trong quản lý thuế hộ kinh doanh?
Tại Điều 15 Nghị định 68/2026/NĐ-CP quy định trách nhiệm của Ủy ban nhân dân cấp tỉnh trong quản lý thuế hộ kinh doanh như sau:
- Chỉ đạo các sở, ban, ngành và Ủy ban nhân dân cấp xã thực hiện đầy đủ các quy định của pháp luật về đăng ký kinh doanh, quản lý hộ kinh doanh, cá nhân kinh doanh và cung cấp thông tin cho cơ quan thuế theo quy định;
- Chỉ đạo Sở Tài chính, các cơ quan cấp phép chuyên ngành và các đơn vị liên quan thiết lập, cập nhật và chia sẻ cơ sở dữ liệu hộ kinh doanh, cá nhân kinh doanh với cơ quan thuế; bảo đảm kết nối đồng bộ, chính xác giữa dữ liệu đăng ký kinh doanh và cơ sở dữ liệu thuế;
- Chỉ đạo cơ quan quản lý thị trường, công an, tài chính, thông tin và truyền thông, nội vụ và các cơ quan chuyên môn trực thuộc phối hợp với cơ quan thuế trong kiểm tra, giám sát hoạt động kinh doanh; phòng, chống thất thu thuế; xử lý các hành vi vi phạm pháp luật về thuế và hoạt động kinh doanh;
- Bảo đảm nguồn lực, cơ sở hạ tầng kỹ thuật để triển khai hóa đơn điện tử, chứng từ điện tử đối với hộ kinh doanh, cá nhân kinh doanh trên địa bàn; chỉ đạo cơ quan chuyên môn hỗ trợ, hướng dẫn người nộp thuế sử dụng hóa đơn điện tử;
- Đôn đốc Ủy ban nhân dân cấp xã thực hiện rà soát, nắm chắc tình hình hoạt động của hộ kinh doanh, cá nhân kinh doanh trên địa bàn; bảo đảm việc cung cấp thông tin đầy đủ, kịp thời, đúng thực tế cho cơ quan thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































