Công văn 14361/CHQ-NVTHQ 2026 về hướng dẫn phân loại mã HS đối với mặt hàng ốc gầu tải ra sao?
Ngày 24/03/2026, Cục Hải quan ban hành Công văn 14361/CHQ-NVTHQ năm 2026 về việc hướng dẫn phân loại mã HS đối với mặt hàng ốc gầu tải.
Xem toàn bộ Công văn 14361 CHQ NVTHQ 2026 về hướng dẫn phân loại mã HS đối với mặt hàng ốc gầu tải dưới đây:
Hướng dẫn phân loại mã HS đối với mặt hàng ốc gầu tải. Qua xem xét, Cục Hải quan có ý kiến như sau:
Căn cứ Luật Hải quan 2014 quy định về phân loại hàng hóa;
Căn cứ Nghị định 08/2015/NĐ-CP quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra giám sát, kiểm soát hải quan, được sửa đổi, bổ sung tại Nghị định 167/2025/NĐ-CP;
Căn cứ Thông tư 38/2015/TT-BTC quy định về thủ tục hải quan, kiểm tra giám sát hải quan, thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hóa xuất nhập khẩu, được sửa đổi, bổ sung tại Thông tư 39/2018/TT-BTC và Thông tư 121/2025/TT-BTC,
Khi phân loại hàng hóa phải căn cứ hồ sơ hải quan, tài liệu kỹ thuật và các thông tin khác có liên quan đến hàng hóa xuất nhập khẩu để xác định tên gọi, mã số của hàng hóa theo Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam. Công ty cung cấp tài liệu kỹ thuật có hình ảnh, kích cỡ hàng hóa và mô tả mặt hàng thép hợp kim.
Tuy nhiên, tài liệu không đủ thông tin mô tả về thành phần, hàm lượng của thép hợp kim, hướng dẫn sử dụng cũng như sản phẩm được thiết kế riêng cho hệ thống gầu tải, v.v Do vậy, Cục Hải quan không đủ cơ sở xem xét hướng dẫn về phân loại hàng hóa đối với mặt hàng nêu trên.
Ngoài ra, Công ty có thể thực hiện thủ tục xác định trước mã số theo quy định tại Điều 24 Nghị định 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 11 Điều 1 Nghị định 167/2025/NĐ-CP.
Hồ sơ xác định trước mã số được quy định tại Điều 7 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại Điều 1 Thông tư 39/2018/TT-BTC và Thông tư 121/2025/TT-BTC hoặc liên hệ với cơ quan hải quan nơi dự kiến làm thủ tục nhập khẩu để được hướng dẫn cụ thể.
Trên đây là thông tin: Công văn 14361 CHQ NVTHQ 2026 về hướng dẫn phân loại mã HS đối với mặt hàng ốc gầu tải ra sao?
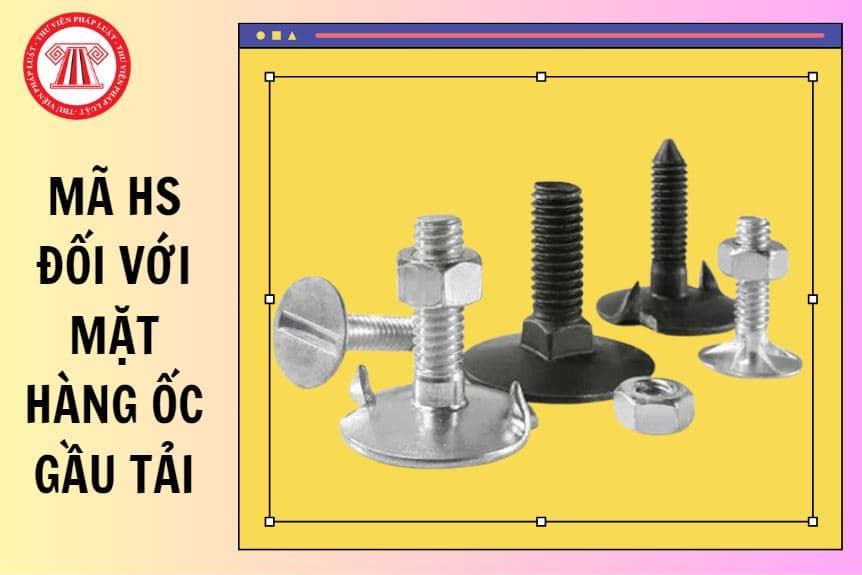
Công văn 14361/CHQ-NVTHQ 2026 về hướng dẫn phân loại mã HS đối với mặt hàng ốc gầu tải ra sao? (Hình từ Internet)
Hàng hóa xuất khẩu được xác định xuất xứ như thế nào?
Căn cứ theo Điều 27 Luật Hải quan 2014 quy định về xác định xuất xứ hàng hóa như sau:
Điều 27. Xác định xuất xứ hàng hóa
1. Đối với hàng hóa xuất khẩu:
a) Cơ quan hải quan xác định xuất xứ hàng hóa xuất khẩu trên cơ sở kiểm tra nội dung khai của người khai hải quan, chứng từ thuộc hồ sơ hải quan và kết quả kiểm tra thực tế hàng hóa;
b) Trường hợp có nghi ngờ về xuất xứ hàng hóa xuất khẩu, cơ quan hải quan yêu cầu người khai hải quan cung cấp chứng từ, tài liệu liên quan đến xuất xứ hàng hóa xuất khẩu, tiến hành kiểm tra, xác minh xuất xứ hàng hóa tại cơ sở sản xuất hàng hóa xuất khẩu. Trong khi chờ kết quả kiểm tra, xác minh xuất xứ hàng hóa, hàng hóa xuất khẩu được thông quan theo quy định tại Điều 37 của Luật này.
[...]
Như vậy, hàng hóa xuất khẩu được xác định xuất xứ như sau:
- Cơ quan hải quan xác định xuất xứ hàng hóa xuất khẩu trên cơ sở kiểm tra nội dung khai của người khai hải quan, chứng từ thuộc hồ sơ hải quan và kết quả kiểm tra thực tế hàng hóa;
- Trường hợp có nghi ngờ về xuất xứ hàng hóa xuất khẩu, cơ quan hải quan yêu cầu người khai hải quan cung cấp chứng từ, tài liệu liên quan đến xuất xứ hàng hóa xuất khẩu, tiến hành kiểm tra, xác minh xuất xứ hàng hóa tại cơ sở sản xuất hàng hóa xuất khẩu.
Trong khi chờ kết quả kiểm tra, xác minh xuất xứ hàng hóa, hàng hóa xuất khẩu được thông quan theo quy định tại Điều 37 Luật Hải quan 2014.
Tờ khai hải quan có giá trị làm thủ tục hải quan trong bao nhiêu ngày?
Căn cứ theo Điều 25 Luật Hải quan 2014 quy định về thời hạn nộp hồ sơ hải quan như sau:
Điều 25. Thời hạn nộp hồ sơ hải quan
1. Thời hạn nộp tờ khai hải quan được quy định như sau:
a) Đối với hàng hóa xuất khẩu, nộp sau khi đã tập kết hàng hóa tại địa điểm người khai hải quan thông báo và chậm nhất là 04 giờ trước khi phương tiện vận tải xuất cảnh; đối với hàng hóa xuất khẩu gửi bằng dịch vụ chuyển phát nhanh thì chậm nhất là 02 giờ trước khi phương tiện vận tải xuất cảnh;
b) Đối với hàng hóa nhập khẩu, nộp trước ngày hàng hóa đến cửa khẩu hoặc trong thời hạn 30 ngày kể từ ngày hàng hóa đến cửa khẩu;
c) Thời hạn nộp tờ khai hải quan đối với phương tiện vận tải thực hiện theo quy định tại khoản 2 Điều 69 của Luật này.
2. Tờ khai hải quan có giá trị làm thủ tục hải quan trong thời hạn 15 ngày kể từ ngày đăng ký.
[...]
Theo đó, tờ khai hải quan có giá trị làm thủ tục hải quan trong thời hạn 15 ngày kể từ ngày đăng ký.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];