Tải phần mềm iTaxViewer 2 8 3 đọc tờ khai thuế định dạng XML của Cục Thuế ở đâu? Cách cài đặt phần mềm iTaxViewer?
iTaxViewer là ứng dụng đọc tờ khai thuế định dạng XML của phần mềm HTKK do Cục Thuế phát hành, giúp hỗ trợ đọc các tờ khai quyết toán thuế thu nhập cá nhân, quyết toán thuế thu nhập doanh nghiệp, báo cáo hóa đơn, báo cáo tài chính, tờ khai tháng, quý, thông báo nộp thuế.
iTaxViewer phiên bản mới nhất tính đến ngày 29/8/2026 là phiên bản 2.8.3, được nâng cấp từ phiên bản trước đó.
iTaxViewer 2 8 3: TẢI VỀ
Hướng dẫn cách cài đặt phần mềm iTaxViewer 2 8 3 (tham khảo):
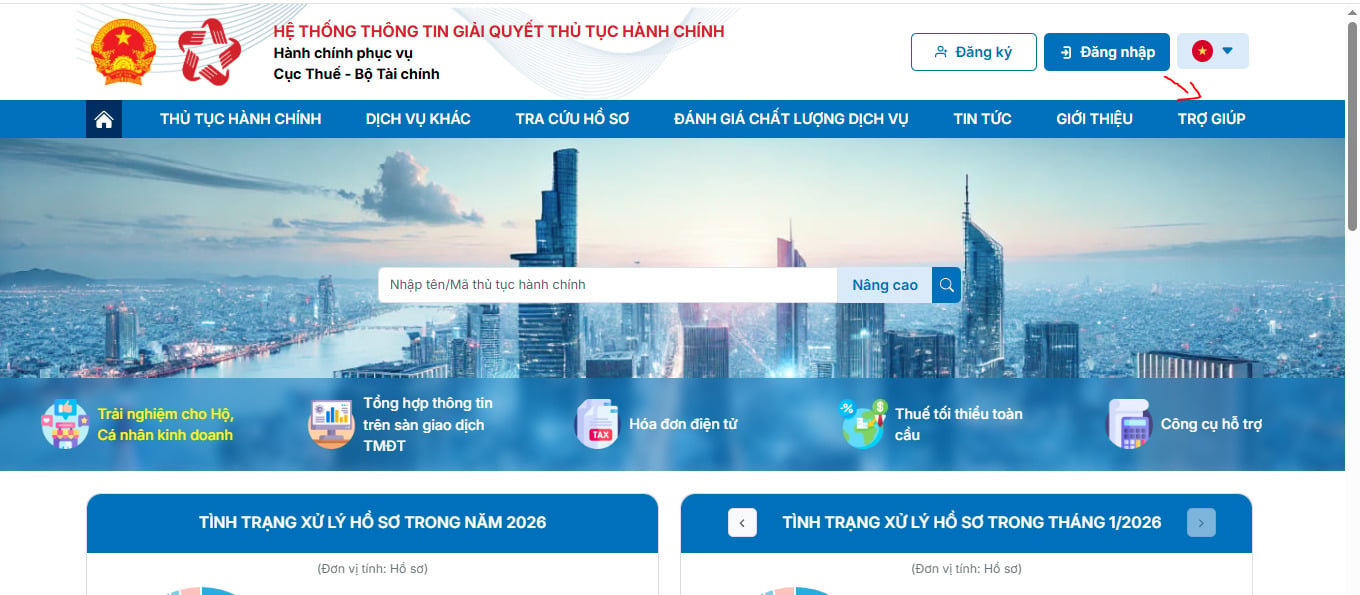
Bước 1: Truy cập đường link thuế điện tử: https://dichvucong.gdt.gov.vn/tthc/homelogin chọn mục "trợ giúp".
Bước 2: Chọn mục “ iTaxViewer Ứng dụng đọc hồ sơ thuế XML” để bắt đầu tải iTaxViewer về máy.
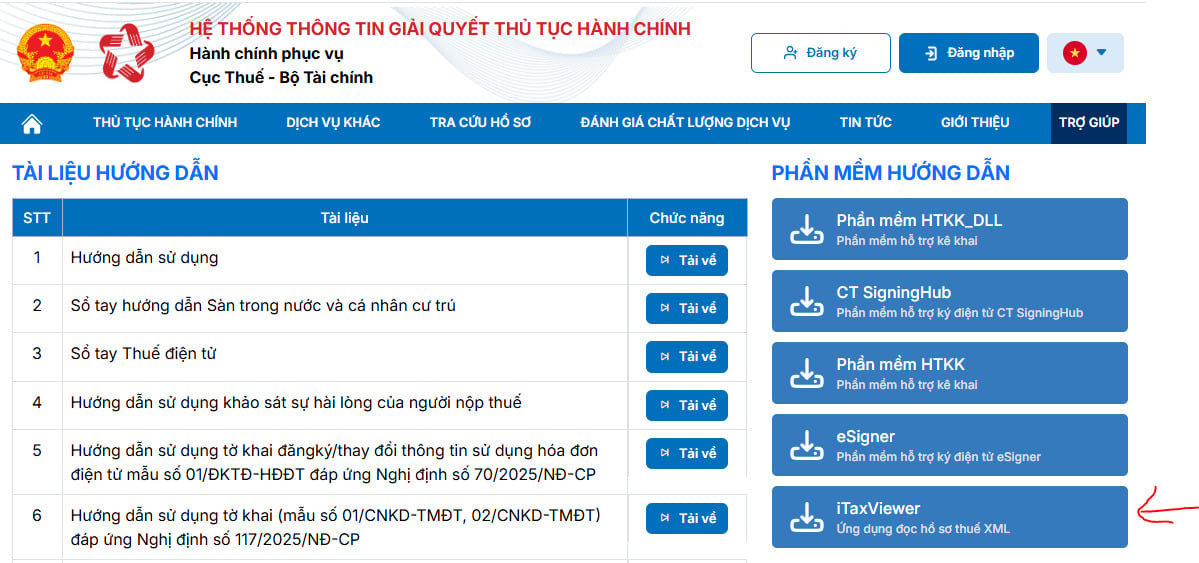
Hoặc có thể tải về trực tiếp tại đây: TẢI VỀ
Bước 3: Tiến hành giải nén;
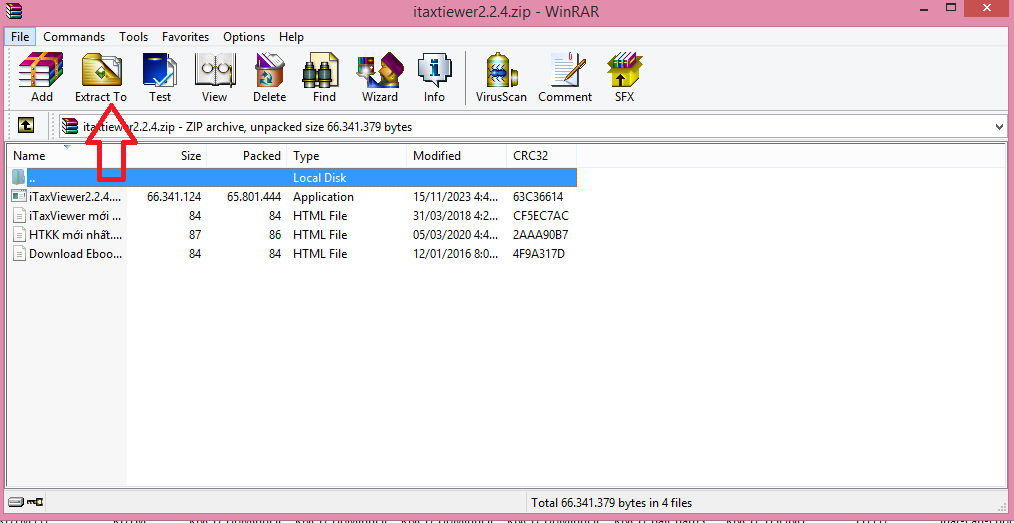
Bước 4: Mở file iTaxViewer 2.8.3 vừa giải nén, sau đó chọn thư mục lưu chữ, chọn “Browse”và nhấn “Next”để bắt đầu quá trình cài đặt iTaxViewer;
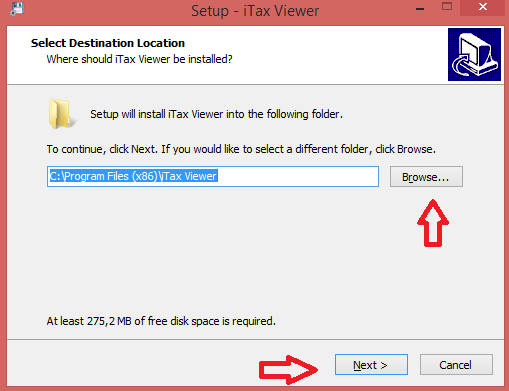
Bước 5: TIếp tục nhấn next để đi đến phần cài đặt;
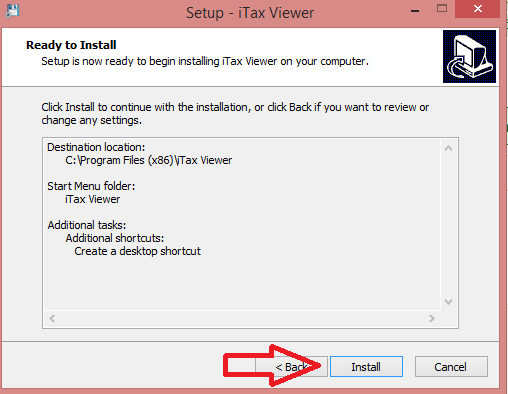
Bước 6: Sau khi đến phần cài đặt, nhấn chọn Install để tiến hành cài đặt
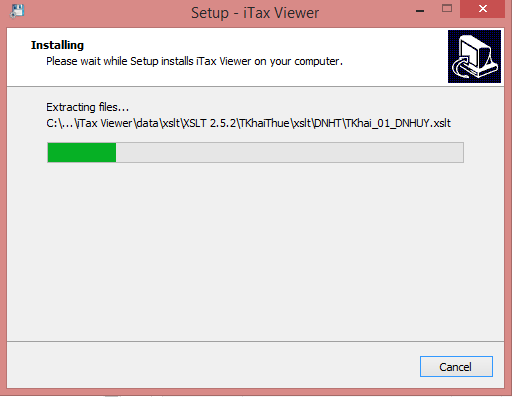
Việc cài đặt sẽ diễn ra trong một khoảng thời gian như sau:
Bước 7: Sau khi đã cài đặt hoàn tất, nhấn finish để hoàn tất quá trình cài đặt ứng dụng iTaxViewer
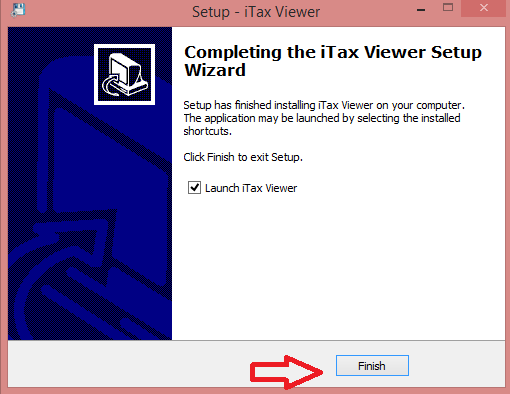
Sau khi đã hoàn tất phần cài đặt, sử dụng để đọc file báo cáo thuế xml bằng cách tìm đến đường dẫn chứa file xml. Sau đó nhấn chuột vào Open để mở file xml cần đọc.
Tải phần mềm iTaxViewer 2 8 3 đọc tờ khai thuế định dạng XML của Cục Thuế ở đâu? Cách cài đặt phần mềm iTaxViewer?
Tiêu chí phân nhóm người nộp thuế được quy định như thế nào?
Theo Điều 3 Luật Quản lý thuế 2025 quy định về phân nhóm người nộp thuế trong quản lý thuế như sau:
Điều 3. Phân nhóm người nộp thuế trong quản lý thuế
1. Cơ quan thuế thực hiện phân nhóm người nộp thuế theo các tiêu chí quy định tại khoản 2 Điều này để xác định chế độ ưu tiên đối với người nộp thuế trong quản lý thuế, phân bổ nguồn lực quản lý; áp dụng biện pháp quản lý thuế, giám sát thực hiện nghĩa vụ thuế, quy trình nghiệp vụ quản lý thuế phù hợp với từng phân nhóm người nộp thuế; áp dụng phương pháp phân tích và đánh giá mức độ rủi ro về thuế, mức độ tuân thủ pháp luật về thuế của người nộp thuế và lịch sử tuân thủ pháp luật của người nộp thuế.
2. Tiêu chí phân nhóm người nộp thuế bao gồm:
a) Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
b) Loại hình pháp lý, cơ cấu sở hữu;
c) Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
d) Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
đ) Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
3. Bộ trưởng Bộ Tài chính quy định chi tiết Điều này.
Như vậy, theo Luật Quản lý thuế 2025 quy định về tiêu chí phân nhóm người nộp thuế bao gồm:
- Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
- Loại hình pháp lý, cơ cấu sở hữu;
- Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
- Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
- Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
Quy định về bảo mật, công khai thông tin người nộp thuế ra sao?
Theo Điều 7 Luật Quản lý thuế 2025 quy định về bảo mật, công khai thông tin người nộp thuế:
- Cơ quan quản lý thuế, công chức quản lý thuế, người đã từng là công chức quản lý thuế, cơ quan cung cấp, trao đổi thông tin người nộp thuế, tổ chức kinh doanh dịch vụ làm thủ tục về thuế (sau đây gọi là đại lý thuế), tổ chức kinh doanh dịch vụ làm thủ tục hải quan (sau đây gọi là đại lý làm thủ tục hải quan) phải bảo mật thông tin người nộp thuế, trừ trường hợp cơ quan quản lý thuế cung cấp, công khai thông tin người nộp thuế quy định tại khoản 2 và khoản 3 Điều 7 Luật Quản lý thuế 2025.
- Cơ quan quản lý thuế cung cấp thông tin người nộp thuế trong các trường hợp sau:
+ Cung cấp cho cơ quan điều tra, Viện kiểm sát, Tòa án, cơ quan thanh tra, Kiểm toán nhà nước, cơ quan quản lý khác của nhà nước khi có yêu cầu bằng văn bản để phục vụ hoạt động tố tụng, thanh tra, kiểm tra, kiểm toán theo quy định của pháp luật;
+ Cung cấp cho cơ quan nhà nước có thẩm quyền khác khi có yêu cầu bằng văn bản theo quy định của luật;
+ Cung cấp cho cơ quan quản lý thuế nước ngoài phù hợp với điều ước quốc tế về thuế, thỏa thuận quốc tế về thuế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc là bên ký kết.
- Cơ quan quản lý thuế được công khai thông tin người nộp thuế trong các trường hợp sau:
+ Trốn thuế, khoản thu khác; chây ỳ không nộp tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đúng thời hạn; nợ tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt;
+ Vi phạm pháp luật về thuế làm ảnh hưởng đến quyền lợi và nghĩa vụ nộp thuế của tổ chức, cá nhân khác;
+ Không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định của pháp luật.
- Cơ quan, tổ chức, cá nhân được cơ quan quản lý thuế cung cấp thông tin theo các trường hợp quy định tại khoản 2 Điều 7 Luật Quản lý thuế 2025, cơ quan quản lý thuế, các cơ quan nhà nước khác, tổ chức có liên quan trong nước và ngoài nước khi thực hiện nhiệm vụ, trách nhiệm cung cấp, chia sẻ, trao đổi thông tin người nộp thuế phục vụ công tác quản lý thuế theo quy định tại các điều 38, 39 và 40 Luật Quản lý thuế 2025 phải sử dụng thông tin đúng mục đích và bảo mật thông tin theo quy định của Luật này và quy định khác của pháp luật có liên quan.
- Chính phủ quy định chi tiết điểm c khoản 2 và khoản 3 Điều 7 Luật Quản lý thuế 2025.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];