Cho thuê toà nhà Thương mại dịch vụ tại Cụm Công nghiệp Ngọc Hồi, Thanh Trì? Giá thuê cụ thể ra sao?
Thông tin mô tả Nhà mặt phố tại Huyện Thanh Trì - Hà Nội cụ thể:
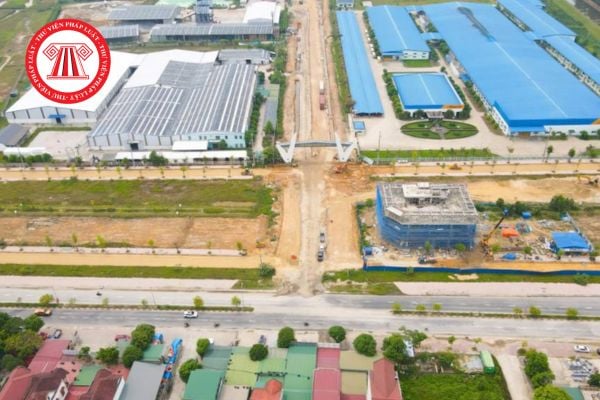
Cho thuê toà nhà Thương mại dịch vụ tại Cụm Công nghiệp Ngọc Hồi, Thanh Trì:
Chào thuê 1 dự án tiềm năng tại cụm công nghiệp Ngọc Hồi
[1] Diện tích 750m2 x 3,5 tầng và 1 hầm 950m2
[2] Tiện ích, trang thiết bị bao gồm 01 thang 1000kg kết hợp thang chở người, thang hàng, 01 vận thang
[3] Hệ thống thang bộ, máy phát điện dự phòng, nvs đầy đủ
[4] PCCC đã thẩm duyệt, kết nối đầy đủ hạ tầng cụm công nghiệp....
[5] Phù hợp trưng bày sản phẩm, tổng kho và các dịch vụ phụ trợ khác như Viện dưỡng lão, trung tâm đào tạo, khách sạn, trung tâm giao nhận, bưu cục....
Tòa nhà sở hữu không gian rộng rãi, linh hoạt, dễ dàng bố trí theo nhiều mục đích sử dụng khác nhau. Khả năng vận hành ổn định, phù hợp với các mô hình cần hoạt động liên tục. Bên cạnh đó, vị trí cũng thuận lợi cho kết nối giao thông và khai thác kinh doanh lâu dài.
Xem thông tin chi tiết tòa nhà thương mại dịch vụ tại:
>>> Cho thuê toà nhà Thương mại dịch vụ tại Cụm Công nghiệp Ngọc Hồi, Thanh Trì <<<
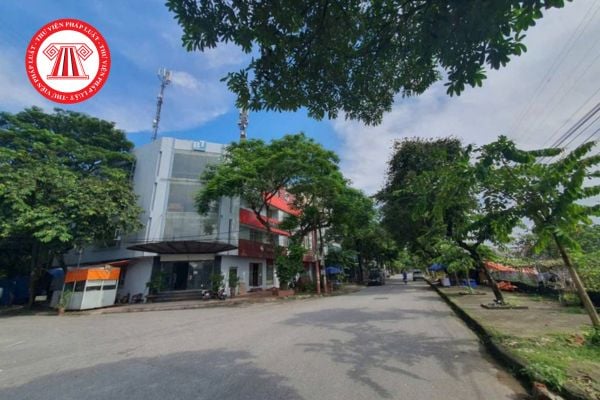
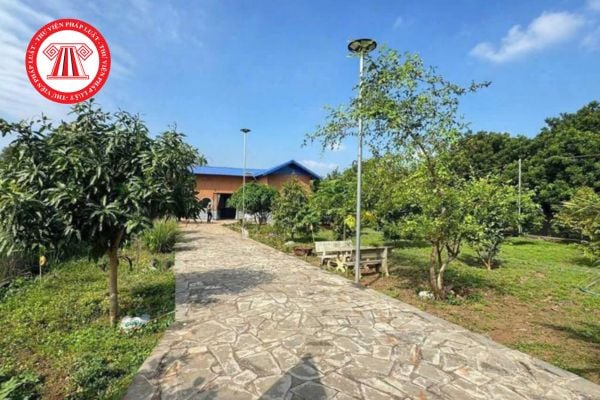
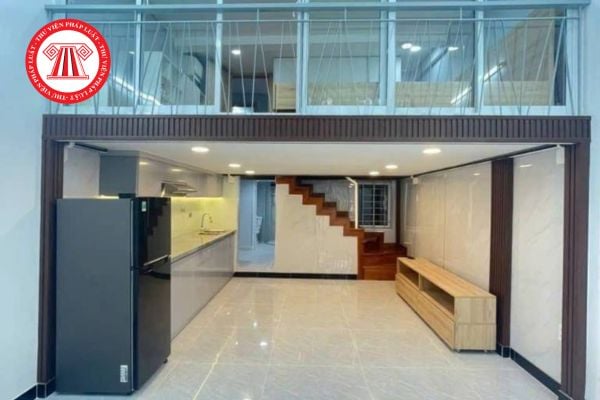
Cho thuê toà nhà Thương mại dịch vụ tại Cụm Công nghiệp Ngọc Hồi, Thanh Trì? Giá thuê cụ thể ra sao? (Hình từ Internet)
Cá nhân cho thuê bất động sản có doanh thu bao nhiêu phải nộp thuế TNCN năm 2026?
Căn cứ Điều 7 Luật Thuế thu nhập cá nhân 2025 như sau:
Điều 7. Thuế thu nhập cá nhân đối với thu nhập từ kinh doanh
1. Cá nhân cư trú có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế thu nhập cá nhân. Chính phủ trình Ủy ban Thường vụ Quốc hội điều chỉnh mức doanh thu không phải nộp thuế thu nhập cá nhân cho phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
[...]
4. Cá nhân cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú, nộp thuế thu nhập cá nhân được xác định bằng phần doanh thu vượt trên mức quy định tại khoản 1 Điều này nhân (x) với thuế suất 5%.
5. Chính phủ quy định chi tiết Điều này.
Như vậy, năm 2026, cá nhân cho thuê bất động sản (trừ hoạt động kinh doanh lưu trú) có doanh thu trên 500 triệu đồng/năm phải nộp thuế thu nhập cá nhân.
Thuế phải nộp được tính đối với phần doanh thu vượt trên 500 triệu đồng và áp dụng thuế suất 5%.
Lưu ý:
Theo khoản 4 Điều 4 Nghị định 68/2026/NĐ-CP, việc nộp thuế thu nhập cá nhân đối với cá nhân cho thuê bất động sản được hướng dẫn như sau:
- Trường hợp cá nhân có nhiều bất động sản cho thuê ở các địa điểm khác nhau, cá nhân được trừ 500 triệu đồng trước khi tính thuế thu nhập cá nhân đối với một hoặc một số hợp đồng cho thuê bất động sản do cá nhân lựa chọn nhưng tổng mức được trừ không quá 500 triệu đồng một năm đối với tất cả hợp đồng cho thuê bất động sản.
Trường hợp hợp đồng cho thuê bất động sản được lựa chọn chưa trừ đủ 500 triệu đồng, cá nhân được tiếp tục lựa chọn các hợp đồng cho thuê bất động sản khác để được trừ tiếp cho đến khi trừ đủ 500 triệu đồng;
- Trường hợp cá nhân có nhiều bất động sản cho thuê ở các địa điểm khác nhau và có quy định bên đi thuê khai thay, nộp thay thuế, khi lựa chọn hợp đồng cho thuê bất động sản để áp dụng mức được trừ khi tính thuế thu nhập cá nhân, cá nhân cho thuê bất động sản và bên đi thuê phải quy định rõ trong hợp đồng cho thuê bất động sản nội dung khai thay, nộp thay thuế và số tiền được trừ khi tính thuế thu nhập cá nhân.
Trường hợp hợp đồng cho thuê bất động sản có quy định khai thay, nộp thay thuế nhưng chưa trừ đủ 500 triệu đồng thì cá nhân được tiếp tục lựa chọn các hợp đồng cho thuê bất động sản khác để tiếp tục được trừ cho đến khi trừ đủ 500 triệu đồng.
Địa điểm nộp hồ sơ khai thuế cho thuê bất động sản năm 2026 mới nhất?
Địa điểm nộp hồ sơ khai thuế cho thuê bất động sản năm 2026 thực hiện theo quy định tại khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP như sau:
Điều 8. Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
[...]
4. Địa điểm khai thuế, nộp thuế
d) Cá nhân có hoạt động cho thuê bất động sản thực hiện khai thuế giá trị gia tăng, thuế thu nhập cá nhân và gửi hồ sơ khai thuế cho cơ quan thuế nơi có bất động sản cho thuê.
Cá nhân có nhiều bất động sản cho thuê trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố, thực hiện khai thuế tổng hợp chung cho các bất động sản trên 01 hồ sơ khai thuế và lựa chọn 01 cơ quan thuế nơi có bất động sản cho thuê để nộp hồ sơ khai thuế trừ trường hợp tổ chức đi thuê khai thuế thay, nộp thuế thay. Cá nhân thực hiện kê khai doanh thu, thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp và nộp thuế theo từng địa điểm nơi có bất động sản cho thuê;
[...]
Như vậy, cá nhân cho thuê bất động sản thực hiện khai thuế giá trị gia tăng và thuế thu nhập cá nhân tại cơ quan thuế nơi có bất động sản cho thuê.
Nếu cá nhân có nhiều bất động sản cho thuê trên cùng địa bàn một tỉnh/thành phố hoặc ở nhiều tỉnh/thành phố khác nhau, thì cá nhân được lập 01 hồ sơ khai thuế tổng hợp cho tất cả các bất động sản cho thuê và lựa chọn 01 cơ quan thuế nơi có bất động sản cho thuê để nộp hồ sơ khai thuế (trừ trường hợp tổ chức đi thuê khai thuế thay, nộp thuế thay).
Lưu ý: Cá nhân thực hiện kê khai doanh thu, thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp và nộp thuế theo từng địa điểm nơi có bất động sản cho thuê.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];