Các dự án nhà ở xã hội tại Khánh Hòa đang được triển khai trong năm 2025?
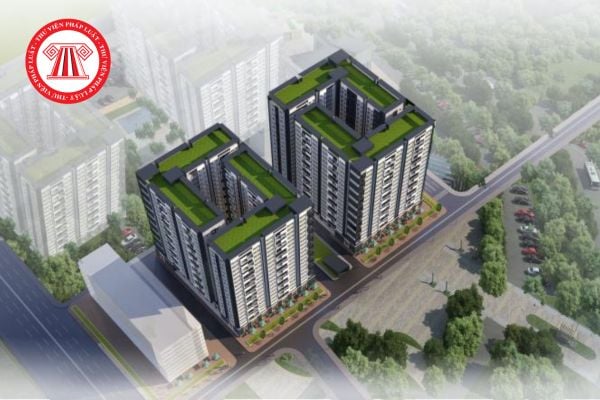
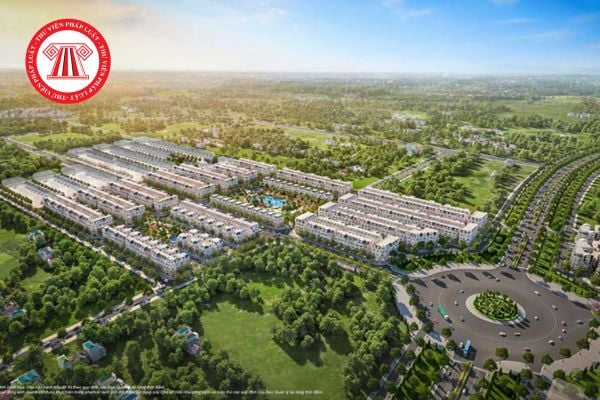
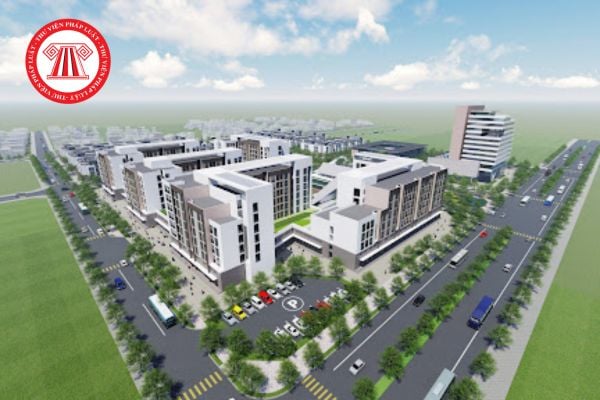
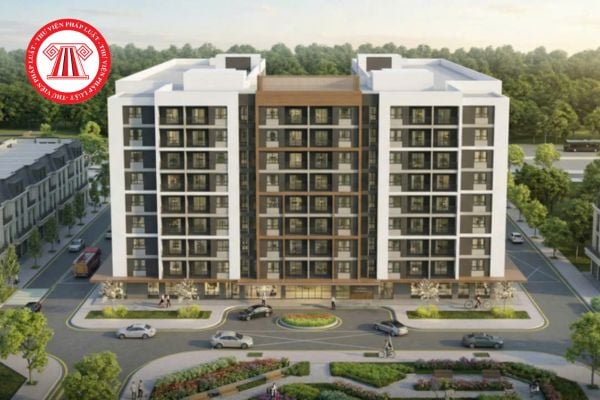
Theo thông tin cập nhật mới nhất về nhà ở xã hội tại Khánh Hòa: trên địa bàn tỉnh đang triển khai 4 dự án nhà ở xã hội với tổng cộng 7.518 căn hộ, góp phần đáp ứng nhu cầu an cư cho người dân và hoàn thành chỉ tiêu được giao trong năm 2025.
Cụ thể về các dự án nhà ở xã hội tại Khánh Hòa , có 2 dự án đang xây dựng với 3.809 căn, gồm: Dự án nhà ở xã hội phường Cam Nghĩa (3.485 căn), dự kiến đến hết năm 2025 hoàn thành 1.857 căn và phần còn lại trong năm 2026.
Dự án MK Central City tại Khu đô thị mới Phủ Hà (324 căn) hiện đã thi công phần thô, dự kiến hoàn thành toàn bộ trong năm 2025.
Bên cạnh đó, có 2 dự án mới khởi công xây dựng với 3.709 căn, gồm: Dự án nhà ở xã hội tại Khu tái định cư Thành Hải (1.418 căn) khởi công tháng 8.2025; dự án tại Khu đô thị mới Bình Sơn - Ninh Chử (K2) với 2.291 căn, khởi công trong tháng 9.
Các dự án nhà ở xã hội tại Khánh Hòa đang được triển khai trong năm 2025? (Hình từ Internet)
Hồ sơ mua nhà ở xã hội đối với người có thu nhập thấp tại khu vực đô thị nhưng không có hợp đồng lao động bao gồm những gì?
Hồ sơ mua nhà ở xã hội đối với người có thu nhập thấp tại khu vực đô thị nhưng không có hợp đồng lao động được quy định tại Điều 38 Nghị định 100/2024/NĐ-CP cùng với Điều 6, 7, 8 Thông tư 05/2024/TT-BXD, hồ sơ mua nhà ở xã hội 2025 bao gồm:
- Đơn đăng ký mua nhà ở xã hội Mẫu số 01 Phụ lục II Nghị định 100/2024/NĐ-CP >>> Tải về
- Giấy tờ chứng minh đối tượng đủ điều kiện mua nhà ở xã hội Mẫu số 01 Phụ lục I Thông tư 05/2024/TT-BXD >>> Tải về
- Giấy tờ chứng minh điều kiện về nhà ở:
+ Chưa có nhà ở: Mẫu số 02 Phụ lục I Thông tư 05/2024/TT-BXD >> Tải về
+ Đã có nhà ở: Mẫu số 03 Phụ lục I Thông tư 05/2024/TT-BXD >> Tải về
Lưu ý: Trường hợp đã kết hôn, cả hai vợ chồng phải kê khai thông tin về nhà ở, theo Mẫu số 02 Phụ lục I Thông tư 05/2024/TT-BXD >> Tải về
- Giấy tờ chứng minh điều kiện về thu nhập: Mẫu số 04 Phụ lục I Thông tư 05/2024/TT-BXD >>> Tải về
Trường hợp không có hợp đồng lao động: Mẫu số 05 Phụ lục I Thông tư 05/2024/TT-BXD >>> Tải về
Lưu ý: Nếu đã kết hôn, cả hai vợ chồng đều phải kê khai thu nhập theo Mẫu số 04 hoặc 05 tại Phụ lục I ban hành kèm theo Thông tư 05/2024/TT-BXD.
Lãi suất cho vay mua nhà ở xã hội tại Khánh Hòa ở Ngân hàng chính sách xã hội năm 2025 là bao nhiêu?
Việc Vay vốn ưu đãi để mua, thuê mua nhà ở xã hội; xây dựng hoặc cải tạo, sửa chữa nhà ở tại Ngân hàng Chính sách xã hội được quy định chi tiết tại Điều 48 Nghị định 100/2024/NĐ-CP. Trong đó cũng nêu rõ đối tượng, điều kiện và lãi suất cho vay mua nhà ở xã hội tại Ngân hàng chính sách xã hội cụ thể như sau:
[1] Đối tượng quy định tại khoản 1, khoản 4, khoản 5, khoản 6, khoản 7 và khoản 8 Điều 76 Luật Nhà ở 2023 để được vay vốn ưu đãi mua, thuê mua nhà ở xã hội thì phải đáp ứng đủ các điều kiện sau:
- Có nguồn thu nhập và có khả năng trả nợ theo cam kết với Ngân hàng Chính sách xã hội;
- Có Giấy đề nghị vay vốn để mua, thuê mua nhà ở xã hội;
- Có Hợp đồng mua, thuê mua nhà ở xã hội với chủ đầu tư theo quy định của Nghị định này và của pháp luật về nhà ở;
- Thực hiện bảo đảm tiền vay bằng tài sản hình thành từ vốn vay theo quy định của pháp luật. Ngân hàng Chính sách xã hội, chủ đầu tư và người vay vốn phải quy định rõ phương thức quản lý, xử lý tài sản bảo đảm trong Hợp đồng ba bên.
[2] Đối tượng quy định tại khoản 1, khoản 2, khoản 3, khoản 4, khoản 5, khoản 6, khoản 7 và khoản 8 Điều 76 Luật Nhà ở 2023 để được vay vốn ưu đãi để xây dựng hoặc cải tạo, sửa chữa nhà ở thì phải đáp ứng đủ các điều kiện sau:
- Có đủ hồ sơ chứng minh về đối tượng, điều kiện theo quy định tại Điều 76, Điều 110 Luật Nhà ở 2023.
Ủy ban nhân dân cấp xã xác nhận điều kiện theo quy định tại điểm a khoản 4 Điều 110 Luật Nhà ở 2023; mẫu giấy tờ theo hướng dẫn của Bộ trưởng Bộ Xây dựng.
- Có khả năng trả nợ theo cam kết với tổ chức tín dụng cho vay vốn;
- Có Giấy đề nghị vay vốn để xây dựng hoặc cải tạo, sửa chữa nhà ở;
- Có Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất đối với công trình nhà ở cần xây dựng hoặc cải tạo, sửa chữa;
- Có phương án tính toán giá thành, có giấy phép xây dựng đối với trường hợp yêu cầu phải có giấy phép xây dựng theo quy định của pháp luật về xây dựng. Trường hợp có giấy phép xây dựng có thời hạn theo quy định của pháp luật thì được xem xét cho vay vốn phù hợp với thời hạn được tồn tại của công trình;
- Thực hiện bảo đảm tiền vay bằng giá trị quyền sử dụng đất ở và tài sản gắn liền với đất ở hoặc tài sản khác theo quy định của pháp luật.
[3] Mức vốn vay:
- Trường hợp mua, thuê mua nhà ở xã hội thì mức vốn cho vay tối đa bằng 80% giá trị Hợp đồng mua, thuê mua nhà;
- Trường hợp xây dựng mới hoặc cải tạo, sửa chữa nhà ở thì mức vốn cho vay tối đa bằng 70% giá trị dự toán hoặc phương án sử dụng vốn, tối đa không quá 01 tỷ đồng, có căn cứ suất vốn đầu tư xây dựng, đơn giá xây dựng nhà ở của cấp có thẩm quyền và không vượt quá 70% giá trị tài sản bảo đảm tiền vay.
[4] Lãi suất cho vay bằng lãi suất cho vay đối với hộ nghèo do Thủ tướng Chính phủ quy định trong từng thời kỳ.
Hiện nay, mức lãi suất cho vay cho hộ nghèo chuẩn hộ nghèo theo công bố của Ngân hàng Chính sách xã hội là 6,6%/năm
Lãi suất nợ quá hạn bằng 130% lãi suất cho vay.
[5] Thời hạn vay: Thời hạn vay do ngân hàng và khách hàng thỏa thuận phù hợp với khả năng trả nợ của khách hàng và tối đa không quá 25 năm kể từ ngày giải ngân khoản vay đầu tiên.
[6] Đối tượng quy định tại khoản 2, khoản 3 Điều 76 Luật Nhà ở 2023 được mua, thuê mua nhà ở xã hội theo quy định tại khoản 1 Điều 77 Luật Nhà ở 2023 thì được vay vốn ưu đãi theo quy định tại khoản 1, khoản 3, khoản 4 và khoản 5 Điều 48 Nghị định 100/2024/NĐ-CP.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];