
Yêu cầu các địa phương có Kế hoạch thực hiện Nghị quyết phát triển kinh tế tư nhân trước ngày 15/8/2025?
Ngày 10/8/2025, Chính phủ đã có Nghị quyết 230/NQ-CP năm 2025 về Phiên họp Chính phủ thường kỳ tháng 7 năm 2025 và Hội nghị trực tuyến Chính phủ với địa phương.
Theo đó, tình hình thế giới dự báo tiếp tục biến động phức tạp, khó lường, rủi ro gia tăng. Ở trong nước, mặc dù nhiều ngành, lĩnh vực tiếp tục xu hướng phục hồi, triển vọng tích cực; nhiều chính sách, giải pháp tháo gỡ khó khăn, vướng mắc được phát huy hiệu quả nhưng khó khăn, thách thức vẫn nhiều hơn thời cơ, thuận lợi. Trước tình hình đó, Chính phủ yêu cầu Bộ trưởng, Thủ trưởng cơ quan ngang bộ, cơ quan thuộc Chính phủ, Chủ tịch Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương trên cơ sở chức năng, nhiệm vụ, thẩm quyền được giao tích cực, chủ động, tập trung triển khai quyết liệt, kịp thời, hiệu quả, có trọng tâm, trọng điểm các nhiệm vụ, giải pháp đề ra trên các lĩnh vực theo Nghị quyết, Kết luận của Ban Chấp hành Trung ương, Bộ Chính trị, Ban Bí thư, Quốc hội, Ủy ban Thường vụ Quốc hội, Chính phủ, chỉ đạo của lãnh đạo chủ chốt; đặc biệt là khắc phục khó khăn, hạn chế, bất cập cần lưu ý nêu tại khoản 2 Mục I Nghị quyết này để tranh thủ thời gian, tận dụng mọi cơ hội, phấn đấu hoàn thành các mục tiêu, chỉ tiêu phát triển kinh tế - xã hội năm 2025, nhất là mục tiêu tăng trưởng GDP ở mức 8,3 - 8,5%, tốc độ tăng CPI bình quân dưới 4,5%, ổn định kinh tế vĩ mô, tạo nền tảng thuận lợi cho tăng trưởng năm 2026 đạt từ 10% trở lên; trong đó, chú trọng thực hiện tổ chức thực hiện hiệu quả các Nghị quyết của Bộ Chính trị về: khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số quốc gia; hội nhập quốc tế; xây dựng và thực thi pháp luật; phát triển kinh tế tư nhân, cụ thể:
- Các bộ, cơ quan, địa phương theo chức năng, nhiệm vụ, quyền hạn được giao:
(1) Tập trung chỉ đạo hoàn thành các nhiệm vụ xác định thời hạn trong năm 2025 đã được Chính phủ, Thủ tướng Chính phủ giao tại các Chương trình hành động thực hiện các Nghị quyết số: 57-NQ/TW ngày 22 tháng 12 năm 2024, 59-NQ/TW ngày 24 tháng 01 năm 2025, 66-NQ/TW ngày 30 tháng 4 năm 2025, 68-NQ/TW ngày 04 tháng 5 năm 2025 của Bộ Chính trị. Định kỳ hằng tháng rà soát tiến độ thực hiện tại cơ quan, địa phương mình; báo cáo Thủ tướng Chính phủ xem xét, chỉ đạo đối với các vấn đề vượt thẩm quyền.
(2) Các địa phương: Thành phố Hồ Chí Minh, Đà Nẵng, Cần Thơ, Lào Cai, Thái Nguyên, Phú Thọ, Hưng Yên, Ninh Bình, Quảng Trị, Quảng Ngãi, Gia Lai, Khánh Hòa, Lâm Đồng, Đắk Lắk, Đồng Nai, Cà Mau, An Giang, khẩn trương ban hành Kế hoạch hành động thực hiện Nghị quyết 68-NQ/TW trước ngày 15 tháng 8 năm 2025, không để chậm trễ hơn nữa.
- Bộ Khoa học và Công nghệ bám sát chỉ đạo của Tổng Bí thư, Trưởng Ban Chỉ đạo Trung ương về phát triển khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số và Đề án 06 tại Thông báo 05-TB/BCĐTW ngày 04 tháng 7 năm 2025 và các Thông báo kết luận của Ban chỉ đạo Trung ương, theo dõi, đôn đốc, kiểm tra việc thực hiện các nhiệm vụ giao các bộ, cơ quan, địa phương tại Kế hoạch hành động thực hiện Nghị quyết 57-NQ/TW, bảo đảm hoàn thành đúng tiến độ, có chất lượng trong tháng 8 năm 2025.
- Bộ Ngoại giao khẩn trương hoàn thiện Nghị quyết của Quốc hội về cơ chế, chính sách đặc thù triển khai Nghị quyết 59-NQ/TW, báo cáo Chính phủ, Thủ tướng Chính phủ trong tháng 8 năm 2025 để trình Ủy ban Thường vụ Quốc hội trong tháng 9 năm 2025.
- Bộ Tư pháp theo dõi sát, kịp thời kiến nghị Chính phủ, Thủ tướng Chính phủ các biện pháp cần thiết bảo đảm thực hiện đồng bộ, hiệu quả Chương trình hành động thực hiện Nghị quyết 66-NQ/TW; bám sát nội dung liên quan trong chương trình làm việc của Ban Chấp hành Trung ương, Bộ Chính trị, Ban Bí thư, Quốc hội, Ủy ban Thường vụ Quốc hội để thực hiện chế độ báo cáo theo quy định.
- Bộ Tài chính tổ chức tập huấn, xây dựng sổ tay hướng dẫn triển khai thực hiện Nghị quyết 68-NQ/TW năm 2025; báo cáo Thủ tướng Chính phủ trước ngày 20 tháng 8 năm 2025.
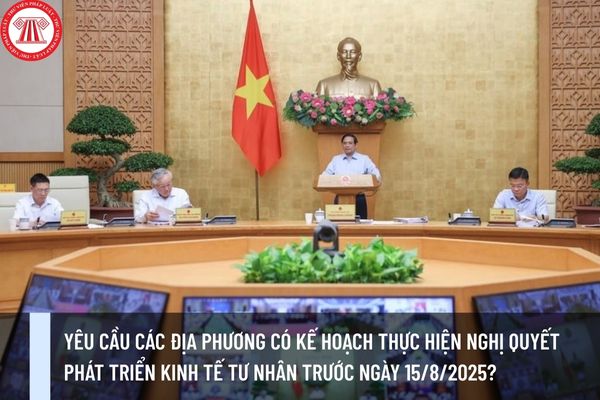
Yêu cầu các địa phương có Kế hoạch thực hiện Nghị quyết phát triển kinh tế tư nhân trước ngày 15/8/2025 tại Nghị quyết 230? (Hình từ Internet)
Mục tiêu phát triển kinh tế tư nhân đến năm 2030 là gì?
Tại Mục II Nghị quyết 68-NQ/TW năm 2025, Bộ Chính trị yêu cầu tập trung quán triệt, thực hiện quyết liệt, đồng bộ, hiệu quả hướng tới mục tiêu phát triển kinh tế tư nhân đến năm 2030 như sau:
- Kinh tế tư nhân là một động lực quan trọng nhất của nền kinh tế quốc gia; là lực lượng tiên phong trong phát triển khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số, góp phần thực hiện thắng lợi mục tiêu của Nghị quyết 57-NQ/TW năm 2024 của Bộ Chính trị và các chủ trương, đường lối khác của Đảng.
- Tốc độ tăng trưởng bình quân của kinh tế tư nhân đạt khoảng 10-12%/năm,a cao hơn tốc độ tăng trưởng của nền kinh tế; đóng góp khoảng 55 - 58% GDP, khoảng 35 - 40% tổng thu ngân sách nhà nước, giải quyết việc làm cho khoảng 84 - 85% tổng số lao động; năng suất lao động tăng bình quân khoảng 8,5 - 9,5%/năm.
- Phấn đấu có 2 triệu doanh nghiệp hoạt động trong nền kinh tế, 20 doanh nghiệp hoạt động/nghìn dân. Có ít nhất 20 doanh nghiệp lớn tham gia chuỗi giá trị toàn cầu.
Trình độ, năng lực công nghệ, đổi mới sáng tạo, chuyển đổi số thuộc nhóm 3 nước đứng đầu ASEAN và nhóm 5 nước đứng đầu khu vực châu Á.
Thuế suất thuế thu nhập doanh nghiệp áp dụng từ ngày 01/10/2025 là gì?
Căn cứ Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 quy định về mức thuế suất thuế TNDN áp dụng từ ngày 01/10/2025, cụ thể như sau:
- Thuế suất thuế thu nhập doanh nghiệp là 20%, trừ trường hợp quy định tại các khoản 2, 3 và 4 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 và đối tượng được ưu đãi về thuế suất quy định tại Điều 13 Luật Thuế thu nhập doanh nghiệp 2025.
- Thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
- Thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng.
Doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được áp dụng thuế suất 15% và 17% quy định tại khoản 2, khoản 3 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 là tổng doanh thu của kỳ tính thuế thu nhập doanh nghiệp trước liền kề. Việc xác định tổng doanh thu làm căn cứ áp dụng thực hiện theo quy định của Chính phủ.
- Thuế suất thuế thu nhập doanh nghiệp đối với một số trường hợp khác được quy định như sau:
+ Đối với hoạt động tìm kiếm, thăm dò và khai thác dầu khí từ 25% đến 50%. Căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ, Thủ tướng Chính phủ quyết định mức thuế suất cụ thể phù hợp với từng hợp đồng dầu khí;
+ Đối với hoạt động thăm dò, khai thác tài nguyên quý hiếm (bao gồm: bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm và tài nguyên quý hiếm khác theo quy định của pháp luật) là 50%. Trường hợp các mô có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, thuế suất là 40%.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];
































