Công văn 1775/QNG-CNTK phổ biến chính sách phát triển kinh tế tư nhân cho hộ cá nhân kinh doanh của Thuế tỉnh Quảng Ngãi?
Vừa qua, Thuế tỉnh Quảng Ngãi đã ban hành Công văn 1775/QNG-CNTK năm 2025 về việc tuyên truyền, phổ biến chính sách phát triển kinh tế tư nhân cho hộ cá nhân kinh doanh.
Tải về Công văn 1775/QNG-CNTK năm 2025 Thuế tỉnh Quảng Ngãi
Theo đó, Thuế tỉnh Quảng Ngãi lưu ý, giới thiệu một số lợi ích khi hộ kinh doanh, cá nhân kinh doanh thực hiện chuyển đổi sang phương pháp tự kê khai, tự nộp thuế như sau:
(1) Một số chính sách áp dụng
- Kể từ ngày 01 tháng 01 năm 2026, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán, chuyển toàn bộ sang thực hiện phương pháp tự kê khai, tự nộp thuế .
- Chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01 tháng 01 năm 2026.
- Miễn thuế thu nhập doanh nghiệp trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo. Việc xác định thời gian miễn, giảm thuế thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
- Miễn thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với khoản thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo.
- Miễn thuế thu nhập cá nhân trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ tiền lương, tiền công của chuyên gia, nhà khoa học nhận được từ doanh nghiệp khởi nghiệp sáng tạo, trung tâm nghiên cứu phát triển, trung tâm đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo.
- Miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
(2) Lợi ích
- Lợi ích khi HKD nộp thuế theo phương pháp kê khai:
+ Giúp HKD minh bạch hóa sổ sách, hóa đơn, nâng cao khả năng chứng minh tài chính, từ đó dễ dàng tiếp cận vốn và các chính sách hỗ trợ của Nhà nước, tạo nền tảng phát triển lên doanh nghiệp.
+ Tạo môi trường cạnh tranh lành mạnh, thúc đẩy chuyển đổi số và phát triển bền vững.
+ Áp dụng sổ sách, chứng từ kế toán theo Thông tư 88/2021/TT-BTC ngày 11/10/2021.
+ Miễn lệ phí môn bài từ ngày 01 tháng 01 năm 2026.
- Lợi ích khi HKD chuyển đổi thành doanh nghiệp:
+ Miễn lệ phí nộp hồ sơ đăng ký thành lập doanh nghiệp lần đầu.
+ Miễn phí hướng dẫn các thủ tục hành chính về thuế, chế độ kế toán trong thời hạn 3 năm tính từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
+ Miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
+ Được hưởng ưu đãi về thuế suất thuế TNDN theo Luật Thuế thu nhập doanh nghiệp 2025.
+ Giảm thiểu các rủi ro pháp lý và tối đa hóa các lợi ích hội nhập.
+ Miễn lệ phí môn bài từ ngày 01 tháng 01 năm 2026.
+ Đối với hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo có nhiều chính sách về miễn, giảm thuế TNDN, thuế TNCN theo quy định.
Trên đây là nội dung Công văn 1775/QNG-CNTK phổ biến chính sách phát triển kinh tế tư nhân cho hộ cá nhân kinh doanh của Thuế tỉnh Quảng Ngãi.
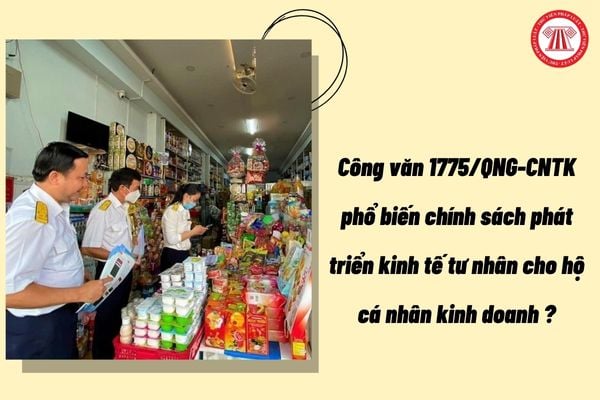
Công văn 1775/QNG-CNTK phổ biến chính sách phát triển kinh tế tư nhân cho hộ cá nhân kinh doanh của Thuế tỉnh Quảng Ngãi? (Hình từ Internet)
Hộ cá nhân kinh doanh xác định số thuế TNCN phải nộp như thế nào?
Căn cứ theo khoản 3 Điều 10 Thông tư 40/2021/TT-BTC quy định Hộ, cá nhân kinh doanh xác định số thuế phải nộp bằng công thức sau:
Số thuế TNCN phải nộp = Doanh thu tính thuế TNCN x Tỷ lệ thuế TNCN
Trong đó:
- Doanh thu tính thuế TNCN theo hướng dẫn tại khoản 1 Điều 10 Thông tư 40/2021/TT-BTC.
- Tỷ lệ thuế TNCN theo hướng dẫn tại Phụ lục I ban hành kèm Thông tư 40/2021/TT-BTC.
Người nộp thuế thu nhập cá nhân tại Việt Nam hiện nay là ai?
Căn cứ theo Điều 2 Luật Thuế thu nhập cá nhân 2007 quy định về đối tượng nộp thuế như sau:
Đối tượng nộp thuế
1. Đối tượng nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong lãnh thổ Việt Nam.
2. Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
a) Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
b) Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
3. Cá nhân không cư trú là người không đáp ứng điều kiện quy định tại khoản 2 Điều này.
Như vậy, đối tượng nộp thuế thu nhập cá nhân tại Việt Nam gồm cá nhân cư trú và cá nhân không cư trú.
Trong đó, cá nhân cư trú nộp thuế đối với thu nhập chịu thuế phát sinh trong và ngoài lãnh thổ Việt Nam; cá nhân không cư trú nộp thuế đối với thu nhập chịu thuế phát sinh trong lãnh thổ Việt Nam theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];