Danh sách 805 doanh nghiệp nợ thuế do Thuế thành phố Cần Thơ công khai theo Thông báo 8624 gồm những ai?
Ngày 28/09/2026, Thuế thành phố Cần Thơ đã ban hành Thông báo 8624/TB-CTH năm 2026 về việc công khai danh sách người nộp thuế nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, cụ thể:
Thuế thành phố Cần Thơ thực hiện công khai thông tin 805 lượt người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước đến thời điểm 31/8/2026 với số tiền là 1.079.151.446.675 đồng (Bằng chữ: Một nghìn không trăm bảy mươi chín tỷ một trăm năm mươi mốt triệu bốn trăm bốn mươi sáu nghìn sáu trăm bảy mươi lăm đồng).
Lý do công khai: vi phạm quy định tại điểm a Khoản 3 Điều 7 Luật Quản lý thuế 2025 và điểm a.2 khoản 1 Điều 4 Nghị định 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
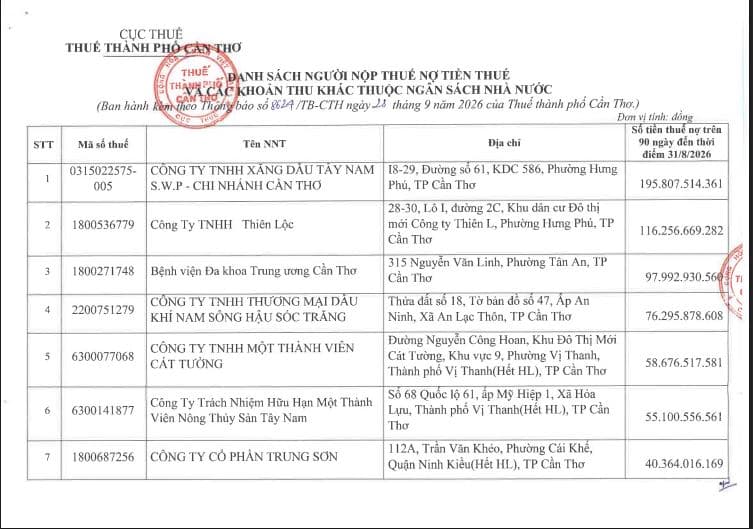
<<<Tải về Danh sách 805 doanh nghiệp nợ thuế do Thuế thành phố Cần Thơ công khai>>>
Trên đây là thông tin danh sách 805 doanh nghiệp nợ thuế do Thuế thành phố Cần Thơ công khai theo Thông báo 8624 gồm những ai?

Danh sách 805 doanh nghiệp nợ thuế do Thuế thành phố Cần Thơ công khai theo Thông báo 8624 gồm những ai? (Hình từ Internet)
Trường hợp nào người đại diện theo pháp luật không nợ thuế nhưng vẫn bị tạm hoãn xuất cảnh?
Căn cứ vào Điều 28 Nghị định 252/2026/NĐ-CP có quy định về các trường hợp tạm hoãn xuất cảnh như sau:
Hoàn thành nghĩa vụ nộp thuế trong trường hợp xuất cảnh
1. Các trường hợp tạm hoãn xuất cảnh bao gồm:
a) Cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 50 triệu đồng trở lên và số tiền thuế nợ này đã quá thời hạn nộp theo quy định từ 120 ngày trở lên;
b) Cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của Luật Doanh nghiệp, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mà doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã đó thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 500 triệu đồng trở lên và số tiền thuế nợ này đã quá thời hạn nộp theo quy định từ 120 ngày trở lên;
c) Cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của Luật Doanh nghiệp, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp cơ quan quản lý thuế đủ căn cứ để xác định và đã ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký theo quy định, sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo mà không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định;
d) Cá nhân là người nước ngoài có số tiền thuế nợ quá thời hạn nộp theo quy định mà chưa hoàn thành nghĩa vụ nộp thuế;
đ) Cá nhân là người Việt Nam xuất cảnh để định cư ở nước ngoài, cá nhân là người Việt Nam định cư ở nước ngoài trước khi xuất cảnh từ Việt Nam có số tiền thuế nợ quá thời hạn nộp theo quy định mà chưa hoàn thành nghĩa vụ nộp thuế.
...
Theo quy định trên, người đại diện pháp luật không nợ thuế nhưng vẫn bị tạm hoãn xuất cảnh trong trường hợp doanh nghiệp không hoạt động tại địa chỉ đã đăng ký và không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định trong thời hạn 120 ngày, cụ thể như sau:
- Cơ quan quản lý thuế có đủ căn cứ xác định doanh nghiệp không hoạt động tại địa chỉ đã đăng ký và đã ban hành thông báo theo quy định;
- Kể từ ngày cơ quan thuế ban hành thông báo, đã quá 120 ngày nhưng doanh nghiệp không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định.
Bên cạnh đó, tại Danh mục trạng thái mã số thuế được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 90/2026/TT-BTC thì Trạng thái 06 là trạng thái người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Như vậy, người đại diện theo pháp luật không nợ thuế cá nhân vẫn có thể bị tạm hoãn xuất cảnh nếu doanh nghiệp đang đại diện có trạng thái mã số thuế 06 - trạng thái không hoạt động tại địa chỉ đã đăng ký và không thực hiện thủ tục theo quy định trong thời hạn 120 ngày.
Trường hợp nào chấm dứt hiệu lực mã số thuế đối với doanh nghiệp?
Căn cứ tại Điều 13 Thông tư 90/2026/TT-BTC quy định các trường hợp chấm dứt hiệu lực mã số thuế đối với doanh nghiệp như sau:
(1) Người nộp thuế đăng ký thuế cùng với đăng ký kinh doanh theo cơ chế một cửa liên thông thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
- Chấm dứt hoạt động kinh doanh hoặc giải thể, phá sản;
- Bị thu hồi giấy chứng nhận đăng ký kinh doanh;
- Bị chia, bị sáp nhập, bị hợp nhất;
- Bị cơ quan thuế ra thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký sau khi xác minh thực tế người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký trụ sở chính hoặc chi nhánh hoặc văn phòng đại diện.
(2) Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
- Chấm dứt hoạt động kinh doanh hoặc giải thể, phá sản; không còn phát sinh nghĩa vụ thuế đối với tổ chức không kinh doanh;
- Bị thu hồi giấy phép thành lập và hoạt động, quyết định thành lập hoặc giấy phép tương đương;
- Bị chia, bị sáp nhập, bị hợp nhất; đơn vị phụ thuộc chuyển thành đơn vị độc lập hoặc ngược lại, hoặc chuyển từ đơn vị phụ thuộc của đơn vị chủ quản này sang thành đơn vị phụ thuộc của một đơn vị chủ quản khác;
- Bị cơ quan thuế ra thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký sau khi xác minh thực tế người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký trụ sở chính hoặc chi nhánh hoặc văn phòng đại diện;
- Nhà thầu nước ngoài, nhà thầu phụ nước ngoài khi kết thúc hợp đồng;
- Người điều hành, doanh nghiệp liên doanh, tổ chức được Chính phủ Việt Nam giao nhiệm vụ tiếp nhận phần được chia của Việt Nam thuộc các mỏ dầu khí tại vùng chồng lấn, nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí, công ty mẹ - Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam đại diện nước chủ nhà nhận phần lãi được chia từ các hợp đồng dầu khí khi kết thúc hợp đồng; nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí khi chuyển nhượng toàn bộ quyền lợi tham gia hợp đồng dầu khí.
- Tổ chức là chủ quản nền tảng thương mại điện tử, nền tảng số khác thuộc đối tượng khấu trừ, nộp thay thuế đã khấu trừ quy định tại điểm h.3 khoản 2 Điều 4 Thông tư 90/2026/TT-BTC khi không còn chức năng đặt hàng trực tuyến và chức năng thanh toán;
- Nhà cung cấp nước ngoài theo quy định tại điểm đ khoản 2 Điều 4 Thông tư 90/2026/TT-BTC khi chấm dứt hoạt động kinh doanh tại Việt Nam.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];