Tổng hợp các Cổng thông tin điện tử thực hiện nộp thuế phí lệ phí bằng phương thức điện tử hiện nay?
Ngày 25/11/2025, Thuế tỉnh Đắk Lắk đã có Công văn 1680/DLA-NVDTPC năm 2025 về việc tuyên truyền, phổ biến các quy định về thanh toán không dùng tiền mặt.
>>> Tải về Công văn 1680/DLA-NVDTPC năm 2025 <<<
Theo đó, tại mục 4 Công văn 1680/DLA-NVDTPC năm 2025 Thuế tỉnh Đắk Lắk giới thiệu các Cổng thông tin điện tử thực hiện nộp thuế, phí, lệ phí bằng phương thức điện tử. Cụ thể:
Hiện nay ngành Thuế đã triễn khai các Cổng thông tin điện tử để NNT thực hiện nộp thuế, phí, lệ phí tại một trong các đường dẫn sau:
(1) Cổng Hệ thống thông tin giải quyết thủ tục hành chính về thuế
- Địa chỉ: https://dichvucong.gdt.gov.vn.
- Đây là Cổng dịch vụ công ngành thuế nhăm hỗ trợ người nộp thuế thực hiện thủ tục hành chính thuế điện từ, thay thế cho các hệ thống cũ như thuế điện tử (eTax), đại lý thuế.
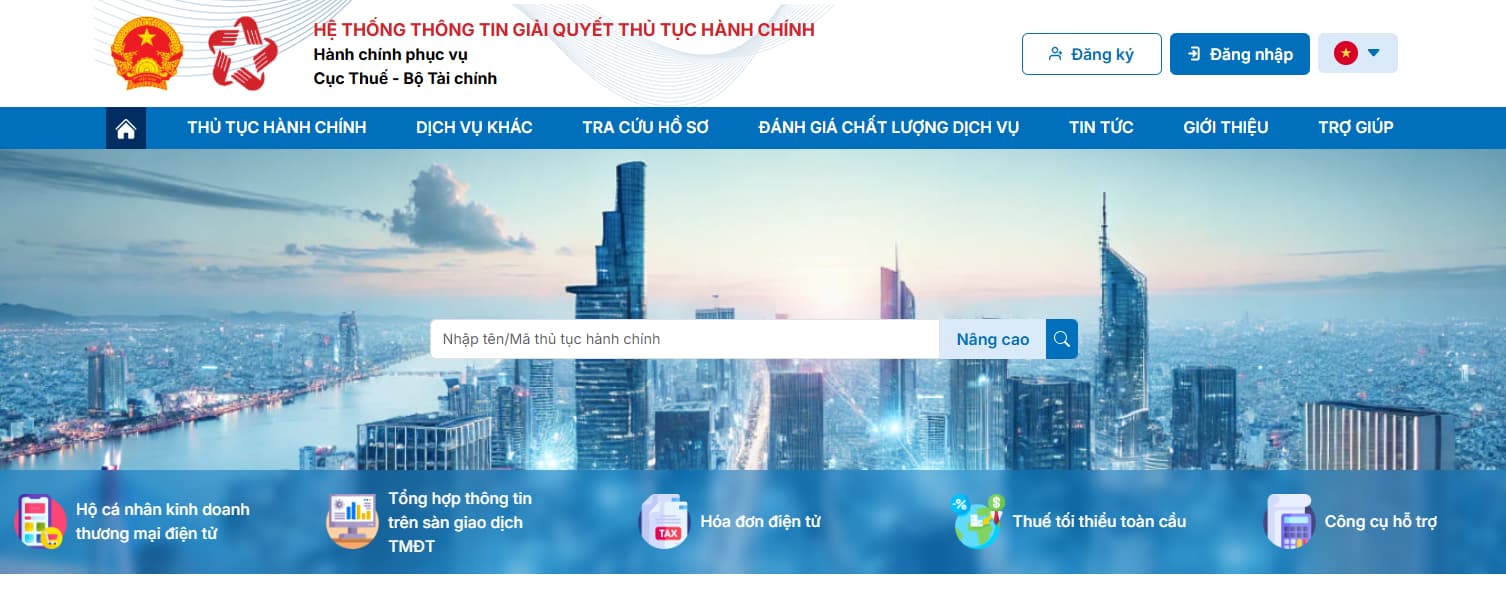
(2) Hệ thống thuế điện tử (eTax, iCaNhan):
- Địa chỉ: https://thuedientu.gdt.gov.vn
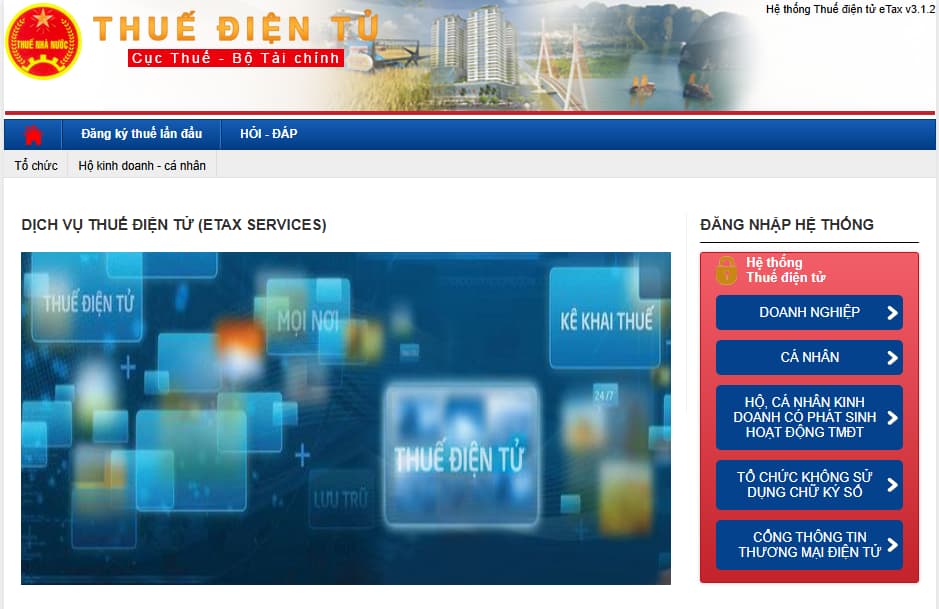
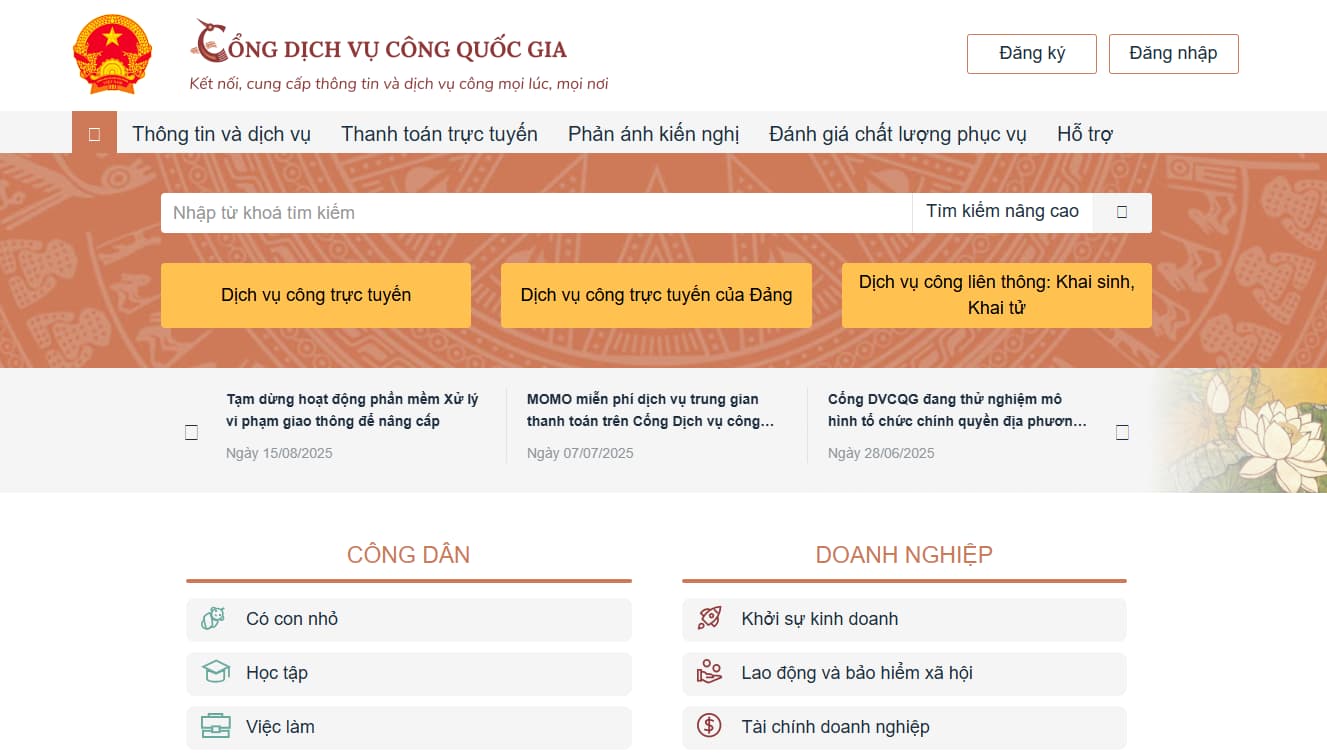
(3) Cổng dịch vụ công quốc gia
- Địa chỉ: https://dichvucong.gov.vn.
- Đây là cổng thông tin dịch vụ công quốc gia hỗ trợ người nộp thuế là doanh nghiệp, tổ chức, cá nhân thực hiện kê khai, nộp thuế, phí và lệ phí.
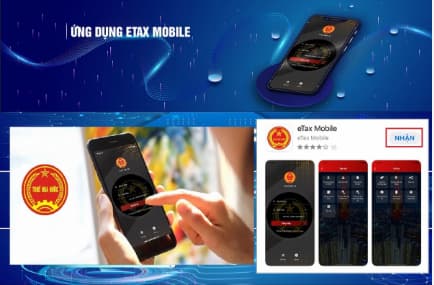
(4) Ứng dụng dịch vụ thuế điện tử dành cho thiết bị di động (eTax Mobile):
- Hỗ trợ cho cá nhân, cá nhân kinh doanh và hộ kinh doanh trong thực hiện nghĩa vụ thuế (đăng ký thuế, kê khai, nộp thuế, tra cứu nghĩa vụ thuế)
Trên đây là nội dung "Tổng hợp các Cổng thông tin điện tử nộp thuế phí lệ phí bằng phương thức điện tử hiện nay?".
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>>> Tổng hợp chính sách mới về kinh tế có hiệu lực trong tháng 12/2025 cần lưu ý?
Tổng hợp các Cổng thông tin điện tử nộp thuế phí lệ phí bằng phương thức điện tử hiện nay? (Hình từ Internet)
Thay đổi sử dụng phương thức giao dịch thuế điện tử như thế nào?
Căn cứ theo khoản 4 Điều 4 Thông tư 19/2021/TT-BTC quy định việc thay đổi sử dụng phương thức giao dịch thuế điện tử cụ thể như sau:
- Người nộp thuế đã đăng ký sử dụng phương thức giao dịch thuế điện tử theo quy định tại điểm b khoản 3 Điều 4 Thông tư 19/2021/TT-BTC được thực hiện giao dịch thuế điện tử theo phương thức quy định tại điểm a khoản 2 Điều 4 Thông tư 19/2021/TT-BTC mà không phải thực hiện đăng ký theo quy định tại điểm a khoản 3 Điều 4 Thông tư 19/2021/TT-BTC.
- Người nộp thuế đã đăng ký sử dụng phương thức giao dịch thuế điện tử theo quy định tại điểm d khoản 3 Điều 4 Thông tư 19/2021/TT-BTC khi thay đổi phương thức thực hiện giao dịch thuế điện tử theo quy định tại điểm a, điểm b khoản 2 Điều 4 Thông tư 19/2021/TT-BTC thì phải thực hiện đăng ký ngừng sử dụng phương thức giao dịch thuế điện tử theo quy định tại điểm d khoản 3 Điều 4 Thông tư 19/2021/TT-BTC và đăng ký sử dụng phương thức giao dịch thuế điện tử theo quy định tại điểm a, điểm b khoản 3 Điều 4 Thông tư 19/2021/TT-BTC.
- Người nộp thuế đã đăng ký sử dụng phương thức giao dịch thuế điện tử theo quy định tại điểm c, đ khoản 3 Điều 4 Thông tư 19/2021/TT-BTC khi thay đổi phương thức thực hiện giao dịch thuế điện tử theo quy định tại điểm a, điểm b khoản 2 Điều 4 Thông tư 19/2021/TT-BTC thì thực hiện đăng ký sử dụng phương thức giao dịch thuế điện tử theo quy định tại điểm a, điểm b khoản 3 Điều 4 Thông tư 19/2021/TT-BTC.
Xử lý thế nào trường hợp giao dịch điện tử không thực hiện được do lỗi Cổng thông tin điện tử của Cục Thuế?
Căn cứ khoản 3 Điều 9 Thông tư 19/2021/TT-BTC quy định cách xử lý trong trường hợp giao dịch điện tử không thực hiện được do lỗi Cổng thông tin điện tử của Cục Thuế trong ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế như sau:
- Cục Thuế có trách nhiệm thông báo kịp thời thời điểm sự cố của hệ thống, thời điểm hệ thống tiếp tục hoạt động (theo mẫu số 02/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC: Tải về) trên Trang thông tin điện tử (www.gdt.gov.vn) và Cổng thông tin điện tử của Cục Thuế.
- Người nộp thuế nộp hồ sơ thuế, chứng từ nộp NSNN điện tử trong ngày tiếp theo liền kề ngày Cổng thông tin điện tử của Cục Thuế tiếp tục hoạt động.
+ Trừ trường hợp người nộp thuế có yêu cầu và đã thực hiện nộp hồ sơ bản giấy trực tiếp tại cơ quan thuế, nộp thuế qua các kênh giao dịch điện tử khác theo quy định tại khoản 2 Điều 4 Thông tư 19/2021/TT-BTC hoặc bằng phương thức nộp thuế trực tiếp tại ngân hàng/KBNN theo quy định tại Nghị định 11/2020/NĐ-CP và các văn bản hướng dẫn thi hành.
+ Hồ sơ thuế, chứng từ nộp NSNN điện tử nộp trong thời gian này là đúng hạn.
- Trường hợp Cổng thông tin điện tử của Cục Thuế lỗi sau giờ hành chính của ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế như sau:
+ Nếu người nộp thuế có yêu cầu nộp hồ sơ bản giấy trực tiếp tại cơ quan thuế, nộp thuế qua các kênh giao dịch điện tử khác theo quy định tại khoản 2 Điều 4 Thông tư 19/2021/TT-BTC hoặc bằng phương thức nộp thuế trực tiếp tại ngân hàng/KBNN theo quy định tại Nghị định 11/2020/NĐ-CP và các văn bản hướng dẫn thi hành thì cơ quan thuế, KBNN, ngân hàng thực hiện tiếp nhận và giải quyết cho người nộp thuế theo quy định.
+ Hồ sơ thuế, chứng từ nộp NSNN bằng giấy nộp nêu trên nộp vào ngày làm việc tiếp theo liền kề ngày Cổng thông tin điện tử của Cục Thuế bị lỗi là đúng hạn.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];