Giới thiệu chuyên mục Cẩm nang giải đáp trên Cổng thông tin điện tử của Cục Thuế?
Vừa qua, tại Trang thông tin điện tử của Thuế tỉnh Quảng Trị đã đăng tải nội dung liên quan đến Sổ tay điện tử và Cẩm nang giải đáp trên trang Thông tin điện tử ngành Thuế,
Theo đó, thực hiện tinh thần Nghị quyết số 57-NQ/TW năm 2024 của Bộ Chính trị, trên cơ sở nghiên cứu hệ thống pháp luật thuế và thực tiễn quản lý thuế, Cục Thuế đã ban hành bộ 3 cuốn “Sổ tay thuế điện tử” và “Cẩm nang giải đáp” trên Trang Thông tin điện tử ngành Thuế.
(1) Giới thiệu chung về chuyên mục cẩm nang giải đáp
Nhằm hỗ trợ người nộp thuế nắm bắt, hiểu rõ và thực hiện đúng các quy định về chính sách thuế, Cục Thuế đã xây dựng chuyên mục “Cẩm nang giải đáp” trên Trang Thông tin điện tử ngành Thuế tại địa chỉ:
https://www.gdt.gov.vn/wps/portal/Home/hdkt.
Tại đây, người nộp thuế có thể:
- Tra cứu nhanh các tình huống thực tế về chính sách thuế, hóa đơn điện tử, kê khai – nộp thuế, hoàn thuế, lệ phí trước bạ, thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp...
- Tìm kiếm câu hỏi – trả lời đã được Tổng cục Thuế tổng hợp, biên soạn theo từng nhóm nội dung dễ tra cứu.
- Cập nhật thông tin mới nhất về các văn bản, quy định, hướng dẫn triển khai thực tế trong toàn ngành.
Đặc biệt, chuyên mục hiện đã bổ sung phần hướng dẫn chi tiết Nghị định 70/2025/NĐ-CP về hóa đơn điện tử và hỗ trợ hộ kinh doanh, giúp cá nhân, hộ kinh doanh dễ dàng tiếp cận, thực hiện đúng quy định.
(2) Nội dung của chuyên mục "Cẩm nang giải đáp"
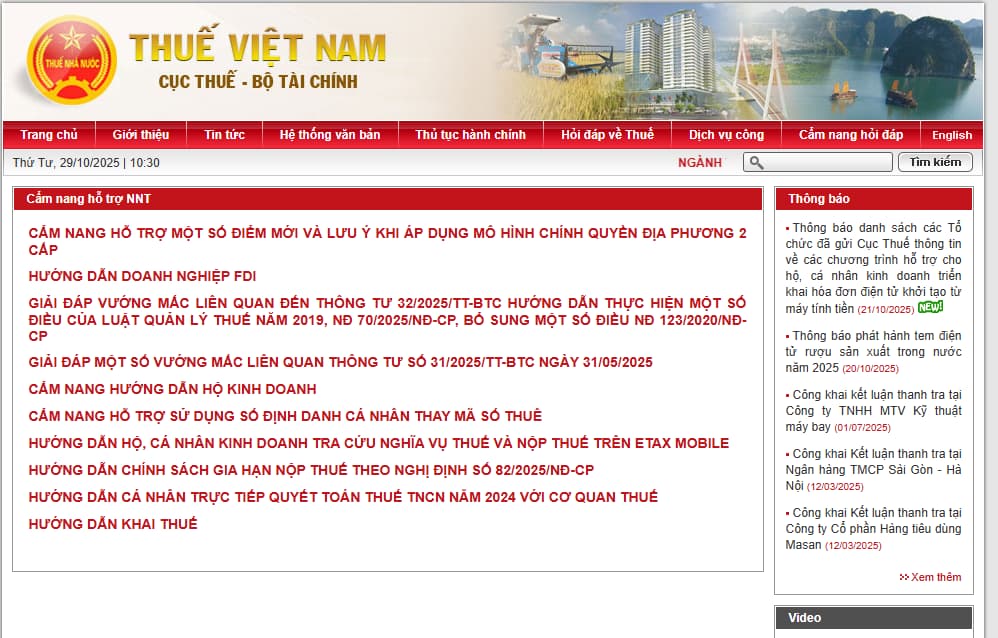
- Cẩm nang hỗ trợ một số điểm mới và lưu ý khi áp dụng mô hình chính quyền địa phương 2 cấp.
- Hướng dẫn doanh nghiệp FDI.
- Giải đáp vướng mắc liên quan đến Thông tư 32/2025/TT-BTC hướng dẫn thực hiện một số điều của Luật Quản lý thuế 2019, Nghị định 70/2025/NĐ-CP, bổ sung một số điều Nghị định 123/2020/NĐ-CP.
- Giải đáp một số vướng mắc liên quan Thông tư 31/2025/TT-BTC ngày 31/05/2025.
- Cẩm nang hướng dẫn hộ kinh doanh.
- Cẩm nang hỗ trợ sử dụng số định danh cá nhân thay mã số thuế.
- Hướng dẫn hộ, cá nhân kinh doanh tra cứu nghĩa vụ thuế và nộp thuế trên eTax Mobile.
- Hướng dẫn chính sách gia hạn nộp thuế theo Nghị định 82/2025/NĐ-CP.
- Hướng dẫn cá nhân trực tiếp quyết toán thuế TNCN năm 2024 với cơ quan thuế.
- Hướng dẫn khai thuế.
(3) Cách sử dụng
Bước 1: Truy cập website dưới đây:
https://www.gdt.gov.vn/wps/portal/Home/hdkt.
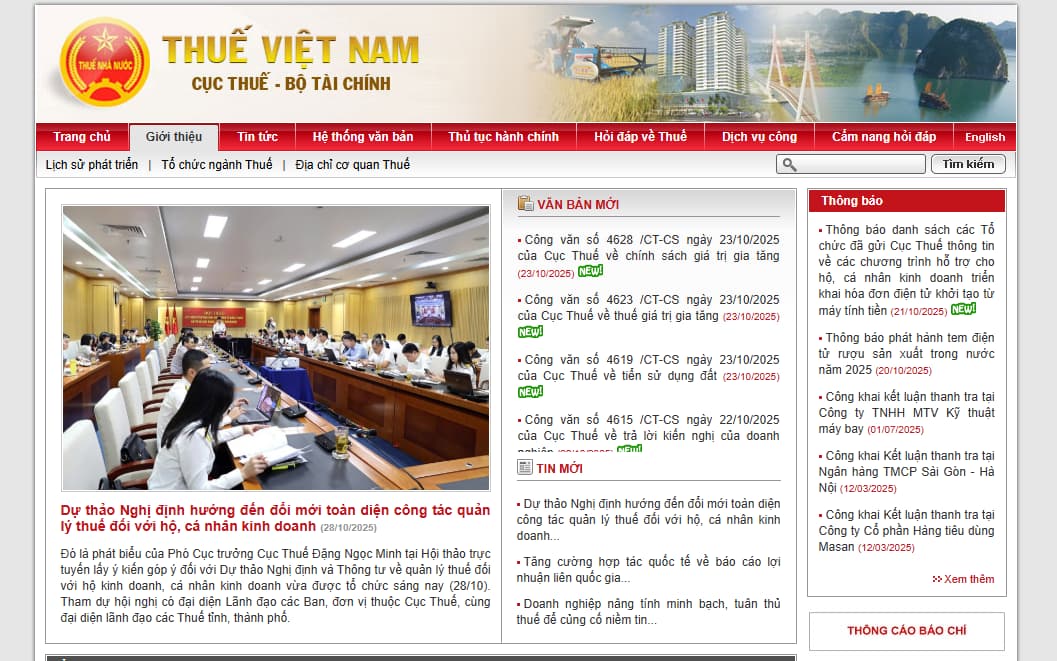
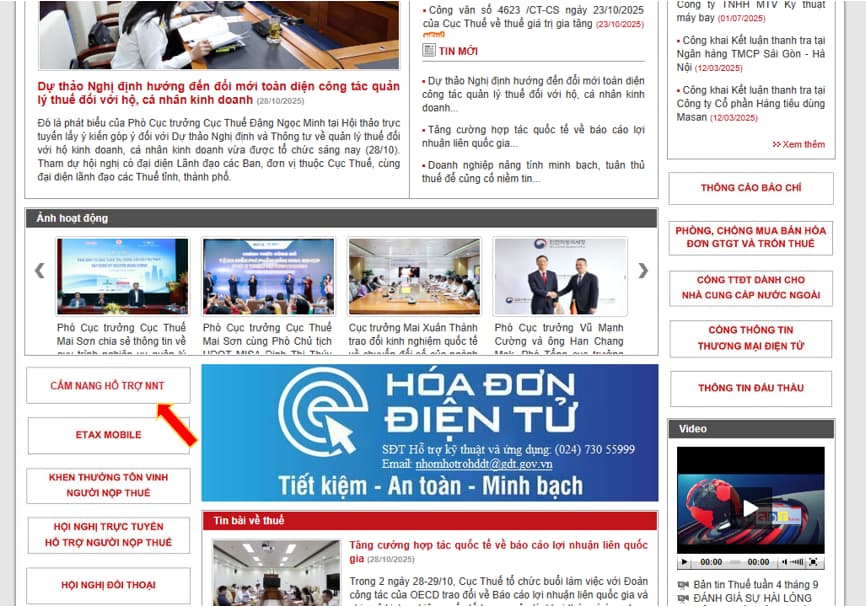
Bước 2: Nhấp vào mục "Cẩm nang hỗ trợ NNT" ở góc trái màn hình
Bước 3:
Hệ thống hiện ra các nội dung mà cẩm nang giải đáp cung cấp. Người tra cứu có thể nhấn để xem từng nội dung giải đáp.
Trên đây là nội dung "Giới thiệu chuyên mục Cẩm nang giải đáp trên Cổng thông tin điện tử của Cục Thuế?".
Giới thiệu chuyên mục Cẩm nang giải đáp trên Cổng thông tin điện tử của Cục Thuế? (Hình từ Internet)
Người nộp thuế có thể gửi yêu cầu giải đáp vướng mắc của mình đến cơ quan thuế bằng phương thức điện tử nào?
Căn cứ khoản 1 Điều 33 Thông tư 19/2021/TT-BTC quy định như sau:
Tiếp nhận, xử lý và trả kết quả hỏi đáp vướng mắc của người nộp thuế
1. Lập và gửi câu hỏi, vướng mắc
Người nộp thuế lập và gửi câu hỏi, vướng mắc đến cơ quan thuế theo quy định tại điểm a khoản 5 Điều 4 Thông tư này.
Người nộp thuế giải trình, bổ sung thông tin, tài liệu liên quan đến câu hỏi, vướng mắc điện tử (nếu có) đến cơ quan thuế theo quy định tại điểm a khoản 5 Điều 4 Thông tư này.
...
Theo quy định trên, người nộp thuế có thể gửi yêu cầu giải đáp vướng mắc của mình đến cơ quan thuế bằng phương thức điện tử. Theo đó, có thể gửi yêu cầu giải đáp vướng mắc của mình đến cơ quan thuế tại:
- Cổng thông tin điện tử của Tổng cục Thuế (nay là Cục Thuế)
- Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền
- Qua tổ chức cung cấp dịch vụ T-VAN
Cơ quan thuế trả kết quả giải đáp thắc mắc của người nộp thuế qua phương thức nào?
Căn cứ khoản 3 Điều 33 Thông tư 19/2021/TT-BTC quy định như sau:
Tiếp nhận, xử lý và trả kết quả hỏi đáp vướng mắc của người nộp thuế
...
3. Xử lý và trả kết quả giải đáp vướng mắc
a) Xử lý câu hỏi, vướng mắc:
a.1) Cơ quan thuế có trách nhiệm giải quyết câu hỏi, vướng mắc của người nộp thuế theo quy định của Luật Quản lý thuế, các Luật thuế và các văn bản hướng dẫn thi hành.
a.2) Trong quá trình giải quyết câu hỏi, vướng mắc của người nộp thuế còn thiếu thông tin cần giải trình, bổ sung tài liệu thì cơ quan thuế gửi văn bản đề nghị giải trình, bổ sung thông tin, tài liệu cho người nộp thuế theo quy tại khoản 2 Điều 5 Thông tư này.
Cổng thông tin điện tử của Tổng cục Thuế tiếp nhận văn bản giải trình, bổ sung thông tin, tài liệu của người nộp thuế đối với hồ sơ vướng mắc của người nộp thuế đã tiếp nhận bằng phương thức điện tử.
b) Trả kết quả giải đáp vướng mắc
Cơ quan thuế gửi kết quả giải đáp vướng mắc cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư này.
Theo quy định trên, cơ quan thuế gửi kết quả giải đáp vướng mắc cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư 19/2021/TT-BTC. Cụ thể:
(1) Gửi đến tài khoản giao dịch thuế điện tử của người nộp thuế tại Cổng thông tin điện tử của Cục Thuế và theo địa chỉ thư điện tử của người nộp thuế đã đăng ký với cơ quan thuế
Đối với người nộp thuế là cá nhân đăng ký nhận kết quả qua điện thoại di động, cơ quan thuế gửi tin nhắn để thông báo cho người nộp thuế biết qua số điện thoại di động đã đăng ký với cơ quan thuế về việc gửi các quyết định, thông báo và văn bản đó.
(2) Trường hợp người nộp thuế đăng ký và thực hiện giao dịch điện tử qua Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền thì cơ quan thuế gửi đến Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền để cơ quan nhà nước có thẩm quyền gửi cho người nộp thuế.
(3) Trường hợp người nộp thuế thực hiện thủ tục hành chính theo cơ chế “một cửa liên thông”, thực hiện giao dịch điện tử qua Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền thì cơ quan thuế gửi đến Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền để cơ quan nhà nước có thẩm quyền gửi cho người nộp thuế.
(4) Trường hợp người nộp thuế đăng ký và thực hiện giao dịch điện tử qua tổ chức cung cấp dịch vụ T-VAN thì cơ quan thuế gửi đến hệ thống trao đổi thông tin của tổ chức cung cấp dịch vụ T-VAN để tổ chức cung cấp dịch vụ T- VAN gửi cho người nộp thuế; đồng thời gửi đến tài khoản giao dịch thuế điện tử của người nộp thuế tại Cổng thông tin điện tử của Cục Thuế.
(5) Trường hợp người nộp thuế ủy quyền cho tổ chức kinh doanh dịch vụ làm thủ tục về thuế (sau đây gọi là đại lý thuế) thực hiện giao dịch thuế điện tử theo quy định của Luật Quản lý thuế 2019 thì cơ quan thuế thực hiện theo quy định tại điểm a khoản 2 Điều 5 Thông tư 19/2021/TT-BTC, đồng thời gửi đến địa chỉ thư điện tử của đại lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];