
Tháng 4 âm lịch 2025 xem lịch đầy đủ và chi tiết mới nhất 2025?
Lịch dương và lịch âm tháng 4 năm 2025 là hai dòng chảy song song, một bên chính xác và toàn cầu, một bên gìn giữ truyền thống qua từng ngày, từng tháng.
Tháng 4 âm lịch năm 2025 - Canh Thìn, mang ý nghĩa như loài hoa Mộc Lan, tượng trưng cho tham vọng và khát khao khẳng định bản thân. Những người sinh vào tháng này thường có hoài bão lớn, nhưng đôi khi cần sự khiêm tốn để cân bằng. Tháng 4 cũng đại diện cho những nguyện vọng lâu dài, với loài hoa gợi lên nét ưu tư, tựa nỗi buồn ngây thơ.
Tháng 4 âm lịch bắt đầu từ ngày 28 tháng 4 dương lịch và kết thúc vào ngày 26 tháng 5 dương lịch năm 2025, cụ thể:
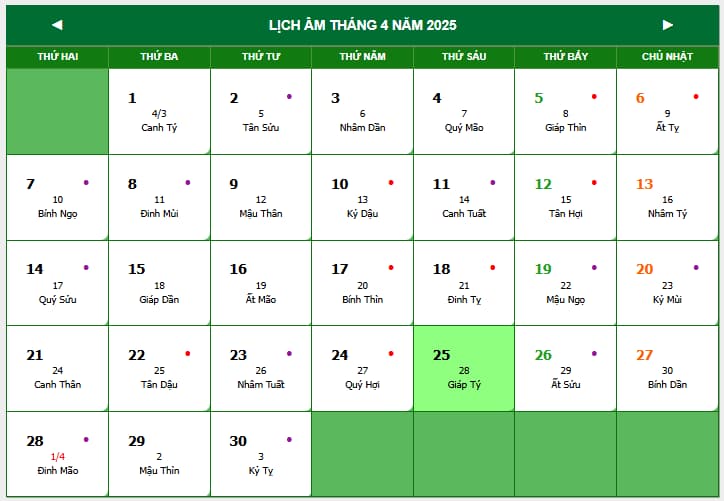
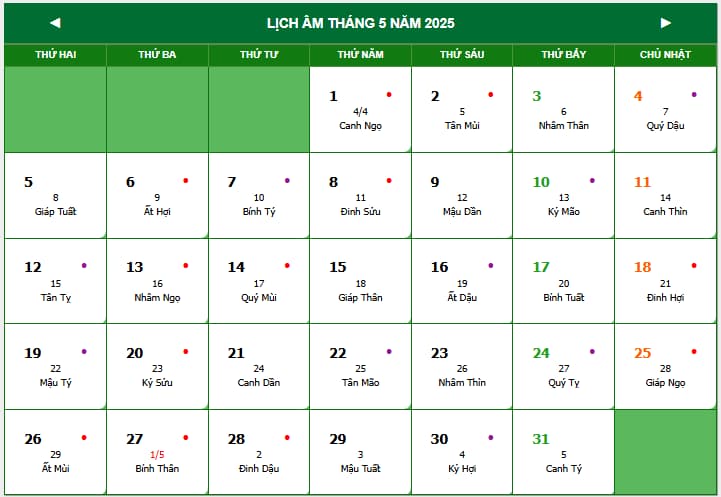
Người lao động được nghỉ các ngày lễ, tết nào trong tháng 4 âm lịch 2025?
Căn cứ Điều 112 Bộ luật Lao động 2019 quy định như về nghỉ lễ, tết cụ thể như sau:
Nghỉ lễ, tết
1. Người lao động được nghỉ làm việc, hưởng nguyên lương trong những ngày lễ, tết sau đây:
a) Tết Dương lịch: 01 ngày (ngày 01 tháng 01 dương lịch);
b) Tết Âm lịch: 05 ngày;
c) Ngày Chiến thắng: 01 ngày (ngày 30 tháng 4 dương lịch);
d) Ngày Quốc tế lao động: 01 ngày (ngày 01 tháng 5 dương lịch);
đ) Quốc khánh: 02 ngày (ngày 02 tháng 9 dương lịch và 01 ngày liền kề trước hoặc sau);
e) Ngày Giỗ Tổ Hùng Vương: 01 ngày (ngày 10 tháng 3 âm lịch).
2. Lao động là người nước ngoài làm việc tại Việt Nam ngoài các ngày nghỉ theo quy định tại khoản 1 Điều này còn được nghỉ thêm 01 ngày Tết cổ truyền dân tộc và 01 ngày Quốc khánh của nước họ.
3. Hằng năm, căn cứ vào điều kiện thực tế, Thủ tướng Chính phủ quyết định cụ thể ngày nghỉ quy định tại điểm b và điểm đ khoản 1 Điều này.
Theo đó, trong tháng 4 2025 người lao động được nghỉ 1 ngày vào Ngày Chiến thắng 30 4 (dương lịch).
Đối với, tháng 4 âm lịch thì người lao động sẽ không có ngày nghỉ lễ, tết và hưởng nguyên lương nào vào tháng này.
Tuy nhiên, tháng 4 âm lịch 2025 sẽ có ngày đại lễ Phật Đản: 15/4/2024 âm lịch.
Tháng 4 âm lịch 2025 xem lịch đầy đủ và chi tiết mới nhất 2025? (Hình từ Internet)
Người lao động có thu nhập bao nhiêu trong năm thì được hoàn thuế TNCN?
Đầu tiên, tại khoản 2 Điều 8 Luật Thuế thu nhập cá nhân 2007 quy định về quản lý thuế và hoàn thuế cụ thể như sau:
Quản lý thuế và hoàn thuế
1. Việc đăng ký thuế, kê khai, khấu trừ thuế, nộp thuế, quyết toán thuế, hoàn thuế, xử lý vi phạm pháp luật về thuế và các biện pháp quản lý thuế được thực hiện theo quy định của pháp luật về quản lý thuế.
2. Cá nhân được hoàn thuế trong các trường hợp sau đây:
a) Số tiền thuế đã nộp lớn hơn số thuế phải nộp;
b) Cá nhân đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế;
c) Các trường hợp khác theo quyết định của cơ quan nhà nước có thẩm quyền.
Theo đó, các trường hợp cá nhân được hoàn thuế TNCN, bao gồm:
- Số tiền thuế đã nộp lớn hơn số thuế phải nộp;
- Cá nhân đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế;
- Các trường hợp khác theo quyết định của cơ quan nhà nước có thẩm quyền.
Đồng thời, tại Điều 1 Nghị quyết 954/2020/UBTVQH14 đã quy định mới về mức giảm trừ gia cảnh cụ thể như sau:
Mức giảm trừ gia cảnh
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13 như sau:
1. Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
2. Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Theo đó, hiện tại mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm) và mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Căn cứ vào các quy định trên thì cá nhân phải phát sinh thu nhập tính thuế mới phải nộp thuế TNCN, tức là thu nhập chịu thuế ít nhất phải trên 11 triệu đồng/tháng hay trên 132 triệu đồng/năm (sau khi đã trừ tất cả những khoản đã được giảm trừ) mới phải nộp thuế.
Do đó, trường hợp cá nhân đã nộp thuế nhưng thu nhập chịu thuế không quá 132 triệu đồng/năm thì sẽ được hoàn thuế nếu có đề nghị.
Lưu ý: Cơ quan thuế không tự động hoàn thuế cho cá nhân nếu không có đề nghị. (Theo khoản 2 Điều 28 Thông tư 111/2013/TT-BTC).

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];







































