Tại sao đăng ký người phụ thuộc trên thuế điện tử báo không đạt? Cách xử lý như thế nào?
[1] Lỗi "Số Giấy Tờ Tùy Thân NNT Trùng..." (khi đăng ký bằng mã số thuế) - Vì sao lỗi này xảy ra?
Có thể do: Người phụ thuộc đã từng được đăng ký giảm trừ ở đơn vị khác, trước đây tự đăng ký MST, nhưng dữ liệu chưa đồng bộ hoặc hệ thống nhận diện MST đã tồn tại. Dẫn đến báo trùng số giấy tờ
Cách xử lý: Yêu cầu đơn vị cũ báo giảm NPT hoặc người lao động tự báo giảm trên cổng thuế. Đồng thời, thử chuyển sang đăng ký bằng CCCD (số định danh cá nhân). Vì theo khoản 2 Điều 38 Thông tư 86/2024/TT-BTC đã quy định mã số thuế do cơ quan thuế cấp cho cá nhân, hộ gia đình, hộ kinh doanh được thực hiện đến hết ngày 30/6/2025. Kể từ ngày 01/7/2025, người nộp thuế, cơ quan quản lý thuế, cơ quan, tổ chức, cá nhân khác có liên quan đến việc sử dụng mã số thuế theo quy định tại Điều 35 Luật Quản lý 2019 thuế thực hiện sử dụng số định danh cá nhân thay cho mã số thuế.
Nếu chuyển sang CCCD mà lại báo “gián đoạn” có thể xem tiếp lỗi số 2.
[2] Lỗi "Gián Đoạn Trong Quá Trình Kiểm Tra Thông Tin NPT"
Hệ thống thường báo: “Bị gián đoạn trong quá trình kiểm tra thông tin của NPT, NNT nộp lại thông tin đăng ký.”
Nguyên nhân phổ biến có thể do: Hệ thống đang đối soát với cơ sở dữ liệu quốc gia về dân cư, thông tin CCCD chưa cập nhật kịp hoặc sai/khác dấu – không dấu, thiếu chữ đệm, sai ngày cấp CCCD hoặc đơn giản là… hệ thống đang quá tải.
Cách xử lý:
Cách 1: Nhấn Sửa, sau đó kích chọn KHÔNG thay đổi gì và nhấn Lưu lại rồi tiến hành Kiểm tra (Vì nhiều hồ sơ chỉ cần “reset” là hệ thống nhận).
Cách 2: Thêm 1 dấu chấm hoặc dấu phẩy ở phần địa chỉ sau đó nhấn Lưu rồi sau đó xóa dấu đó đi và tiếp tục nhấn lưu lại (Nhiều trường hợp hệ thống tự nhận lại).
Cách 3: Thoát tài khoản và tiến hành đăng nhập lại để thao tác làm lại. Khi hệ thống “quá tải” thì hồ sơ chạy rất nhanh.
Lưu ý:
Cột MST: Nhập số CCCD
Cột Mã định danh: Vẫn nhập CCCD
Cách 4: Nếu đăng ký bằng CCCD không được hãy quay lại đăng ký bằng MST (Ngược với lỗi số 1 chỉ cần đổi phương thức để xử lý)
Cách 5: Đăng ký qua dichvucong.gdt.gov.vn. Kích chọn đăng nhập tài khoản thuế, sau đó nhấn kê khai trực tuyến và chọn đăng ký người phụ thuộc (Rất nhiều trường hợp làm qua web này thì hệ thống tự quét và nhận luôn).
[3] Nếu đã thử hết tất cả các cách mà vẫn báo "Không Đạt"
Cách xử lý cuối cùng và nhanh nhất: Gọi trực tiếp Thuế cơ sở quản lý DN/cá nhân để nhờ cán bộ thuế kiểm tra xem người phụ thuộc đã được đăng ký ở đâu, dữ liệu bị treo / trùng / sai chỗ nào không và nếu có thì nhờ cán bộ Thuế cơ sở mở khóa hoặc hướng dẫn chỉnh đúng 1 lần.
Lưu ý: Thông tin chỉ mang tính chất tham khảo!
Xem thêm: Hướng dẫn doanh nghiệp đăng ký người phụ thuộc trên Cổng dịch vụ công Thuế mới nhất ra sao?
>>> Hướng dẫn doanh nghiệp đăng ký người phụ thuộc trên Cổng dịch vụ công Thuế mới nhất?
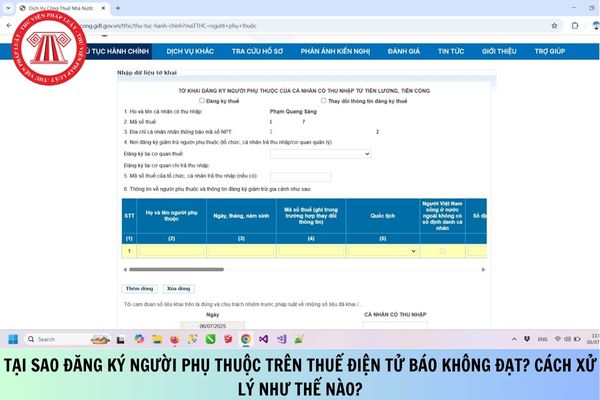
Tại sao đăng ký người phụ thuộc trên thuế điện tử báo không đạt? Cách xử lý như thế nào? (Hình từ Internet)
Người phụ thuộc được giảm trừ gia cảnh bao nhiêu? Điều kiện để đăng ký người phụ thuộc là gì?
[1] Đối với mức giảm trừ gia cảnh
Hiện hành, tại Điều 1 Nghị quyết 954/2020/UBTVQH14 quy định về mức giảm trừ gia cảnh như sau:
Mức giảm trừ gia cảnh
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13 như sau:
1. Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
2. Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Theo đó, hiện nay mức giảm trừ gia cảnh đối với mỗi người phụ thuộc là 4.400.000 đồng/ tháng.
Tuy nhiên, Uỷ ban Thường vụ Quốc hội đã ban hành Nghị quyết 110/2025/UBTVQH15 có hiệu lực từ ngày 01/01/2026 và thay thế cho Nghị quyết 954/2020/UBTVQH14.
Theo đó, tại Điều 1 Nghị quyết 110/2025/UBTVQH15 quy định mức giảm trừ gia cảnh của thuế thu nhập cá nhân như sau:
Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Như vậy, từ ngày 01/01/2026, mức giảm trừ gia cảnh gia cảnh đối với người phụ thuộc là 6.200.000 đồng/tháng (tắng 1.800.000 đồng)
Từ những căn cứ trên, có thể thấy mức giảm trừ gia cảnh đối với người phụ thuộc sẽ được áp dung cụ thể như sau:
- Trước ngày 01/01/2026: áp dụng mức giảm trừ gia cảnh 4.400.000 đồng/tháng.
- Từ ngày 01/01/2026 trở đi: áp dụng mức giảm trừ gia cảnh 6.200.000 đồng/tháng.
[2] Đối với điều kiện để đăng ký người phụ thuộc
Theo điểm đ khoản 1 Điều 9 Thông tư 111/2013/TT-BTC quy định về các khoản giảm trừ gia cảnh như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
Theo quy định tại Điều 19 Luật Thuế thu nhập cá nhân; khoản 4, Điều 1 Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân; Điều 12 Nghị định số 65/2013/NĐ-CP, việc giảm trừ gia cảnh được thực hiện như sau:
...
đ) Cá nhân được tính là người phụ thuộc theo hướng dẫn tại các tiết d.2, d.3, d.4, điểm d, khoản 1, Điều này phải đáp ứng các điều kiện sau:
đ.1) Đối với người trong độ tuổi lao động phải đáp ứng đồng thời các điều kiện sau:
đ.1.1) Bị khuyết tật, không có khả năng lao động.
đ.1.2) Không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
đ.2) Đối với người ngoài độ tuổi lao động phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
...
Như vậy, theo quy định trên thì để đăng ký giảm trừ gia cảnh cho người phụ thuộc thì người phụ thuộc phải đáp ứng những điều kiện sau:
- Trường hợp 1: người phụ thuộc đang trong độ tuổi lao động thì phải đáp ứng đồng thời hai điều kiện sau:
+ Bị khuyết tật, không có khả năng lao động.
+ Không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
- Trường hợp 2: người phụ thuộc ngoài độ tuổi lao động thì phụ thuộc phải đáp ứng điều kiện có mức không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
Có thể đăng ký bao nhiêu người phụ thuộc để giảm trừ gia cảnh?
Căn cứ điểm c khoản 1 Điều 9 Thông tư 111/2013/TT-BTC quy định các khoản giảm trừ như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
...
c) Nguyên tắc tính giảm trừ gia cảnh
c.2) Giảm trừ gia cảnh cho người phụ thuộc
c.2.1) Người nộp thuế được tính giảm trừ gia cảnh cho người phụ thuộc nếu người nộp thuế đã đăng ký thuế và được cấp mã số thuế.
c.2.2) Khi người nộp thuế đăng ký giảm trừ gia cảnh cho người phụ thuộc sẽ được cơ quan thuế cấp mã số thuế cho người phụ thuộc và được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký. Đối với người phụ thuộc đã được đăng ký giảm trừ gia cảnh trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được giảm trừ gia cảnh cho đến khi được cấp mã số thuế.
c.2.3) Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi người nộp thuế thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc. Riêng đối với người phụ thuộc khác theo hướng dẫn tại tiết d.4, điểm d, khoản 1, Điều này thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31 tháng 12 của năm tính thuế, quá thời hạn nêu trên thì không được tính giảm trừ gia cảnh cho năm tính thuế đó.
c.2.4) Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Trường hợp nhiều người nộp thuế có chung người phụ thuộc phải nuôi dưỡng thì người nộp thuế tự thỏa thuận để đăng ký giảm trừ gia cảnh vào một người nộp thuế.
...
Như vậy, hiện nay mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Trường hợp nhiều người nộp thuế có chung người phụ thuộc phải nuôi dưỡng thì người nộp thuế tự thỏa thuận để đăng ký giảm trừ gia cảnh vào một người nộp thuế.
Theo đó, một người phụ thuộc không được đăng ký cho nhiều người nộp thuế.
Tuy nhiên, hiện nay chỉ quy định mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế chứ không giới hạn số lượng người phụ thuộc mà người nộp thuế được phép đăng ký.
Do đó, có thể hiểu rằng, mỗi người nộp thuế được giảm trừ gia cảnh không giới hạn số lượng người phụ thuộc.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];