
Mẫu tờ khai thay đổi thông tin cư trú kèm cách ghi mới nhất năm 2026 áp dụng từ ngày 01/07/2026?
Từ 01/07/2026, mẫu Tờ khai thay đổi thông tin cư trú được sử dụng là mẫu CT01 ban hành kèm theo Thông tư 116/2026/TT-BCA.
Cụ thể, mẫu CT01 ban hành kèm theo Thông tư 116/2026/TT-BCA Tờ khai thay đổi thông tin cư trú mới nhất có dạng như sau:
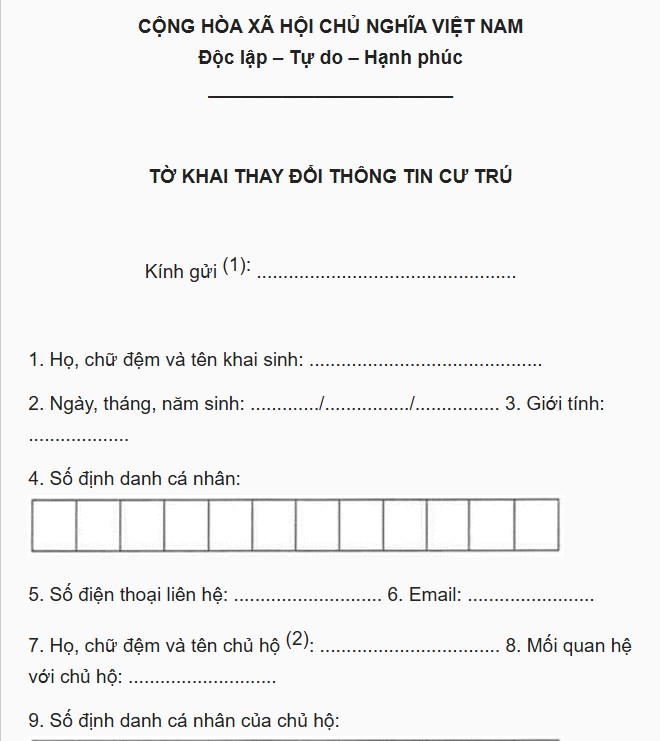
>> Dưới đây là chi tiết cách ghi mẫu CT01 ban hành kèm theo Thông tư 116/2026/TT-BCA Tờ khai thay đổi thông tin cư trú mới nhất
(1) Cơ quan đăng ký cư trú. (2) Trường hợp đăng ký thường trú, đăng ký tạm trú, tách hộ ghi thông tin chủ hộ gia đình mới. (3) Ghi rõ ràng, cụ thể nội dung đề nghị. Ví dụ: ghi chi tiết thông tin nơi đề nghị đăng ký thường trú hoặc nơi đề nghị đăng ký tạm trú hoặc nội dung đề nghị xác nhận thông tin về cư trú Trường hợp đăng ký thường trú, đăng ký tạm trú, gia hạn tạm trú, tách hộ mà địa giới hành chính đã có sự thay đổi theo quyết định của cơ quan có thẩm quyền thì ghi thông tin theo địa giới hành chính mới, đồng thời ghi chú địa giới hành chính theo giấy tờ, tài liệu chứng minh chỗ ở hợp pháp. (4) Áp dụng đối với các trường hợp quy định tại khoản 2 (Trừ trường hợp người dưới 6 tuổi đăng ký về với cha, mẹ, người giám hộ), khoản 3, khoản 5, khoản 6 Điều 20; khoản 1 Điều 25; điểm a khoản 1 Điều 26 Luật Cư trú và các trường hợp khác theo quy định pháp luật. Việc lấy ý kiến của chủ hộ được thực hiện theo các phương thức sau: a) Chủ hộ ghi rõ nội dung đồng ý và ký, ghi rõ họ tên vào Tờ khai. b) Chủ hộ xác nhận nội dung đồng ý thông qua ứng dụng định danh quốc gia hoặc các dịch vụ công trực tuyến khác. c) Chủ hộ có văn bản riêng ghi rõ nội dung đồng ý (văn bản này không phải công chứng, chứng thực). (5) Áp dụng đối với các trường hợp quy định tại khoản 2 (Trừ trường hợp người dưới 6 tuổi đăng ký về với cha, mẹ, người giám hộ), khoản 3, khoản 4, khoản 5, khoản 6 Điều 20; khoản 1 Điều 25 Luật Cư trú; điểm a khoản 1 Điều 26 Luật Cư trú (trường hợp người đứng đầu cơ sở trợ giúp xã hội quyết định chủ hộ) và các trường hợp khác theo quy định pháp luật. Việc lấy ý kiến của chủ sở hữu chỗ ở hợp pháp được thực hiện theo các phương thức sau: a) Chủ sở hữu chỗ ở hợp pháp ghi rõ nội dung đồng ý và ký, ghi rõ họ tên vào Tờ khai. b) Chủ sở hữu chỗ ở hợp pháp xác nhận nội dung đồng ý thông qua ứng dụng định danh quốc gia (VNeID) hoặc các dịch vụ công trực tuyến khác. c) Chủ sở hữu chỗ ở hợp pháp có văn bản riêng ghi rõ nội dung đồng ý (văn bản này không phải công chứng, chứng thực). Ghi chú: Trường hợp chủ sở hữu hợp chỗ ở hợp pháp gồm nhiều cá nhân, tổ chức thì phải có ý kiến đồng ý của tất cả các đồng sở hữu, tổ chức trừ trường hợp đã có thỏa thuận về việc cử đại diện có ý kiến đồng ý hoặc trường hợp có quy định khác; Trường hợp chủ sở hữu chỗ ở hợp pháp xác nhận nội dung đồng ý thông qua ứng dụng định danh quốc gia thì công dân phải kê khai thông tin về họ, chữ đệm, tên và số ĐDCN của chủ sở hữu chỗ ở hợp pháp. Trường hợp đăng ký thường trú theo quy định tại điểm a Khoản 2 Điều 20 Luật Cư trú mà chỗ ở hợp pháp có nhiều hơn một chủ sở hữu thì chỉ cần ý kiến đồng ý của ít nhất một chủ sở hữu. (6) Áp dụng đối với trường hợp người chưa thành niên, người hạn chế hành vi dân sự, người không đủ năng lực hành vi dân sự có thay đổi thông tin về cư trú. Việc lấy ý kiến của cha, mẹ hoặc người giám hộ được thực hiện theo các phương thức sau: a) Cha, mẹ hoặc người giám hộ ghi rõ nội dung đồng ý và ký, ghi rõ họ tên vào Tờ khai. b) Cha, mẹ hoặc người giám hộ xác nhận nội dung đồng ý thông qua ứng dụng định danh quốc gia (VNeID) hoặc các dịch vụ công trực tuyến khác. c) Cha, mẹ hoặc người giám hộ có văn bản riêng ghi rõ nội dung đồng ý (văn bản này không phải công chứng, chứng thực). (7) Trường hợp nộp trực tiếp người kê khai ký, ghi rõ họ, chữ đệm và tên vào Tờ khai; Trường hợp nộp qua cổng dịch vụ công hoặc ứng dụng định danh quốc gia thì người kê khai không phải ký vào mục này. Trường hợp người kê khai đồng thời là chủ hộ hoặc chủ sở hữu chỗ ở hợp pháp hoặc cha, mẹ, người giám hộ của người thay đổi thì người kê khai không phải ký vào các mục (4), (5), (6), (7). (8) Chỉ kê khai thông tin khi công dân đề nghị xác nhận nội dung đồng ý thông qua ứng dụng định danh quốc gia (VNeID). |
>> Tải về mẫu CT01 ban hành kèm theo Thông tư 116/2026/TT-BCA Tờ khai thay đổi thông tin cư trú mới nhất
Mẫu tờ khai thay đổi thông tin cư trú kèm cách ghi mới nhất năm 2026 áp dụng từ ngày 01/07/2026? (Hình từ Internet)
Mẫu 06 TNCN tờ khai thuế áp dụng đối với tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với thu nhập của cá nhân cư trú và không cư trú?
Tại điểm 7.1 khoản 7 Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC quy định mẫu 06 TNCN tờ khai thuế áp dụng đối với tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với thu nhập của cá nhân cư trú và không cư trú gồm: từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ nhận cổ phiếu thưởng của người lao động và cổ phiếu ESOP, từ bản quyền, từ nhượng quyền thương mại, từ trúng thưởng, từ chuyển nhượng tên miền quốc gia Việt Nam “.vn”, từ chuyển nhượng kết quả giảm phát thải nhà kính, tín chỉ các bon, từ chuyển nhượng tài sản số; thu nhập từ kinh doanh của cá nhân không cư trú; tổ chức, cá nhân nhận chuyển nhượng vốn của cá nhân không cư trú.
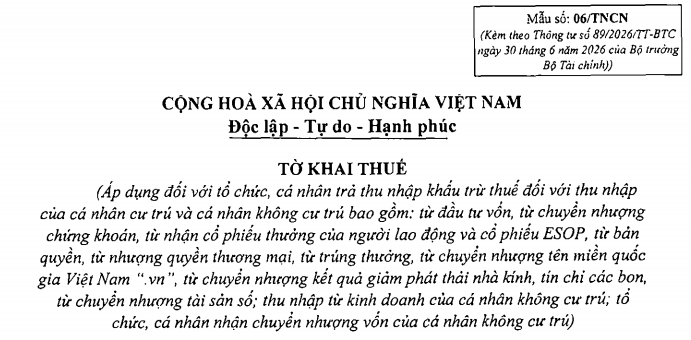
>>>TẢI VỀ: Mẫu 06 TNCN
Cá nhân cư trú được xác định như thế nào?
Căn cứ Điều 4 Nghị định 253/2026/NĐ-CP quy định cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
Điều kiện 1:
- Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam. Trong đó, đối với cá nhân nhập cảnh, xuất cảnh, ngày đến được tính là một ngày, ngày đi được tính là một ngày, trường hợp nhập cảnh và xuất cảnh trong cùng một ngày thì được tính chung là một ngày cư trú. Ngày đến và ngày đi được căn cứ vào chứng thực của cơ quan quản lý xuất nhập cảnh trên hộ chiếu, giấy thông hành hoặc các tài liệu liên quan tới mục đích nhập cảnh, xuất cảnh của cá nhân khi đến và khi rời Việt Nam.
- Cá nhân có mặt tại Việt Nam theo quy định tại khoản 1 Điều 4 Nghị định 253/2026/NĐ-CP là sự hiện diện của cá nhân đó trên lãnh thổ Việt Nam.
Điều kiện 2: Có nơi ở thường xuyên tại Việt Nam theo một trong hai trường hợp sau:
- Có nơi ở đăng ký thường trú, cụ thể như sau:
+ Đối với công dân Việt Nam: là nơi cá nhân sinh sống thường xuyên, ổn định không có thời hạn tại một chỗ ở nhất định và đã đăng ký thường trú theo quy định của pháp luật về cư trú.
+ Đối với người nước ngoài: là nơi ở thường trú ghi trong Thẻ thường trú hoặc nơi ở tạm trú khai khi đề nghị đăng ký cấp Thẻ tạm trú do cơ quan có thẩm quyền thuộc Bộ Công an cấp;
- Có nhà thuê để ở tại Việt Nam theo quy định của pháp luật về nhà ở, với thời hạn của các hợp đồng thuê từ 183 ngày trở lên trong năm tính thuế, cụ thể như sau:
Cá nhân chưa hoặc không có nơi ở thường xuyên theo hướng dẫn tại điểm a khoản 2 Điều 4 Nghị định 253/2026/NĐ-CP nhưng có tổng số ngày thuê nhà để ở theo các hợp đồng thuê từ 183 ngày trở lên trong năm tính thuế cũng được xác định là cá nhân cư trú, kể cả trường hợp thuê nhà ở nhiều nơi. Nhà thuê để ở bao gồm cả trường hợp ở khách sạn, ở nhà khách, nhà nghỉ, nhà trọ, ở nơi làm việc, ở trụ sở cơ quan không phân biệt cá nhân tự thuê hay người sử dụng lao động thuê cho người lao động.
Lưu ý:
- Trường hợp cá nhân có nơi ở thường xuyên tại Việt Nam theo quy định tại khoản 2 Điều 4 Nghị định 253/2026/NĐ-CP nhưng thực tế có mặt tại Việt Nam dưới 183 ngày trong năm tính thuế mà cá nhân không chứng minh được là cá nhân cư trú của nước nào thì cá nhân đó là cá nhân cư trú tại Việt Nam.
- Việc chứng minh là đối tượng cư trú của nước khác được căn cứ vào Giấy chứng nhận cư trú. Trường hợp cá nhân thuộc nước hoặc vùng lãnh thổ đã ký kết Hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế với Việt Nam không có quy định cấp Giấy chứng nhận cư trú thì cá nhân cung cấp bản chụp Hộ chiếu để chứng minh thời gian cư trú.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];







































