
- Mẫu tờ khai phí lệ phí do cơ quan đại diện Việt Nam ở nước ngoài thực hiện thu là mẫu nào?
- Tổ chức thu phí, lệ phí có bao gồm những cơ quan nào?
- Trường hợp nào sẽ được miễn thu phí lệ phí trong lĩnh vực ngoại giao tại Cơ quan đại diện Việt Nam ở nước ngoài?
- Tổ chức thu phí lệ phí có trách nhiệm như thế nào?
Mẫu tờ khai phí lệ phí do cơ quan đại diện Việt Nam ở nước ngoài thực hiện thu là mẫu nào?
HIện hành, Mẫu tờ khai phí lệ phí do cơ quan đại diện Việt Nam ở nước ngoài thực hiện thu là Mẫu 01/PHLPNG quy định tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC.
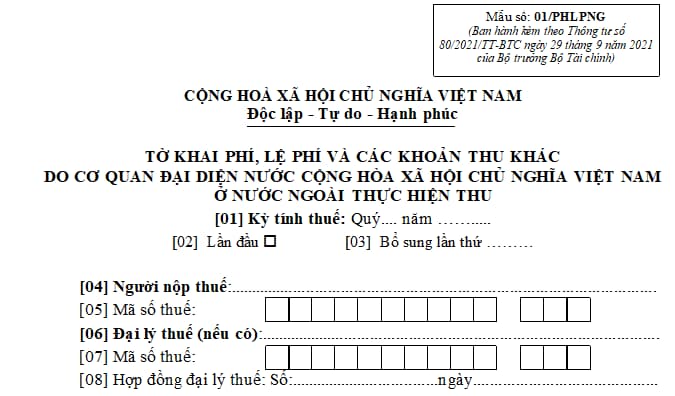
Tải về Mẫu tờ khai phí lệ phí do cơ quan đại diện Việt Nam ở nước ngoài thực hiện thu
Tổ chức thu phí, lệ phí có bao gồm những cơ quan nào?
Căn cứ theo quy định tại Điều 2 Nghị định 120/2016/NĐ-CP quy định như sau:
Đối tượng áp dụng
Nghị định này áp dụng đối với:
1. Người nộp phí, lệ phí bao gồm tổ chức, cá nhân được cung cấp dịch vụ công, phục vụ công việc quản lý nhà nước theo quy định của Luật phí và lệ phí.
2. Tổ chức thu phí, lệ phí bao gồm cơ quan nhà nước, cơ quan đại diện Việt Nam ở nước ngoài, đơn vị sự nghiệp công lập và tổ chức được cơ quan nhà nước có thẩm quyền giao cung cấp dịch vụ công, phục vụ công việc quản lý nhà nước được thu phí, lệ phí theo quy định của Luật phí và lệ phí.
3. Cơ quan nhà nước, tổ chức, cá nhân khác liên quan đến kê khai, thu, nộp, quản lý và sử dụng phí, lệ phí.
Theo đó, tổ chức thu phí, lệ phí bao gồm những cơ quan sau đây:
- Cơ quan nhà nước;
- Cơ quan đại diện Việt Nam ở nước ngoài;
- Đơn vị sự nghiệp công lập và tổ chức được cơ quan nhà nước có thẩm quyền giao cung cấp dịch vụ công, phục vụ công việc quản lý nhà nước được thu phí, lệ phí.
Mẫu tờ khai phí lệ phí do cơ quan đại diện Việt Nam ở nước ngoài thực hiện thu là mẫu nào? (Hình từ Internet)
Trường hợp nào sẽ được miễn thu phí lệ phí trong lĩnh vực ngoại giao tại Cơ quan đại diện Việt Nam ở nước ngoài?
Theo Điều 5 Thông tư 264/2016/TT-BTC quy định về những trường hợp được miễn thu phí lệ phí tại cơ quan đại diện Việt Nam ở nước ngoài bao gồm:
(1) Người nước ngoài là khách mời (kể cả vợ hoặc chồng, bố mẹ đẻ, bố mẹ vợ hoặc chồng và các con cùng đi theo khách mời) của Đảng, Quốc hội, Nhà nước, Chính phủ; hoặc do lãnh đạo Đảng, Quốc hội, Nhà nước, Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam mời với tư cách cá nhân;
(2) Viên chức, nhân viên hành chính kỹ thuật của Cơ quan đại diện ngoại giao, cơ quan lãnh sự nước ngoài, và cơ quan đại diện của các tổ chức quốc tế tại Việt Nam và thành viên gia đình (vợ hoặc chồng, bố mẹ đẻ, bố mẹ vợ hoặc chồng và các con chưa thành niên) theo nguyên tắc có đi có lại;
(3) Người nước ngoài mang hộ chiếu ngoại giao, hộ chiếu công vụ, hộ chiếu phổ thông hoặc giấy tờ đi lại thay hộ chiếu do nước ngoài cấp được miễn phí thị thực theo các điều ước quốc tế mà Việt Nam là thành viên, theo quy định pháp luật Việt Nam hoặc theo nguyên tắc có đi có lại;
(4) Người nước ngoài vào Việt Nam để thực hiện công việc cứu trợ hoặc giúp đỡ nhân đạo cho các tổ chức, cá nhân Việt Nam;
(5) Người nước ngoài vào Việt Nam theo lời mời trao đổi giữa các Bộ, ngành, tỉnh, thành phố theo nguyên tắc có đi có lại;
(6) Người có công với cách mạng, đất nước;
(7) Các trường hợp do nhu cầu đối ngoại cần tranh thủ hoặc vì lý do nhân đạo, công dân Việt Nam có hoàn cảnh đặc biệt khó khăn hoặc gặp rủi ro;
(8) Các trường hợp xin cấp thị thực nhưng được miễn phí thị thực theo quy định của Chính phủ Việt Nam, theo điều ước quốc tế mà Việt Nam là thành viên hoặc theo thỏa thuận song phương.
Tổ chức thu phí lệ phí có trách nhiệm như thế nào?
Căn cứ theo Điều 6 Nghị định 120/2016/NĐ-CP quy định tổ chức thu phí lệ phí có trách nhiệm như sau:
- Xây dựng đề án thu phí, lệ phí; trình bộ quản lý chuyên ngành (đối với các khoản phí, lệ phí thuộc thẩm quyền Bộ Tài chính), sở quản lý chuyên ngành (đối với các khoản phí, lệ phí thuộc thẩm quyền Hội đồng nhân dân cấp tỉnh).
Trường hợp khoản phí, lệ phí do nhiều tổ chức cùng thực hiện thu; không ban hành văn bản riêng cho từng tổ chức thu phí, lệ phí, bộ quản lý chuyên ngành chủ trì xây dựng đề án (đối với các khoản phí, lệ phí thuộc thẩm quyền Bộ Tài chính) theo quy định tại khoản 3 Điều 6 Nghị định 120/2016/NĐ-CP, Ủy ban nhân dân cấp tỉnh chỉ đạo sở quản lý chuyên ngành chủ trì xây dựng đề án (đối với các khoản phí, lệ phí thuộc thẩm quyền Hội đồng nhân dân cấp tỉnh).
- Đề án thu phí gồm:
Phương thức cung cấp dịch vụ, thu phí; dự kiến mức thu, căn cứ xây dựng mức thu; đối tượng chịu phí; miễn, giảm phí; dự toán thu, chi; tỷ lệ để lại; đánh giá khả năng đóng góp của người nộp phí; hiệu quả thu phí.
- Đề án thu lệ phí gồm:
Phương thức cung cấp dịch vụ, thu lệ phí; dự kiến mức thu và căn cứ xây dựng mức thu; đối tượng chịu lệ phí; miễn, giảm lệ phí; đánh giá khả năng đóng góp của người nộp, hiệu quả thu lệ phí.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






























