
Mẫu Thông báo về việc chấm dứt ủy nhiệm lập biên lai thu tiền phí, lệ phí?
Theo Mục 3 Phụ lục IA ban hành kèm Nghị định 123/2020/NĐ-CP quy định Mẫu Thông báo về việc chấm dứt ủy nhiệm lập biên lai thu tiền phí, lệ phí là Mẫu số 02/UN-BLG.
Theo đó, Mẫu số 02/UN-BLG có dạng như sau:
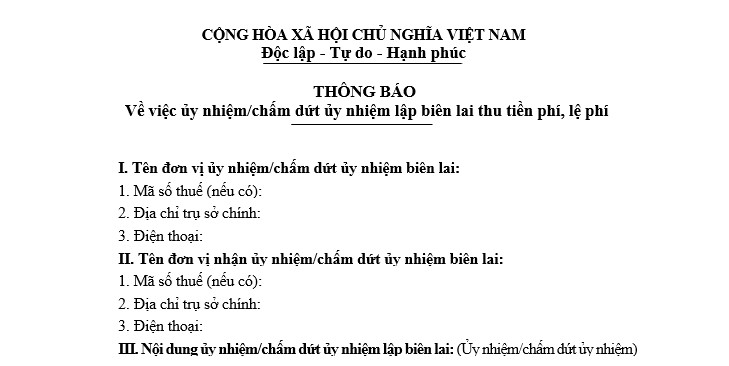
Tải về Mẫu số 02/UN-BLG - Mẫu Thông báo về việc chấm dứt ủy nhiệm lập biên lai thu tiền phí, lệ phí.
>> Xem thêm: Mã thủ tục hành chính thông báo về việc chấm dứt ủy nhiệm lập biên lai thu tiền phí, lệ phí?
Mẫu Thông báo về việc chấm dứt ủy nhiệm lập biên lai thu tiền phí, lệ phí? (Hình từ Internet)
Khi chấm dứt ủy nhiệm lập biên lai thu tiền phí, lệ phí trước hạn có phải xác định bằng văn bản không?
Căn cứ khoản 3 Điều 32a Nghị định 123/2020/NĐ-CP được sửa đổi bổ sung bởi khoản 19 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Quy định về lập và ủy nhiệm lập biên lai
...
3. Ủy nhiệm lập biên lai
a) Tổ chức thu phí, lệ phí ủy nhiệm cho bên thứ ba lập biên lai. Việc ủy nhiệm giữa bên ủy nhiệm và bên nhận ủy nhiệm phải theo hình thức văn bản, đồng thời phải gửi thông báo cho cơ quan thuế quản lý trực tiếp bên ủy nhiệm và bên nhận ủy nhiệm theo Mẫu số 02/UN-BLG Phụ lục IA ban hành kèm theo Nghị định này, chậm nhất là 03 ngày trước khi bên nhận ủy nhiệm lập biên lai; trường hợp sử dụng biên lai điện tử thì bên ủy nhiệm và bên nhận ủy nhiệm phải thông báo cho cơ quan thuế khi đăng ký sử dụng biên lai điện tử theo Mẫu số 01/ĐKTĐ-CTĐT Phụ lục IA ban hành kèm theo Nghị định này;
b) Nội dung văn bản ủy nhiệm phải ghi đầy đủ các thông tin về biên lai ủy nhiệm (hình thức, loại, ký hiệu, số lượng biên lai (từ số... đến số...)); mục đích ủy nhiệm; thời hạn ủy nhiệm; phương thức giao nhận hoặc phương thức cài đặt biên lai ủy nhiệm (nếu là biên lai tự in hoặc điện tử); phương thức thanh toán biên lai ủy nhiệm;
c) Bên ủy nhiệm phải lập thông báo ủy nhiệm có ghi đầy đủ các thông tin về biên lai ủy nhiệm, mục đích ủy nhiệm, thời hạn ủy nhiệm dựa trên văn bản ủy nhiệm đã ký kết, có tên, chữ ký, dấu (nếu có) của đại diện bên ủy nhiệm cho bên nhận ủy nhiệm và gửi thông báo phát hành tới cơ quan thuế theo mẫu 02/PH-BLG Phụ lục IA ban hành kèm theo Nghị định này; đồng thời phải được niêm yết tại nơi tổ chức thu tiền phí, lệ phí, tổ chức nhận ủy nhiệm;
d) Biên lai ủy nhiệm được lập vẫn phải ghi tên của tổ chức thu phí, lệ phí (bên ủy nhiệm) và đóng dấu bên ủy nhiệm phía trên bên trái của mỗi tờ biên lai (trường hợp biên lai được in từ thiết bị in của bên nhận ủy nhiệm hoặc biên lai điện tử thì không phải đóng dấu, không phải có chữ ký số của bên ủy nhiệm);
đ) Trường hợp tổ chức thu phí, lệ phí có nhiều đơn vị trực thuộc trực tiếp thu phí hoặc nhiều cơ sở nhận ủy nhiệm thu cùng sử dụng hình thức biên lai đặt in có cùng ký hiệu theo phương thức phân chia cho tùng cơ sở trong toàn hệ thống thì tổ chức thu phí, lệ phí phải có sổ theo dõi phân bổ số lượng biên lai cho từng đơn vị trực thuộc, từng cơ sở nhận ủy nhiệm. Các đơn vị trực thuộc, cơ sở nhận ủy nhiệm phải sử dụng biên lai theo thứ tự từ số nhỏ đến số lớn trong phạm vi số biên lai được phân chia;
e) Bên ủy nhiệm và bên nhận ủy nhiệm phải tổng hợp báo cáo định kỳ việc sử dụng các biên lai ủy nhiệm. Bên ủy nhiệm phải thực hiện báo cáo sử dụng biên lai với cơ quan thuế trực tiếp quản lý theo hướng dẫn tại Nghị định này (bao gồm cả số biên lai của bên nhận ủy nhiệm sử dụng). Bên nhận ủy nhiệm không phải thực hiện thông báo phát hành biên lai và báo cáo tình hình sử dụng biên lai với cơ quan thuế;
g) Trường hợp chấm dứt trước hạn ủy nhiệm, hai bên phải xác định bằng văn bản, đồng thời thông báo cho cơ quan thuế và niêm yết tại nơi thu phí, lệ phí.
Vì vậy, theo quy định trên, khi chấm dứt việc ủy nhiệm lập biên lai thu tiền phí, lệ phí trước hạn hai bên phải xác định bằng văn bản và đồng thời thông báo cho cơ quan thuế và niêm yết tại nơi thu phí, lệ phí.
Thế nào là biên lại được xác định là đã tiêu hủy?
Theo khoản 2 Điều 39 Nghị định 123/2020/NĐ-CP quy định biên lai được xác định đã tiêu hủy cụ thể như sau:
- Tiêu hủy biên lai tự in, biên lai đặt in là việc sử dụng biện pháp đốt cháy, cắt, xé nhỏ hoặc hình thức tiêu hủy khác, đảm bảo biên lai đã tiêu hủy sẽ không thể sử dụng lại các thông tin, số liệu trên đó.
- Tiêu hủy biên lai điện tử là biện pháp làm cho biên lai điện tử không còn tồn tại trên hệ thống thông tin, không thể truy cập và tham chiếu đến thông tin chứa trong biên lai điện tử.
Biên lai điện tử đã hết thời hạn lưu trữ theo quy định của Luật Kế toán nếu không có quyết định khác của cơ quan nhà nước có thẩm quyền thì được phép tiêu hủy. Việc tiêu hủy biên lai điện tử không được làm ảnh hưởng đến tính toàn vẹn của các biên lai điện tử chưa hủy và phải đảm bảo sự hoạt động bình thường của hệ thống thông tin.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];







































