Mẫu Quy chế kiểm toán nội bộ áp dụng đối với đơn vị sự nghiệp công lập là mẫu nào?
Căn cứ vào Phụ lục 02 ban hành kèm theo Thông tư 67/2020/TT-BTC quy định về mẫu quy chế kiểm toán nội bộ áp dụng đối với đơn vị sự nghiệp công lập như sau:
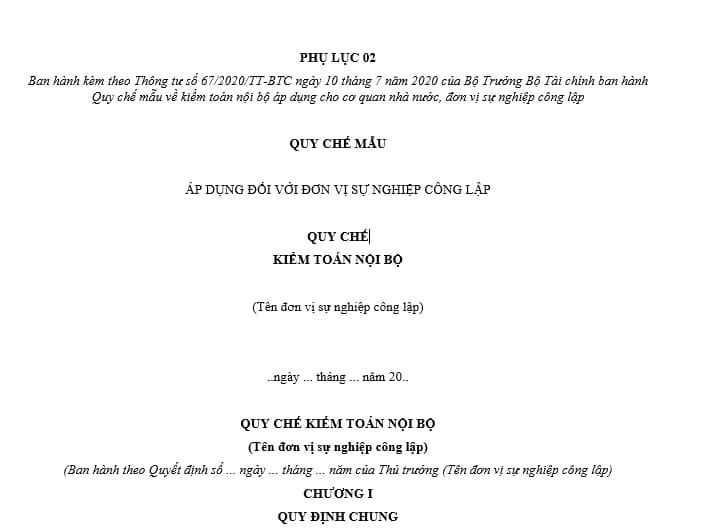
Trên đây là Mẫu Quy chế kiểm toán nội bộ áp dụng đối với đơn vị sự nghiệp công lập
Tải về Mẫu Quy chế kiểm toán nội bộ áp dụng đối với đơn vị sự nghiệp công lập
Mẫu Quy chế kiểm toán nội bộ áp dụng đối với đơn vị sự nghiệp công lập là mẫu nào? (Hình từ Internet)
Nguyên tắc đạo đức nghề nghiệp kiểm toán nội bộ như thế nào?
Căn cứ vào Điều 7 Nghị định 05/2019/NĐ-CP quy định về nguyên tắc đạo đức nghề nghiệp kiểm toán nội bộ như sau:
Nguyên tắc đạo đức nghề nghiệp kiểm toán nội bộ
1. Trong quá trình thực hiện công tác kiểm toán và tư vấn, người làm công tác kiểm toán nội bộ phải đảm bảo thực hiện đúng và duy trì các nguyên tắc đạo đức nghề nghiệp kiểm toán nội bộ tối thiểu sau đây:
a) Tính chính trực: Người làm công tác kiểm toán nội bộ phải thực hiện các công việc chuyên môn với sự trung thực, tính cẩn trọng và tinh thần trách nhiệm; tuân thủ các quy định pháp luật và công bố các thông tin cần thiết theo yêu cầu của pháp luật và yêu cầu chuyên môn của kiểm toán nội bộ; không tham gia các hoạt động phi pháp hay tham gia các hoạt động làm tổn hại đến uy tín của nghề nghiệp, uy tín của đơn vị;
b) Tính khách quan: Người làm công tác kiểm toán nội bộ phải thể hiện mức độ cao nhất về tính khách quan chuyên môn trong việc thu thập, đánh giá và trao đổi thông tin về các hoạt động và quy trình được kiểm toán. Người làm công tác kiểm toán nội bộ được đưa ra các đánh giá khách quan về tất cả các tình huống liên quan và không bị ảnh hưởng chi phối từ các lợi ích cá nhân hoặc từ bất kỳ ai trong việc đưa ra các xét đoán và kết luận của mình;
c) Năng lực chuyên môn và tính thận trọng: Người làm công tác kiểm toán nội bộ áp dụng các kiến thức, các kỹ năng và kinh nghiệm chuyên môn trong công tác kiểm toán nội bộ. Đồng thời hành động một cách thận trọng, phù hợp với các chuẩn mực nghề nghiệp và kỹ thuật được áp dụng;
d) Tính bảo mật: Người làm công tác kiểm toán nội bộ phải tôn trọng các giá trị và quyền sở hữu của các thông tin được cung cấp và không tiết lộ các thông tin này nếu không được phép của các cấp có thẩm quyền trừ khi việc tiết lộ thông tin thuộc trách nhiệm chuyên môn hoặc theo yêu cầu của luật pháp;
đ) Tư cách nghề nghiệp: Người làm công tác kiểm toán nội bộ phải tuân thủ pháp luật và các quy định có liên quan, tránh bất kỳ hành động nào làm giảm uy tín nghề nghiệp của mình.
2. Người phụ trách kiểm toán nội bộ ngoài việc đảm bảo các nguyên tắc đạo đức nghề nghiệp quy định tại khoản 1 Điều này còn phải có biện pháp theo dõi, đánh giá, quản lý nhằm đảm bảo người làm công tác kiểm toán nội bộ tuân thủ nguyên tắc đạo đức nghề nghiệp kiểm toán nội bộ.
Theo quy định trên, người làm công tác kiểm toán nội bộ phải đảm bảo thực hiện đúng và duy trì các nguyên tắc đạo đức nghề nghiệp kiểm toán nội bộ tối thiểu sau đây:
- Tính chính trực:
+ Người làm công tác kiểm toán nội bộ phải thực hiện các công việc chuyên môn với sự trung thực, tính cẩn trọng và tinh thần trách nhiệm;
+ Tuân thủ các quy định pháp luật và công bố các thông tin cần thiết theo yêu cầu của pháp luật và yêu cầu chuyên môn của kiểm toán nội bộ;
+ Không tham gia các hoạt động phi pháp hay tham gia các hoạt động làm tổn hại đến uy tín của nghề nghiệp, uy tín của đơn vị;
- Tính khách quan: Người làm công tác kiểm toán nội bộ phải thể hiện mức độ cao nhất về tính khách quan chuyên môn trong việc thu thập, đánh giá và trao đổi thông tin về các hoạt động và quy trình được kiểm toán. Người làm công tác kiểm toán nội bộ được đưa ra các đánh giá khách quan về tất cả các tình huống liên quan và không bị ảnh hưởng chi phối từ các lợi ích cá nhân hoặc từ bất kỳ ai trong việc đưa ra các xét đoán và kết luận của mình;
- Năng lực chuyên môn và tính thận trọng: Người làm công tác kiểm toán nội bộ áp dụng các kiến thức, các kỹ năng và kinh nghiệm chuyên môn trong công tác kiểm toán nội bộ.
Đồng thời hành động một cách thận trọng, phù hợp với các chuẩn mực nghề nghiệp và kỹ thuật được áp dụng;
- Tính bảo mật: Người làm công tác kiểm toán nội bộ phải tôn trọng các giá trị và quyền sở hữu của các thông tin được cung cấp và không tiết lộ các thông tin này nếu không được phép của các cấp có thẩm quyền trừ khi việc tiết lộ thông tin thuộc trách nhiệm chuyên môn hoặc theo yêu cầu của luật pháp;
-Tư cách nghề nghiệp: Người làm công tác kiểm toán nội bộ phải tuân thủ pháp luật và các quy định có liên quan, tránh bất kỳ hành động nào làm giảm uy tín nghề nghiệp của mình.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];